#黄金跌至4144美元
Cùng một tin tức về eo biển Hormuz: giá dầu tăng, vàng lại giảm.
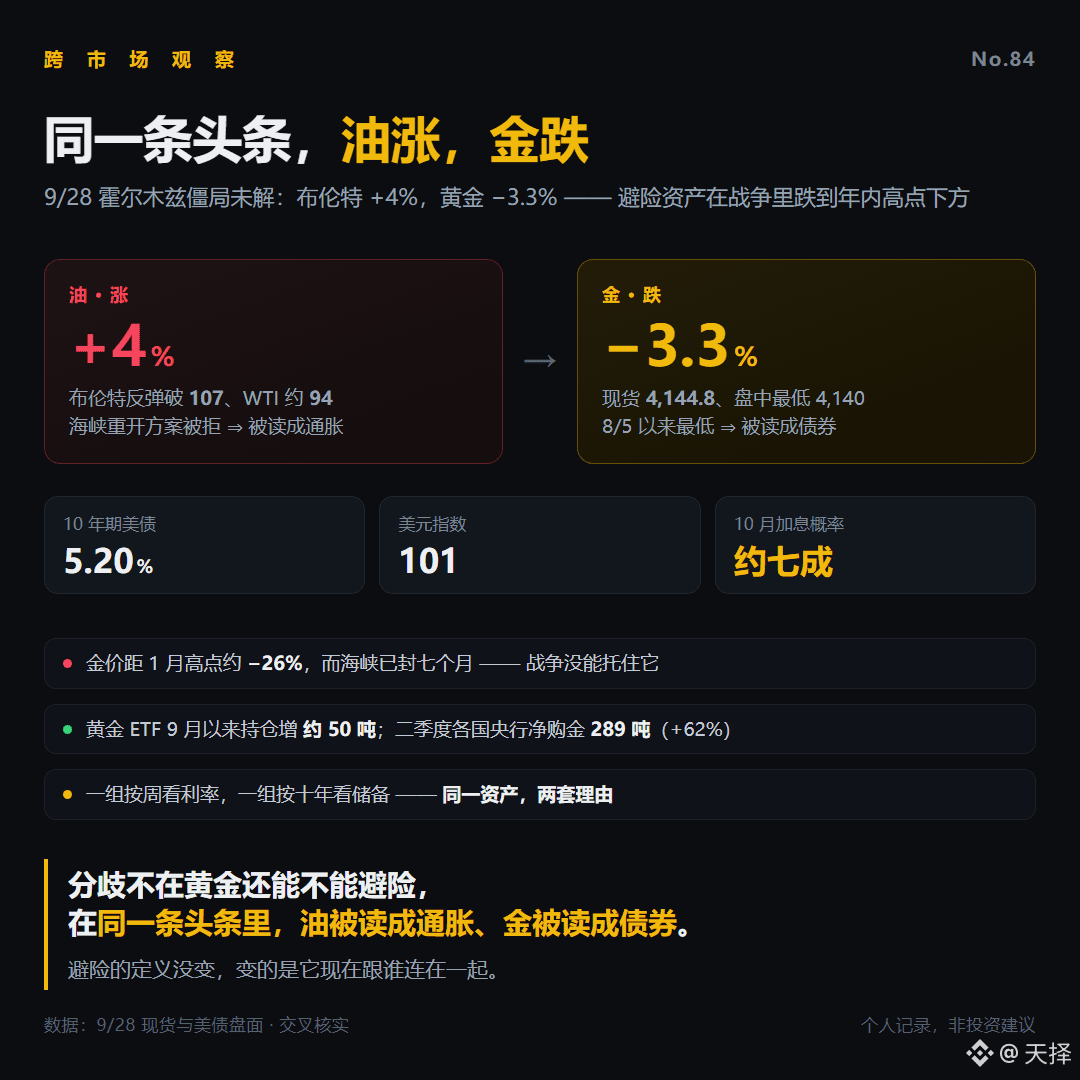
▪️ Ngày 9/28, phía Mỹ từ chối phương án cho Iran nối lại hoạt động qua eo biển. Brent bật lên khoảng 4%, vượt 107; WTI ở mức khoảng 94. Trong cùng ngày, giá vàng giao ngay giảm 3,27% xuống 4.144,8 USD. Trong phiên chạm đáy quanh 4.140, mức thấp nhất kể từ 8/5; trong vòng một tuần đã lần lượt phá các mốc quan trọng 4.400, rồi 4.300 và 4.200.
▪️ Áp lực đến từ hai mạch khác, và cả hai đều hướng lên: lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm vượt 5,20% (mức cao nhất kể từ năm 2007) và chỉ số USD Index đứng vững ở 101. Theo cách tính của CME, xác suất đến tháng 10 tiếp tục tăng lãi suất thêm 25 điểm cơ bản khoảng bảy phần.
▪️ Cùng một tin tức nhưng được hiểu theo hai câu chuyện khác nhau: dầu định giá theo lạm phát, còn vàng định giá theo lãi suất. Chiến tranh đẩy giá dầu lên, giá dầu lại làm tăng kỳ vọng lạm phát; kỳ vọng lạm phát nâng xác suất tăng lãi suất—nhu cầu mua phòng thủ bị các lệnh bán do chi phí cơ hội lấn át. Chiến tranh kéo dài bảy tháng, nhưng giá vàng vẫn thấp hơn khoảng 26% so với đỉnh vào tháng 1.
▪️ Ở một chiều khác, hai nhóm người mua ít giống nhà đầu cơ nhất vẫn tiếp tục mua: quỹ ETF vàng tăng khoảng 50 tấn kể từ tháng 9; trong quý 2, các ngân hàng trung ương các nước mua ròng vàng 289 tấn, tăng 62% so với cùng kỳ. Có người nhìn lãi suất theo tuần, có người nhìn theo kỳ hạn 10 năm để nắm dự trữ.
Sự bất đồng không nằm ở việc vàng còn có thể phòng thủ hay không, mà nằm ở việc cùng một tiêu đề, dầu được đọc là lạm phát còn vàng được đọc là trái phiếu.
Định nghĩa “phòng thủ” không đổi; thay đổi là nó hiện đang gắn với ai. Ở lần giảm này, bạn đọc nó là cơ hội hay là xu hướng? $PAXG