#USDC #稳定币支付 Một công ty phần mềm thanh toán đang phục vụ khách hàng phủ sóng toàn cầu trong 5 ngân hàng doanh nghiệp hàng đầu thì có tới 4 ngân hàng, nhưng điều đó không đồng nghĩa với việc 4 ngân hàng này đã sử dụng USDC để thanh toán. Hôm nay, Circle và Volante công bố hợp tác. Câu hỏi đáng giá hơn cả là: Sau khi đưa chức năng stablecoin vào hệ thống thanh toán quen thuộc của ngân hàng, còn thiếu những bước nào để có thể sử dụng trong thực tế?
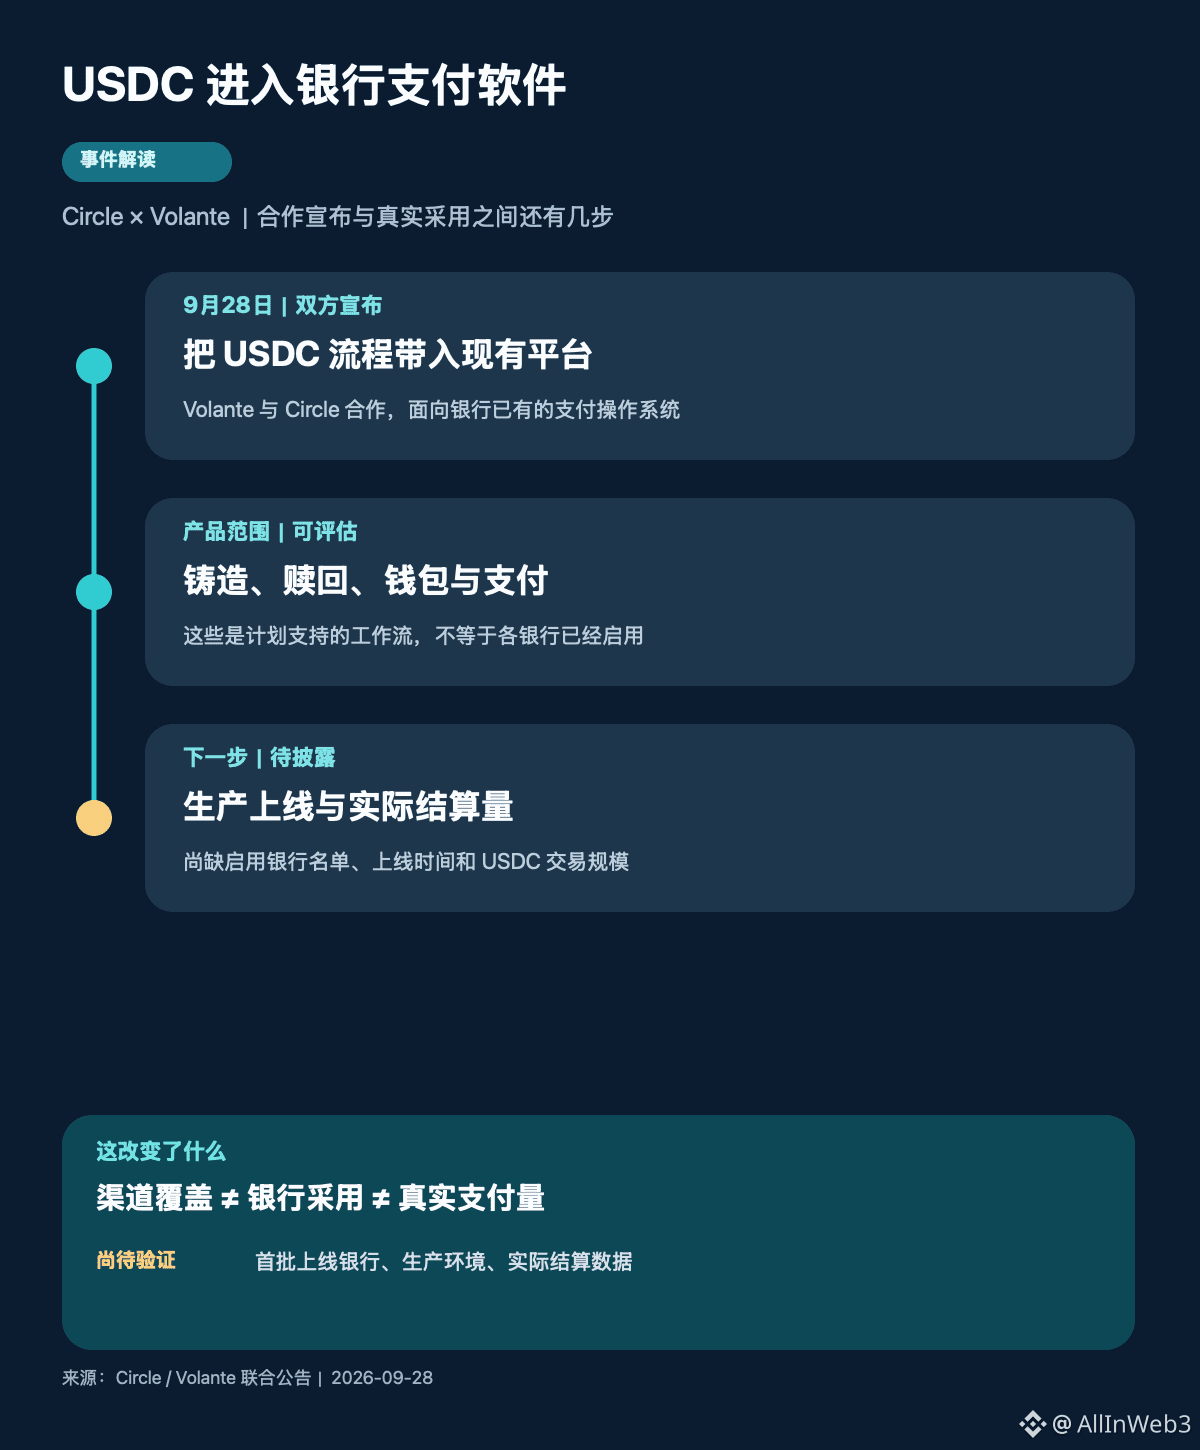
Trước hết, hãy xem thông báo nói gì. Ngày 28/9, Circle và Volante cho biết phía sau sẽ giới thiệu các quy trình liên quan đến USDC vào nền tảng thanh toán của mình, để các tổ chức tài chính đánh giá việc thanh toán bằng stablecoin trong bối cảnh vẫn giữ các yêu cầu vận hành, kiểm soát và ra/vào tiền pháp định như hiện có. Các quy trình được liệt kê bao gồm: đúc (mint), chuộc/hủy (redeem), đăng ký ví nhận tiền, điều chuyển vốn, thông báo và thanh toán giữa các ví. Volante cho biết khách hàng hiện tại của họ bao gồm 4 trong số 5 ngân hàng doanh nghiệp hàng đầu trên toàn cầu và 7 ngân hàng trong nhóm 10 ngân hàng hàng đầu tại Mỹ. Mô tả này nói về việc phủ sóng khách hàng của công ty phần mềm, không phải việc các ngân hàng đó đã bật USDC. Lời của một lãnh đạo Volante là khách hàng “sớm có thể thử nghiệm” các quy trình liên quan; thông báo không nêu danh sách ngân hàng thuộc đợt đầu tiên hay thời điểm lên hệ thống chính thức.
Ý nghĩa lớp thứ nhất là thay đổi cách kết nối. Nếu ngân hàng có thể xem các quy trình USDC ngay trên nền tảng thanh toán mà họ đã sử dụng, thì không cần phải xây dựng một hệ thống tài sản kỹ thuật số hoàn chỉnh chỉ để phục vụ việc thử nghiệm. Điều này có thể rút ngắn lộ trình đánh giá kỹ thuật; tuy nhiên, sự hiện diện của “cửa kỹ thuật” không đồng nghĩa với việc mọi thứ về tuân thủ, quản lý ví, đối soát tài chính và ủy quyền khách hàng đã được hoàn tất. Tôi quan tâm không phải là nền tảng hỗ trợ được bao nhiêu tính năng, mà là ngân hàng sẽ đưa những quy trình nào vào vận hành kinh doanh thực sự.
Lớp thứ hai là giới hạn về “quy mô”. Việc đúc và chuộc/hủy, đăng ký ví, thanh toán giữa các ví được đưa vào danh sách để đánh giá chỉ có thể chứng minh rằng thiết kế hợp tác bao phủ các khâu đó. Nó không thể chứng minh rằng USDC đã “chảy” qua toàn bộ khách hàng ngân hàng của Volante, và càng không thể dựa vào đó để ước tính lượng phát hành mới, phí dịch vụ hay phần thị phần trong thanh toán của ngân hàng. Thông báo không tiết lộ khối lượng giao dịch thực tế, ngân hàng đã lên sẵn, “hành lang” thanh toán (payment corridor), hay dữ liệu về sự cố và tuân thủ sau khi triển khai. Quy đổi trực tiếp số lượng khách hàng thành tỷ lệ ứng dụng stablecoin là cách hiểu sai dễ nhất của tin tức này.
Nhận định của tôi là cuộc cạnh tranh stablecoin đang bước vào luồng công việc hiện có của ngân hàng, và điểm kiểm chứng thực sự vẫn nằm ở môi trường sản xuất. Chỉ khi các thông tin sau được công bố—như tên ngân hàng cụ thể, thời điểm lên sàn, khối lượng thanh toán thực tế và lộ trình chuộc/hủy—thì mới có thể đánh giá rằng hợp tác này đã đi từ khả năng trình diễn sang việc được áp dụng. Theo bạn, bước khó nhất mà ngân hàng phải vượt qua là kết nối kỹ thuật, phê duyệt tuân thủ hay việc khách hàng thực sự sẵn sàng sử dụng?
Nguồn: Thông cáo liên hợp Circle/Volante ngày 28/9.