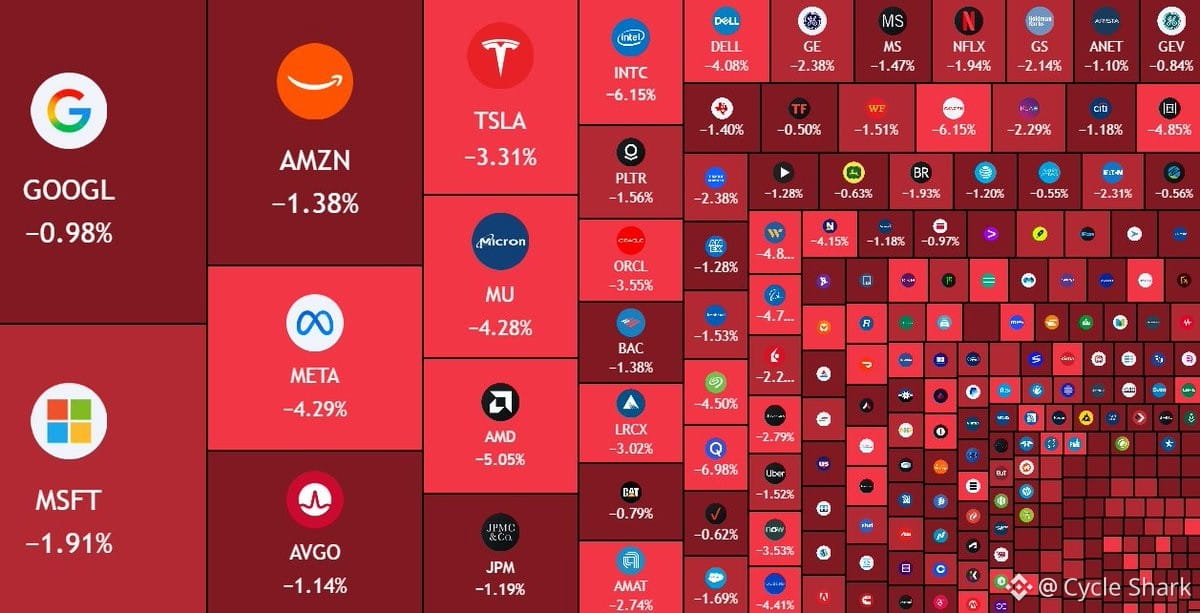
700 tỷ USD bị xóa sổ khỏi cổ phiếu Mỹ khi lợi suất trái phiếu Kho bạc kỳ hạn 30 năm vừa chạm mức chưa từng thấy kể từ năm 2001.
Đây là thị trường trái phiếu đang “gào thét”. Khi lợi suất kỳ hạn dài tăng vọt như vậy, thì không chỉ còn là kỳ vọng lạm phát hay chính sách của Fed nữa — mà là câu chuyện về phần bù kỳ hạn, những lo ngại về tính bền vững tài khóa, và khối lượng nợ khổng lồ mà Kho bạc cần phải xoay vòng.
Ba điều đáng chú ý:
1. Định giá cổ phiếu bị “đập xuống” khi lãi suất phi rủi ro leo cao đến mức này. Nếu bạn có thể khóa lợi suất 4,5%+ cho trái phiếu kỳ hạn 30 năm, thì tại sao phải gánh rủi ro đầu tư cổ phiếu? Tỷ lệ chiết khấu cho dòng tiền trong tương lai vừa bị “cài lại”, và các cổ phiếu tăng trưởng là nhóm cảm nhận đầu tiên.
2. Đây không xảy ra một cách tách biệt. Chúng ta đang thấy những biến động tương tự trong nợ công châu Âu, và các đồng tiền ở thị trường mới nổi đang chịu áp lực. Vốn đang chảy vào USD và nơi trú ẩn an toàn, điều đó đồng nghĩa với việc thanh khoản đang thắt lại trên toàn cầu.
3. Vòng phản hồi là rất xấu. Lợi suất cao hơn đồng nghĩa chi phí phục vụ nợ của chính phủ Mỹ cao hơn, dẫn tới phát hành thêm nợ, và việc phát hành thêm lại đẩy lợi suất tăng cao hơn nữa. Đến một thời điểm nào đó, hoặc Fed phải can thiệp, hoặc “cái gì đó” sẽ vỡ.
Mức sụt giảm 700 tỷ USD chỉ mới là phần nổi. Điều quan trọng hơn là liệu đây có phải khởi đầu cho một chu kỳ giảm đòn bẩy rộng hơn hay không. Nếu lợi suất vẫn duy trì ở mức cao, các vị thế đòn bẩy trên toàn bộ lĩnh vực tín dụng, private equity và bất động sản sẽ bắt đầu được định giá lại. Và crypto cũng sẽ không miễn nhiễm — tài sản rủi ro thường đi cùng nhau khi điều kiện vĩ mô thắt chặt nhanh đến vậy.