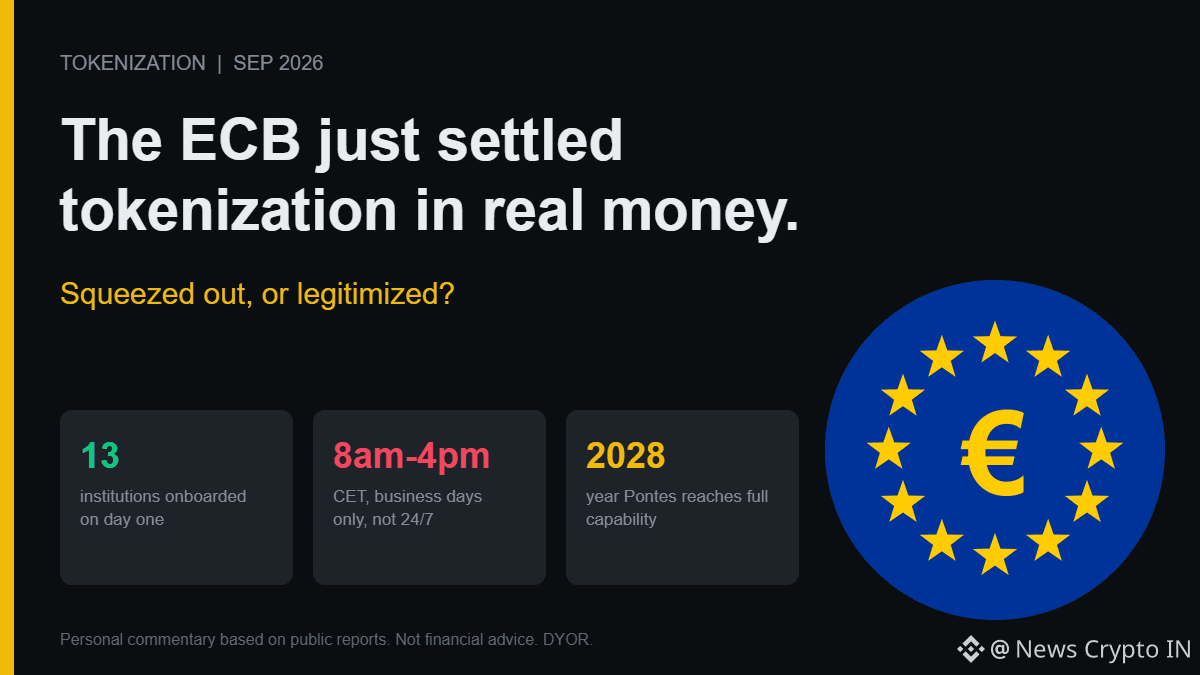
ECB vừa kích hoạt Pontes, một cây cầu cho phép chứng khoán token hóa được thanh toán bằng tiền thực của ngân hàng trung ương. Pontes chính thức đi vào hoạt động từ ngày 21/9 với 13 tổ chức tham gia, bao gồm Deutsche Bank, Santander, Société Générale, KfW và Ngân hàng Đầu tư Châu Âu, cùng với bốn nhà vận hành sổ cái như Clearstream. ECB cũng đã bắt đầu chuẩn bị đầu tư một phần nhỏ quỹ của chính mình vào các chứng khoán token hóa, được thanh toán thông qua Pontes.
Vì sao điều này quan trọng: các giao dịch token hóa phần lớn vẫn được thanh toán bằng tiền của ngân hàng thương mại hoặc stablecoin, vốn mang rủi ro tín dụng mà các tổ chức lớn không ưa chuộng. Một tài sản thanh toán không có rủi ro là một trong những rào cản lớn nhất. Pontes loại bỏ rào cản đó, ít nhất là đối với các bên tham gia ở phân khúc bán buôn.
Các lưu ý mà crypto Twitter sẽ bỏ qua:
- Hệ thống chạy từ 8:00 đến 16:00 CET vào ngày làm việc. Không hoạt động 24/7.
- Tính hoàn tất (finality) của “chân tiền” vẫn dựa trên hệ thống TARGET2 hiện có.
- Chỉ dành cho bán buôn: cho ngân hàng và hạ tầng thị trường, không dành cho bán lẻ.
- Năng lực đầy đủ, với thời gian dài hơn và nhiều tính năng hơn, nhắm tới năm 2028.
Vì vậy, đây không phải là “blockchain thay thế ngân hàng”. Mà là các ngân hàng áp dụng blockchain theo các điều kiện của riêng họ, trong đó ngân hàng trung ương đóng vai trò lớp thanh toán.
Câu hỏi mở đối với stablecoin: nếu các tổ chức có thể thanh toán tài sản token hóa bằng tiền ngân hàng trung ương, thì “case” sử dụng ở phân khúc bán buôn cho một stablecoin tư nhân là gì? Bán lẻ và nhu cầu hoạt động 24/7 vẫn giống như lãnh địa của stablecoin (quan điểm của tôi), nhưng phần dành cho tổ chức vừa bị thu hẹp.
Liệu việc thanh toán qua ngân hàng trung ương sẽ “đẩy” stablecoin ra khỏi tài chính tổ chức, hay nó sẽ hợp thức hóa thương vụ token hóa mà crypto đang bán?
#ECB #Tokenization