


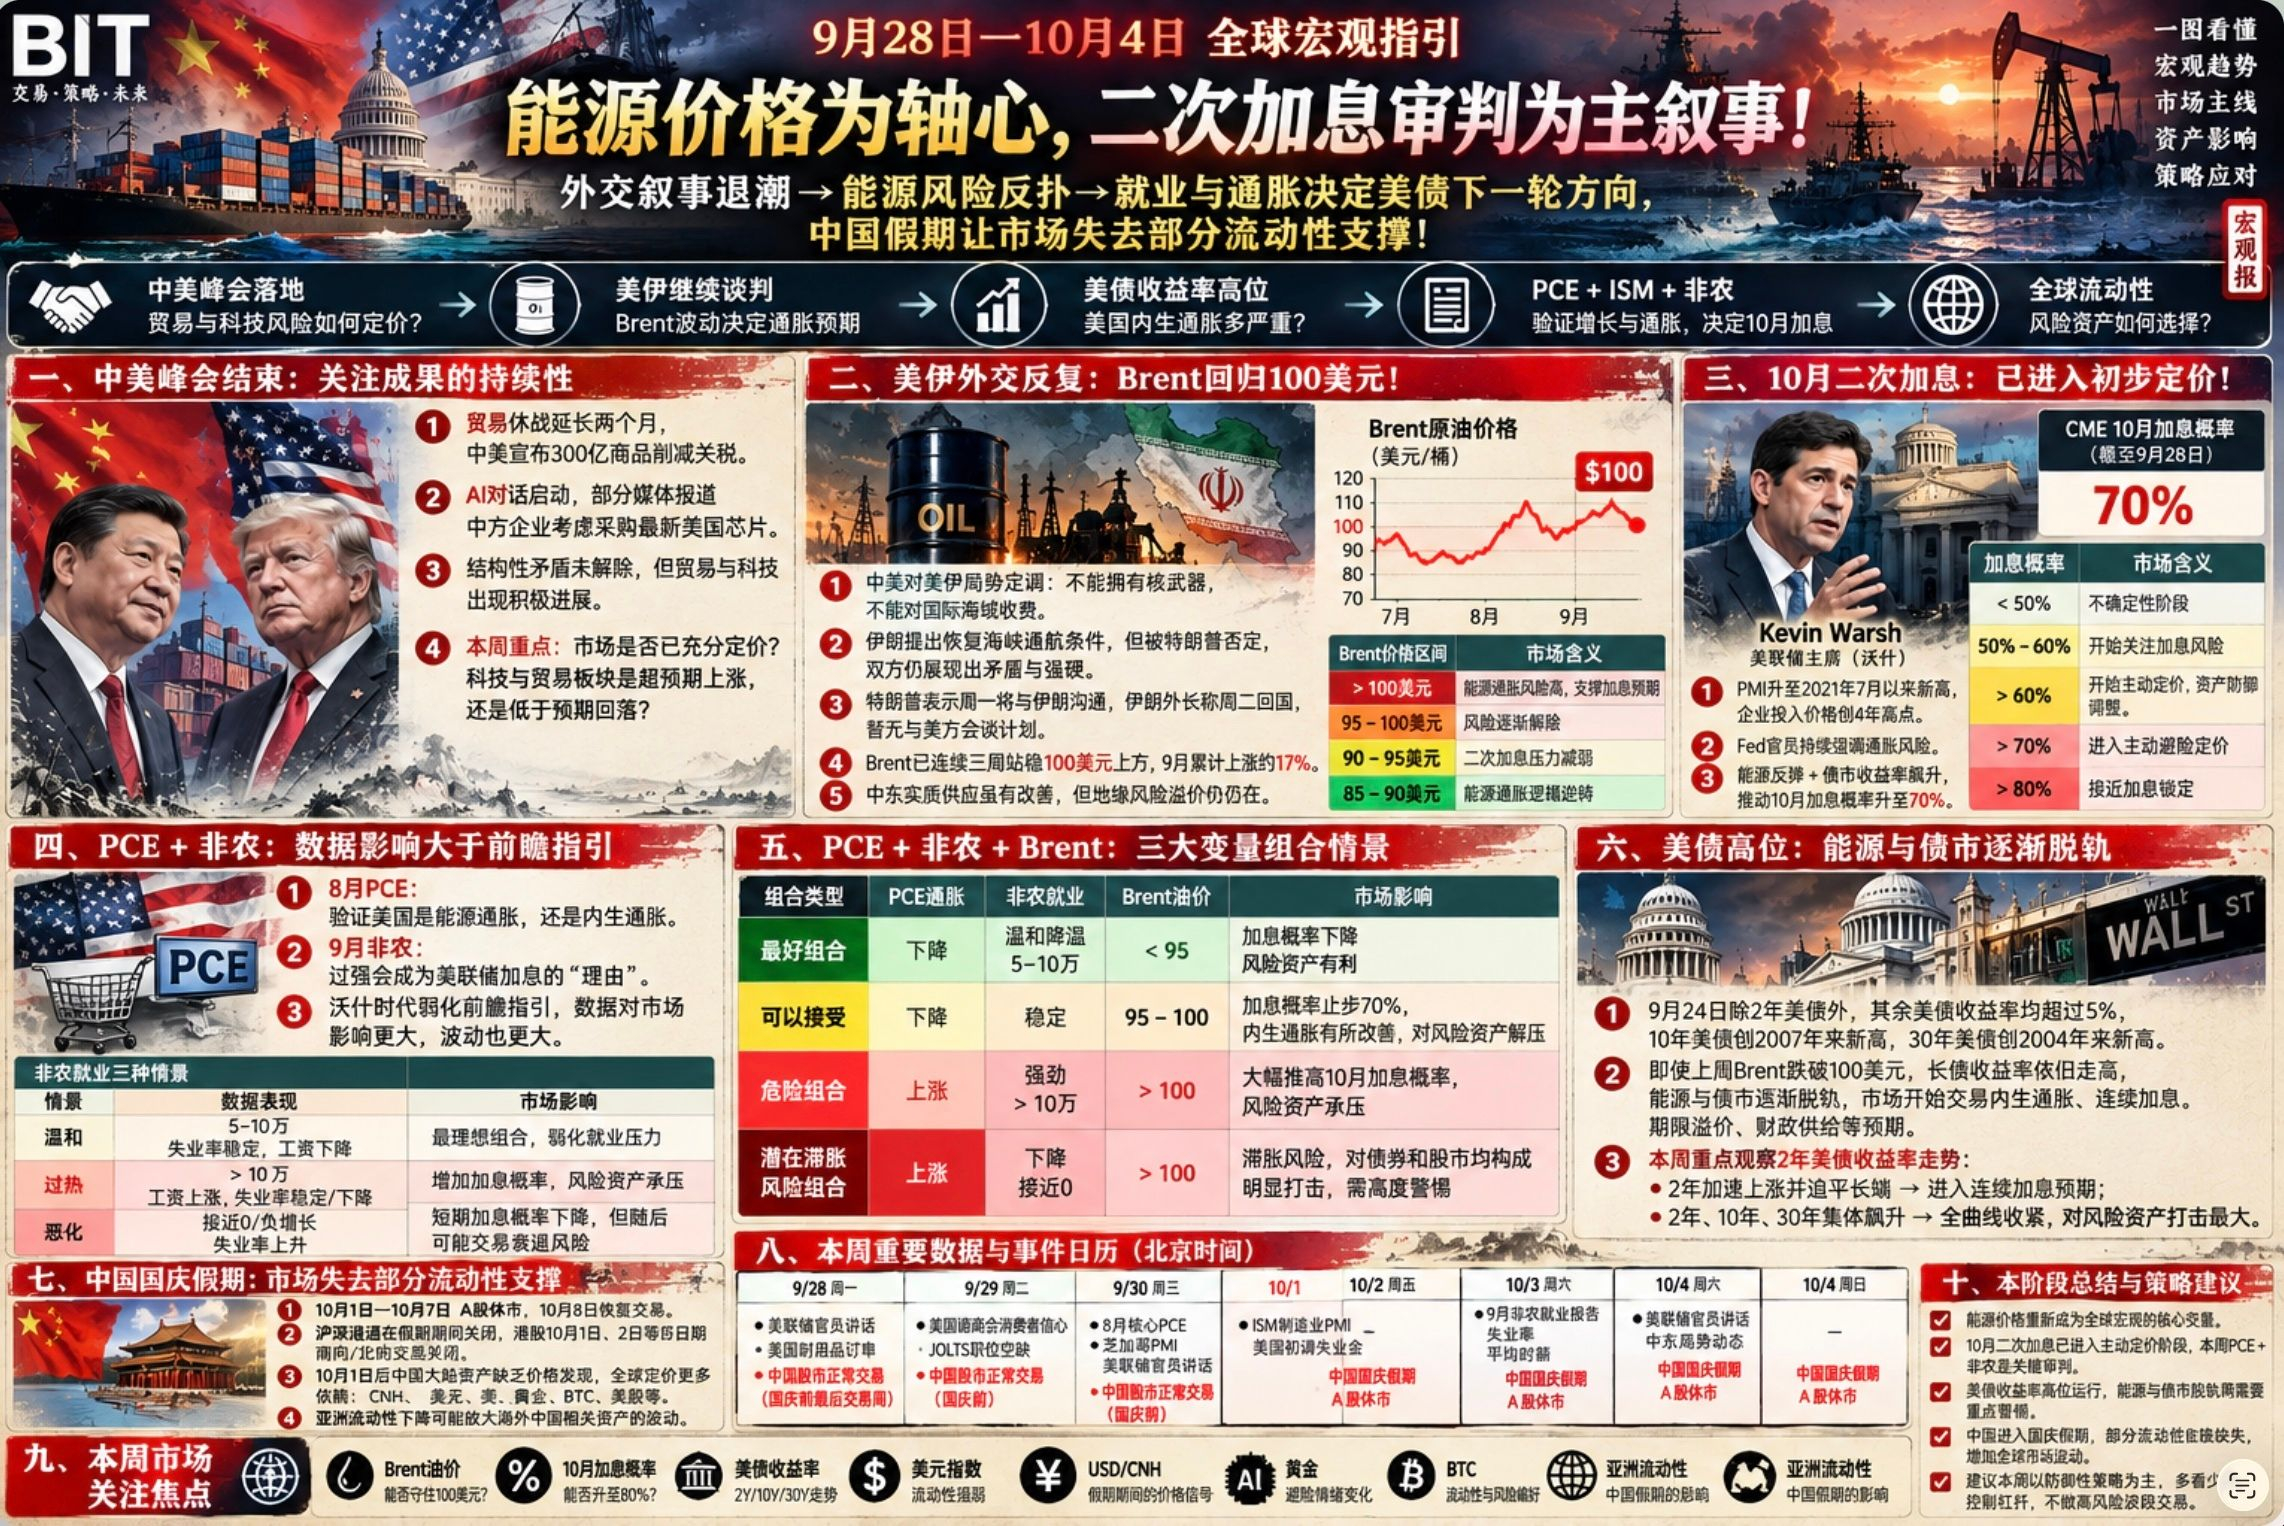
28/9—4/10: chỉ dẫn vĩ mô toàn cầu tuần này—lấy giá năng lượng làm trục, câu chuyện chính là phiên “xét xử” tăng lãi suất lần hai!
Thoái trào tự sự ngoại giao → rủi ro năng lượng quay trở lại → việc làm và lạm phát quyết định hướng đi tiếp theo của trái phiếu Mỹ; kỳ nghỉ của Trung Quốc khiến thị trường mất đi một phần lực hỗ trợ thanh khoản!
Chuỗi logic vĩ mô trong tuần này: #比特币跌破8.3万美元
Hội nghị thượng đỉnh Trung–Mỹ đi vào thực tế: liệu thị trường có định giá lại mức chênh rủi ro về thương mại và công nghệ hay không?
Mỹ và Iran tiếp tục đàm phán: liệu kỳ vọng có thể tiếp tục đàm phán lạc quan, giá Brent dao động, từ đó quyết định kỳ vọng lạm phát năng lượng toàn cầu
Lợi suất trái phiếu Mỹ ở mức cao: lạm phát nội sinh ở Mỹ nghiêm trọng đến mức nào?
PCE + ISM + Phi nông nghiệp: bộ dữ liệu xác nhận tăng trưởng và lạm phát của Mỹ như thế nào; việc định giá lại cho đợt tăng lãi suất tháng 10; và định hướng của thị trường trái phiếu cũng như tác động đến thanh khoản toàn cầu sẽ ra sao?
Một, mạch chính thứ nhất: sau khi hội nghị thượng đỉnh Mỹ-Trung kết thúc, hai bên sẽ kiểm chứng các kết quả của hội nghị lần này!
Sau hội nghị thượng đỉnh Mỹ-Trung tuần trước, dù các mâu thuẫn mang tính cấu trúc chưa được giải quyết, nhưng đã xuất hiện tiến triển trong công nghệ và thương mại
Về thương mại: hai bên gia hạn thỏa thuận đình chiến thương mại thêm 2 tháng; Mỹ-Trung công bố cắt giảm thuế quan đối với 30 tỷ USD hàng hóa. Về AI: hai bên mở đối thoại; sau đó có một số phương tiện truyền thông đưa tin rằng doanh nghiệp phía Trung Quốc đang cân nhắc mua chip Mỹ phiên bản mới nhất.
Vì vậy, trong tuần này cần chú ý: trước hội nghị thượng đỉnh Mỹ-Trung, thị trường đã đặt giá lạc quan cho tài sản ở mức bao nhiêu; sau khi hội nghị kết thúc, liệu có đáp ứng kỳ vọng của thị trường hay không; khẩu vị rủi ro của thị trường sẽ điều chỉnh ra sao—tăng vượt kỳ vọng hay giảm dưới kỳ vọng; đặc biệt là liên quan đến hai mảng then chốt công nghệ và thương mại
Tính đến hiện tại, theo các bài báo truyền thông, cho thấy AI và thương mại đều có tiến triển; bước tiếp theo là xem hai mảng này có được đẩy tiến thuận lợi hay không
Hai, mạch chính thứ hai: ngoại giao Mỹ-Iran biến động qua lại, giá Brent quay về 100 USD, gây chấn động lên tài sản toàn cầu!
1, trong hội nghị thượng đỉnh Mỹ-Trung lần này, hai nước đã sơ bộ định rõ về tình hình Mỹ-Iran: không được sở hữu vũ khí hạt nhân, không được thu phí đối với vùng biển quốc tế; đây là nhận thức chung ban đầu giữa hai nước Mỹ và Trung Quốc
2, trong thời gian diễn ra hội nghị thượng đỉnh Mỹ-Trung, tôi cho rằng đây là then chốt quan trọng nhất trong nửa cuối năm để trung gian hóa tình hình Mỹ-Iran; cả hai phía Mỹ-Iran, Trung Quốc và các nước khác đóng vai trò trung gian đều quy tụ tại Mỹ; nếu lần trung gian này không hiệu quả, tình hình Mỹ-Iran có thể sẽ khó xử hơn
3, dựa trên việc hai nước định rõ quan điểm trong bối cảnh Mỹ-Trung, phía Iran hiện đã xác định rõ không sở hữu vũ khí hạt nhân, tạm thời không thu phí đối với eo biển, và còn đề xuất các điều kiện để nối lại việc thông thương qua eo biển; tuy nhiên điều kiện này bị Trump bác bỏ,
4, tất nhiên, sau khi cuối tuần Trump bác bỏ, ông lại nói rằng sẽ trao đổi với Iran vào thứ Hai; còn Ngoại trưởng Iran (đang ở Liên Hợp Quốc) cũng đồng thời cho biết thứ Ba sẽ về nước và không có kế hoạch đàm phán với đoàn đại diện của Mỹ
5, về ngoại giao công khai, cả hai bên đều thể hiện mâu thuẫn và lập trường cứng rắn; tôi cho rằng điều này không phải là chuyện xấu—việc giao tiếp công khai bị phủ định không có nghĩa là giao tiếp riêng không thể diễn ra; hiệu quả dàn xếp đến từ hội nghị thượng đỉnh Mỹ-Trung tôi cho rằng vẫn còn; tuần này là một điểm thử thách quan trọng đối với kết quả dàn xếp!
6, Brent trong ngày bật lên 2% và quay về gần 100 USD; đã liên tục ba tuần đứng vững trên 100 USD; mức tăng lũy kế trong tháng 9 là 17%; trước đó tôi đã nói về việc giá Brent ảnh hưởng đến thị trường như thế nào
Trên 100 USD là phần đóng góp của lạm phát năng lượng
Trong vùng 95-100 USD, rủi ro dần được giải tỏa
Trong vùng 90-95 USD, rủi ro tăng lãi suất lần hai được giải tỏa
Trong vùng 85-90 USD, logic lạm phát năng lượng đảo chiều, logic lạm phát quay trở lại lạm phát mang tính nội sinh của nền kinh tế
Hiện tại, giá năng lượng đã quay về quanh mức 100 USD; cộng thêm lo ngại lạm phát nội sinh do lợi suất cao trên thị trường trái phiếu tuần trước, hiện rõ ràng xác suất tăng lãi suất đang tăng thêm
Thứ ba, mạch chính thứ ba: dưới tác động của giá năng lượng, việc tăng lãi suất tháng 10 đã chuyển từ trạng thái không chắc chắn sang định giá sơ bộ!
Ngày 23/9, S&P Global của Mỹ lên mức cao nhất kể từ tháng 7/2021; đồng thời dữ liệu cho thấy giá mà doanh nghiệp đưa vào (chi phí đầu vào) tăng lên mức cao nhất trong 4 năm; sau đó các quan chức Fed bắt đầu nhấn mạnh rủi ro lạm phát, khiến xác suất tăng lãi suất tháng 10 được nâng lên trên 60%
Tính đến thời điểm đăng bài, CME cho thấy xác suất tăng lãi suất tháng 10 cao tới 70%; tác động của xác suất đến kỳ vọng thị trường là:
<50%, thị trường đang ở giai đoạn bất định
50%-60%,thị trường bắt đầu quan tâm đến rủi ro tăng lãi suất
>60%,thị trường bắt đầu chủ động định giá, một phần tài sản bắt đầu điều chỉnh phòng thủ do việc tăng lãi suất
>70%: việc định giá từ phòng thủ chuyển sang chủ động phòng tránh; việc định giá cho tăng lãi suất càng rõ ràng hơn
>80%, gần như ‘khóa’ việc tăng lãi suất; thị trường sẽ định giá đầy đủ cho đợt tăng lãi suất tháng 10
Hiện tại, vào sáng thứ Hai, khi Brent bật lên, lợi suất trên thị trường trái phiếu tăng vọt, khiến tài sản rủi ro chịu áp lực rõ rệt; đây chính là logic điển hình: từ định giá phòng thủ chuyển sang định giá phòng tránh tăng lãi suất
Thứ tư, thời đại của ‘Fed’ (Washington/Waltz?), dữ liệu ảnh hưởng lớn hơn so với việc quản trị kỳ vọng của Fed; tuần này với PCE tháng 8 + phi nông nghiệp tháng 9 khiến logic định giá của thị trường càng trở nên phức tạp!
a, cần đặc biệt chú ý mức quan trọng của PCE tháng 8
Điểm cốt lõi của dữ liệu PCE này không phải là xem lạm phát trong quá khứ cao hay không, mà là xem hiện tại Mỹ đang ở trạng thái ‘lạm phát do năng lượng’ hay ‘lạm phát nội sinh’
Tuần trước, giá năng lượng ngắn hạn hạ nhiệt; nhưng lợi suất TPC Mỹ ngắn-dài hạn + dữ liệu PMI đưa ra cảnh báo; lạm phát của Mỹ đã chuyển từ giai đoạn sốc năng lượng sang giai đoạn bật lại của lạm phát nội sinh; vào tháng 8, Brent ở quanh 87-97 USD; do cú sốc năng lượng suy yếu, nên PCE tháng 8 sẽ là một ‘cửa sổ’ dữ liệu quan trọng để thị trường quan sát lạm phát nội sinh của Mỹ
Hiện Fed đang đối mặt với một tình huống chịu áp lực:
Brent>100 USD (áp lực lên dầu diesel cao) → chi phí doanh nghiệp tăng (PMI ở mức cao nhất 4 năm) → hoạt động kinh doanh của Mỹ vẫn mạnh mẽ → nếu PCE lõi trong tuần này vẫn duy trì độ dính → Fed sẽ có một bối cảnh lạm phát gồm lạm phát năng lượng + lạm phát doanh nghiệp + lạm phát do nhu cầu, từ đó làm tăng nhu cầu cần tăng lãi suất, nâng mạnh xác suất tăng lãi suất
b, nếu phi nông nghiệp quá mạnh sẽ trở thành yếu tố “đưa dao” cho Fed lần thứ hai (làm cớ cho tăng lãi suất)!
Hiện tại, dữ liệu từ phía đa số cho thấy các tổ chức đã xem “lạm phát + việc làm” trong tuần này là bộ dữ liệu quan trọng nhất mang tính quyết định trên phạm vi toàn cầu; bộ dữ liệu này cũng sẽ trở thành động lực chính để tiếp tục đẩy mạnh xác suất tăng lãi suất trong tháng 10
Kỳ vọng thị trường hiện tại cho thấy việc làm phi nông nghiệp tháng 9 ở mức 0,9-1,0 triệu người?; ở đây tôi chia việc làm phi nông nghiệp thành ba ‘tầng’, mang lại ba kiểu tác động khác nhau:
Ôn hòa: phi nông nghiệp trong khoảng 50-100 nghìn (tức 0,5-1 triệu?); tỷ lệ thất nghiệp ổn định, lương giảm—đây là tổ hợp ‘dễ chịu nhất’ cho thị trường; làm suy yếu yếu tố dữ liệu việc làm bản thân nó
Quá nóng: phi nông nghiệp vượt 100 nghìn, lương tăng, tỷ lệ thất nghiệp ổn định thậm chí giảm; nếu tình trạng việc làm quá nóng lại cộng thêm độ dính của PCE, chắc chắn sẽ làm tăng xác suất tăng lãi suất
Đột ngột xấu đi: “phi nông nghiệp” rơi gần về 0 hoặc tăng trưởng âm; tỷ lệ thất nghiệp tăng; trong ngắn hạn, xác suất tăng lãi suất tháng 10 giảm xuống; lợi suất TPC Mỹ kỳ hạn 2 năm đi xuống, nhưng sau đó thị trường có thể sẽ giao dịch rủi ro suy thoái kinh tế
c, tổ hợp PCE + việc làm phi nông nghiệp + Brent trong tuần này là một tổ hợp đa chiều phức tạp; tôi cũng chia thành ba kiểu tổ hợp khác nhau
Tổ hợp tốt nhất: PCE giảm + việc làm ôn hòa + Brent<95 USD, kìm hãm xác suất tăng lãi suất; tài sản rủi ro thuận lợi
Có thể chấp nhận: PCE giảm + việc làm ổn định + Brent 95-100 USD; dù thị trường rủi ro vẫn chịu áp lực, nhưng xác suất tăng lãi suất dừng ở mức 70%; lạm phát nội sinh được cải thiện, đối với thị trường rủi ro là như “giải tỏa áp lực”
Tổ hợp nguy hiểm: PCE tăng + việc làm mạnh + Brent>100 USD; điều này sẽ làm xác suất tăng lãi suất tháng 10 tăng thêm, khiến tài sản rủi ro bắt đầu được định giá theo kịch bản ‘tăng lãi suất 10’ hoặc tìm cách phòng tránh
Tổ hợp rủi ro đình lạm tiềm ẩn (stagnation + inflation): PCE tăng + việc làm giảm + Brent>100 USD; rủi ro đình lạm gây tác động rõ rệt đến trái phiếu và cổ phiếu, cần cảnh giác!
Năm, theo quan sát cá nhân của tôi, lợi suất TPC Mỹ tạm thời vượt năng lượng, mức độ rủi ro tiếp tục mở rộng, cần cảnh giác!
Ngày 24/9, ngoài kỳ hạn 2 năm, lợi suất các kỳ hạn trái phiếu Mỹ khác đều vượt 5%; lợi suất trái phiếu 10 năm vượt mức cao kỷ lục mới kể từ 2007, lợi suất trái phiếu 30 năm vượt mức cao mới kể từ 2004; trong bối cảnh lãi suất cao, thị trường càng lo ngại thâm hụt tài khóa và rủi ro trái phiếu Mỹ!
Đặc biệt là tuần trước Brent giảm xuống dưới 100 USD, nhưng xu hướng lại trái ngược với lợi suất trái phiếu dài; rõ ràng năng lượng và thị trường trái phiếu đang dần “tách nhịp”; nếu tuần trước chỉ là hiện tượng ngẫu nhiên thì tuần này là điểm quan sát quan trọng; nếu tiếp tục tách nhịp, nghĩa là áp lực lạm phát nội sinh đã không thể chờ thêm
Nếu sau này thị trường trái phiếu tiếp tục tách khỏi nhịp với năng lượng, điều đó nghĩa là thị trường trái phiếu đã bắt đầu giao dịch những kỳ vọng khác, chẳng hạn lạm phát nội sinh, các đợt tăng lãi suất liên tiếp, nhu cầu gia tăng “phần bù kỳ hạn” (term premium), nguồn cung tài khóa, và việc định giá lại rủi ro “toàn cầu không lợi suất” (global no-yield risk), v.v.; các kỳ vọng giao dịch này sẽ tác động lớn đến thanh khoản của thị trường tài chính
Vì vậy, trong tuần này cần tập trung quan sát lợi suất trái phiếu Mỹ kỳ hạn 2 năm: nếu sau khi dữ liệu vĩ mô công bố mà đè nén lợi suất ngắn và dài, khiến lợi suất 2 năm tăng nhanh hơn, thì đường cong giữa hai phía (ngắn-dài) sẽ tiến tới trạng thái tương đương; điều này cho thấy thị trường đã bước vào kỳ vọng tăng lãi suất liên tục, qua đó gây sức ép lên thị trường rủi ro—nhưng chưa phải rủi ro lớn
Nhưng nếu tiếp tục xảy ra tình trạng lợi suất TPC Mỹ kỳ hạn 2 năm, 10 năm và 30 năm cùng lúc tăng vọt, tức “thắt chặt toàn bộ đường cong” (all-curve tightening), thì điều này sẽ gây sức ép cực kỳ chí mạng lên tài sản rủi ro—cần cảnh giác!
Tóm tắt giai đoạn này: #黄金跌至4144美元
Những bạn luôn theo dõi nội dung mạch chính về vĩ mô có thể thấy rằng trong tuần này tôi không nhắc thêm rủi ro đồng Yên; đúng là sau khi có đợt tăng lãi suất đồng Yên, đồng Yên lại suy yếu—rủi ro của các giao dịch đóng vị thế chênh lệch lãi suất tạm thời được gỡ bỏ; tuần này không coi đây là điểm quan sát trọng tâm
Cần lưu ý thêm rằng sau thứ Tư của tuần này là kỳ nghỉ Quốc khánh Trung Quốc; chứng khoán không mở cửa, tài sản đại lục thiếu định giá và phát hiện giá cả (price discovery), từ đó cũng ảnh hưởng nhất định đến thanh khoản tài sản toàn cầu
Vì vậy, sự phức tạp trong dữ liệu vĩ mô của tuần này cộng với nửa tuần nghỉ lễ làm tăng nhiều bất định; khuyến nghị mọi người theo dõi nhiều hơn, làm ít hơn—chủ yếu dùng các biện pháp phòng thủ, không thực hiện giao dịch theo sóng rủi ro cao!