

Micron Technology (Nasdaq: MU) $MUB công bố kết quả quý 4 tài khóa sau khi thị trường đóng cửa ngày 30 tháng 9, khép lại một năm tài khóa mà cổ phiếu công ty tăng vọt. Câu hỏi đặt ra cho các nhà đầu tư giờ đây không còn là liệu nhà sản xuất bộ nhớ này có thể vượt dự báo hay không, mà là liệu kết quả kinh doanh, đặc biệt là triển vọng, có thể biện minh cho mức định giá đã tăng cao hơn hẳn mặt bằng chung của ngành hay không.
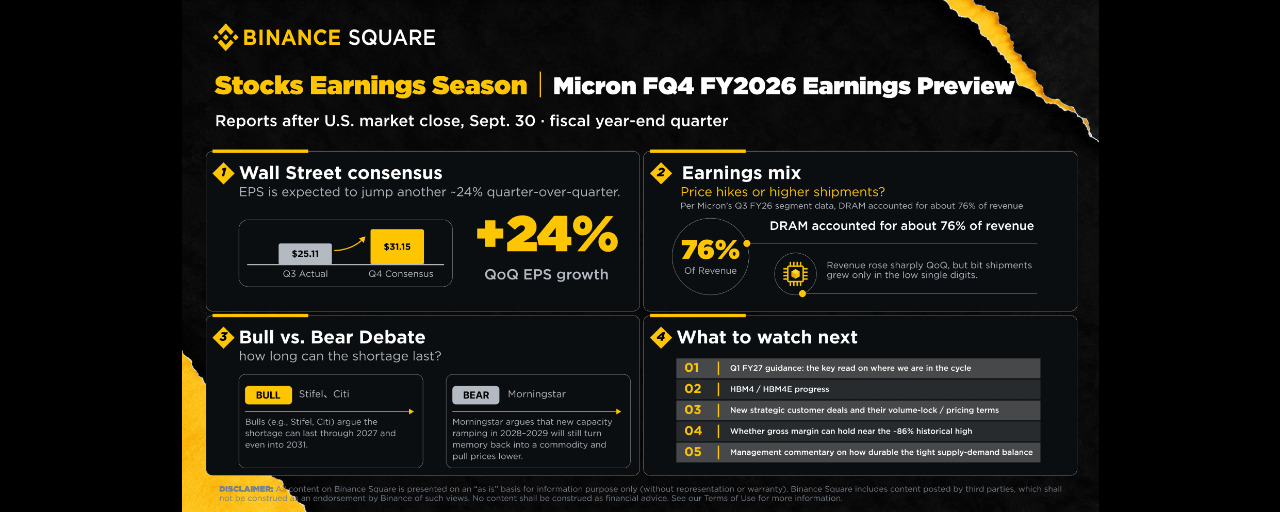
Trong quý kết thúc vào tháng 8, Micron dự báo doanh thu đạt 1 tỷ; lợi nhuận phi GAAP đạt 1; lợi nhuận pha loãng GAAP đạt 1; và biên lợi nhuận gộp khoảng 86%. Phố Wall dự báo kết quả ở mức trung vị hoặc nhỉnh hơn một chút trong khoảng này. Theo TipRanks, đồng thuận của các nhà phân tích bên bán dự báo doanh thu khoảng 50,6 tỷ và lợi nhuận điều chỉnh gần 31,16. Một quý trước, trong quý 3 tài khóa, Micron đạt 25,11 USD mỗi cổ phiếu khi doanh thu tăng khoảng 346% so với cùng kỳ năm trước. Nếu đạt mức đồng thuận, lợi nhuận sẽ tăng thêm khoảng 24% so với quý trước — một bước nhảy vọt đáng kể đối với bất kỳ nhà sản xuất chip nào.
Lợi nhuận đến từ giá, không phải sản lượng
Hầu hết các nhà phân tích cho rằng bước ngoặt lợi nhuận trong quý này bắt nguồn từ nguồn cung khan hiếm và giá tăng ở bộ nhớ băng thông cao cùng DRAM liên quan đến AI, chứ không phải từ sự gia tăng đột biến của số lượng sản phẩm xuất xưởng.
Cơ cấu doanh thu quý 3 tài khóa cho thấy điều đó. DRAM chiếm khoảng 76% doanh thu; dù doanh thu tăng mạnh so với quý trước, lượng bit xuất xưởng chỉ tăng ở mức một chữ số thấp. Mức tăng đến từ giá bán trung bình cao hơn; sản lượng tăng thêm chỉ đóng góp rất ít.
Điểm khác biệt của chu kỳ này so với các chu kỳ trước là vai trò của các thỏa thuận cung ứng dài hạn. Trong cuộc gọi công bố kết quả kinh doanh, ban lãnh đạo cho biết nhu cầu từ một số khách hàng chủ chốt hiện cao hơn khoảng 50% so với sản lượng Micron có thể cam kết cung cấp. Tính đến quý trước, công ty đã ký 16 thỏa thuận khách hàng chiến lược, bao phủ khoảng 20% lượng bit DRAM và khoảng 30% lượng bit NAND, gắn với khoảng 22 tỷ tiền đặt cọc và cam kết tiền mặt từ khách hàng.
Các nhà phân tích nghiêng về hướng lạc quan, nhưng giá mục tiêu chênh lệch rất lớn
Dữ liệu của TipRanks tính đến ngày 24 tháng 9 cho thấy 29 nhà phân tích đã đánh giá cổ phiếu trong ba tháng trước đó, với đồng thuận Mua mạnh—28 khuyến nghị mua, một khuyến nghị giữ và không có khuyến nghị bán. Giá mục tiêu trung bình là khoảng 2,200 và mức thấp nhất là 1,100 USD. Khoảng chênh lệch này phản ánh sự bất đồng thực sự về vị thế hiện tại của chu kỳ.
Stifel duy trì khuyến nghị mua đối với Micron với giá mục tiêu 1,500 USD, đồng thời dự đoán cả kết quả quý 4 lẫn dự báo triển vọng sẽ vượt đồng thuận. Tuy nhiên, hãng cho rằng dư địa tăng sẽ vừa phải hơn các quý gần đây do các thỏa thuận cung ứng có mức giá theo bậc và giới hạn ngắn hạn về lượng bit xuất xưởng. Hãng cũng dự đoán giá mỗi bit HBM4 sẽ tăng gần gấp đôi, với các cuộc đàm phán cho năm 2027 sắp đi đến hồi kết.
Chuyên gia phân tích Krish Sankar của TD Cowen duy trì khuyến nghị mua với giá mục tiêu 1,600 USD, và xem luận điểm đầu tư là câu chuyện tái định giá chứ không phải lợi nhuận: Micron đã đi được khoảng 80% chặng đường trong giai đoạn 18 tháng mở rộng biên lợi nhuận, nhưng niềm tin ngày càng tăng vào tính bền vững của chu kỳ vẫn có thể đẩy hệ số định giá lên cao hơn.
Citi cũng lạc quan, lập luận rằng nhu cầu AI có thể khiến thị trường bộ nhớ thiếu cung cho đến năm 2031.
Chuyên gia phân tích Ben Reitzes của Melius Research đưa ra giá mục tiêu cao nhất Phố Wall ở mức 2,200 USD, viện dẫn công suất HBM đã được đặt mua hết trong nhiều năm và khả năng dự báo doanh thu nhờ các hợp đồng dài hạn đã được ký kết.
Phe thận trọng lo ngại về việc bình thường hóa và định giá
Lập luận phản biện từ một số tổ chức và nhà đầu tư được nêu tên không tập trung nhiều vào khả năng nhu cầu AI sụp đổ, mà tập trung vào việc biên lợi nhuận cao quay về mức bình thường và cổ phiếu đã phản ánh quá nhiều kỳ vọng.
Chuyên gia phân tích James Schneider của Goldman Sachs là người thận trọng nhất trong số ba ngân hàng lớn, với khuyến nghị trung lập và mức 62 về lợi nhuận. Dù vậy, dự báo riêng của Goldman cho quý này cao hơn đồng thuận vài phần trăm—32.54—và ngân hàng dự kiến doanh thu quý 1 tài khóa tăng tuần tự ở mức hai chữ số thấp, đồng thời nêu việc các nhà sản xuất Trung Quốc bổ sung công suất dài hạn là rủi ro chính. Nói cách khác, lập trường trung lập của Goldman dựa trên định giá, chứ không phải nghi ngờ về các yếu tố cơ bản.
Chuyên gia phân tích William Kerwin của Morningstar chấm cổ phiếu hai sao, nhận định doanh nghiệp không có lợi thế kinh tế bền vững và xếp mức độ bất định là "Rất cao". Sau quý tháng 6, ông nâng giá trị hợp lý lên 455 nhưng vẫn cho rằng cổ phiếu đang đắt. Quan điểm bi quan của ông bắt nguồn từ tính chu kỳ: Kerwin xem bộ nhớ là ngành kinh doanh có tính chu kỳ căn bản và dự đoán làn sóng công suất mới trong năm 2028 và 2029 sẽ tạo ra tình trạng dư cung, kéo giá xuống. Theo ông, các thỏa thuận dài hạn giúp giảm nhẹ tác động nhưng không ngăn được đợt suy giảm, vì doanh thu thực sự được bảo đảm bằng hợp đồng khách hàng chỉ chiếm một phần tổng doanh thu.
Michael Burry, nhà đầu tư nổi tiếng nhờ thương vụ "The Big Short" và là người sáng lập Scion Asset Management, đã gia tăng các khoản cược theo chiều hướng giảm giá đối với Micron. Theo Yahoo Finance, ông đang bán khống cổ phiếu này cùng với ETF iShares Semiconductor. Luận điểm cơ bản của ông dựa vào những tín hiệu trong ngành: ông từng viện dẫn nhận định của chủ tịch Acer rằng thị trường DDR4 có nhiều người bán hơn người mua, đồng thời theo dõi CXMT của Trung Quốc, nơi tiến triển về tỷ lệ sản phẩm đạt chuẩn DDR5 và sản xuất quy mô lớn có thể bổ sung nguồn cung, hạn chế mọi đợt tăng giá bộ nhớ kéo dài.
Tranh luận giữa phe lạc quan và bi quan về nguồn cung rốt cuộc xoay quanh thời điểm. Phe lạc quan—trong đó có Stifel và Citi—cho rằng tình trạng thiếu hụt sẽ kéo dài đến năm 2027, thậm chí là năm 2031. Morningstar phản biện rằng công suất đi vào hoạt động trong năm 2028 và 2029 sẽ khiến bộ nhớ quay về bản chất hàng hóa phổ thông và kéo giá xuống trở lại.
Những yếu tố khác đáng theo dõi
Thuế quan. Investing.com đưa tin chính quyền Trump đang cân nhắc mở rộng thuế quan đối với chất bán dẫn, áp dụng cả với máy chủ và máy tính xách tay—một động thái mà ngành lo ngại có thể làm chậm tốc độ chi tiêu cho hạ tầng AI.
Tranh chấp bằng sáng chế. Netlist đã nộp đơn khiếu nại Micron về bộ nhớ DDR5 lên Ủy ban Thương mại Quốc tế Hoa Kỳ, và gần đây Micron đã thua một vụ kháng cáo bằng sáng chế trước công ty này. Khả năng ban hành lệnh cấm nhập khẩu trong ngắn hạn có vẻ thấp, nhưng đây sẽ là một rủi ro đáng kể.
Hoàn trả vốn. Theo CNBC, khoản tài trợ trực tiếp khoảng 6.165 tỷ USD từ Đạo luật CHIPS mà Micron được trao vào tháng 12 năm 2024 đi kèm các hạn chế, giới hạn việc mua lại cổ phiếu và chi trả cổ tức quy mô lớn đối với bên nhận tài trợ. Những hạn chế áp dụng riêng cho công ty này sẽ hết hiệu lực sau ngày 9 tháng 12 năm nay. Giám đốc tài chính Mark Murphy cho biết công ty dự định tăng mức hoàn trả vốn sau thời điểm đó, với kế hoạch dài hạn hoàn trả 100% dòng tiền tự do vượt mức cho cổ đông. Khi các đối thủ như SK Hynix đã công bố các chương trình mua lại cổ phiếu trị giá hàng tỷ đô la, nhà đầu tư sẽ chú ý xem ban lãnh đạo có đưa ra cam kết nào trong cuộc gọi hay không.
Nghiên cứu và phát triển. Micron dự định đầu tư 10 tỷ USD trong thập kỷ tới vào một trung tâm nghiên cứu ở Boise, Idaho, có tên Micron Research Labs.
Điều quan trọng nhất vào ngày 30 tháng 9
Quan điểm đồng thuận cho rằng dự báo cho quý tới sẽ quan trọng hơn các con số của quý hiện tại.
Dự báo quý 1 tài khóa là thước đo then chốt để đánh giá chu kỳ đang ở giai đoạn nào. TipRanks đưa ra đồng thuận của giới phân tích bên bán cho quý tháng 11 ở mức khoảng 46.9 tỷ và 31.49 về lợi nhuận (35.11); mô hình riêng của Goldman cho quý này dự báo khoảng 57.7 tỷ USD, cao hơn con số thị trường mà ngân hàng đưa ra.
Tiến độ HBM4 và HBM4E, cũng như việc Micron có thể duy trì hay gia tăng thị phần khoảng 20% trên thị trường HBM hay không.
Các thỏa thuận khách hàng chiến lược mới, cùng các điều khoản về sản lượng và giá—đặc biệt là tiến độ hướng tới việc bảo đảm trước một nửa doanh thu.
Liệu biên lợi nhuận gộp có giữ được gần mức cao 86% hay không, và tốc độ tăng giá có bắt đầu chững lại hay không.
Cách ban lãnh đạo diễn đạt về tính bền vững của cung và cầu. Bất kỳ dấu hiệu suy yếu nào về giá hoặc nhu cầu HBM cũng có thể kích hoạt phản ứng bán theo tin tức, ngay cả khi kết quả vượt kỳ vọng.