

$ENA sắp có một trong những thay đổi lớn nhất về tokenomics vào ngày 5 tháng 10.
Và tôi nghĩ mọi người cần hiểu cả hai mặt của vấn đề đó.
TLDR: Mở khóa ≠ áp lực bán
Theo lịch trình ban đầu, nhà đầu tư $ENA được cho là sẽ tiếp tục mở khóa theo tháng cho đến tháng 3 năm 2028.
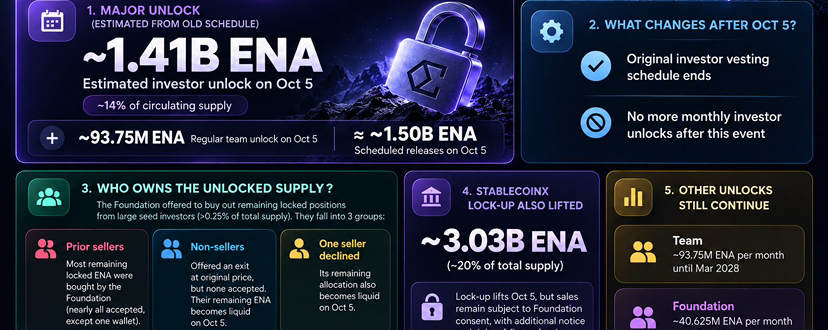
Thay vào đó, @ethena đang đẩy nhanh phần phân bổ còn lại dành cho nhà đầu tư theo lịch trình gốc vào ngày 5 tháng 10.
Dựa trên lịch trình vesting đã được công bố trước đó, điều này tương ứng với ước tính khoảng ~1,41B ENA, tức khoảng 14% tổng cung đang lưu hành hiện tại, và sẽ được mở khóa cùng một lúc.
Vì vậy, đúng là có một sự kiện cung ngắn hạn rất thực tế ở đây.
Nhưng việc ai thực sự sở hữu nguồn cung đó mới là điều quan trọng.
Quỹ Ethena trước đó đã đề nghị mua lại các vị thế còn bị khóa từ những nhà đầu tư hạt giống (seed) lớn, ban đầu được phân bổ hơn 0,25% tổng cung.
Ta có thể hình dung họ thành 3 nhóm:
1. Các nhà đầu tư lớn đã từng bán ENA
Quỹ đã đề nghị mua lại phần phân bổ còn bị khóa của họ.
Gần như tất cả các bên bán đủ điều kiện đã chấp nhận, ngoại trừ một ví (wallet).
Điều này quan trọng vì một số nhà đầu tư đã từng thể hiện sẵn sàng để bán thực tế đã bị loại khỏi dòng chảy mở khóa VC trong tương lai.
2. Các nhà đầu tư lớn đã KHÔNG bán
Họ cũng được đưa ra một lối thoát (exit) theo đúng giá mua ban đầu.
Không ai chấp nhận.
Vì vậy, lượng ENA còn lại của họ vẫn ở với họ và trở nên thanh khoản thông qua đợt mở khóa nhanh được đẩy lên trước vào ngày 5 tháng 10.
Đây có lẽ là những người nắm giữ mà tôi sẽ chú ý nhiều nhất.
Trước đây họ chưa từng là bên bán, điều đó khá khuyến khích, nhưng khi token của họ được mở khóa thì họ được quyền đánh giá lại quyết định đó.
3. Bên bán đủ điều kiện duy nhất đã từ chối đợt mua lại
Phần phân bổ nhà đầu tư còn lại của họ cũng sẽ trở nên thanh khoản vào ngày 5 tháng 10 thay vì tiếp tục theo lịch vesting theo tháng cũ.
Số tiền chính xác mà Quỹ (Foundation) đã mua từ các nhà đầu tư hiện chưa được công bố công khai, vì vậy tôi sẽ không cho rằng rủi ro về nguồn cung sắp tới đã biến mất.
Ngoài ra còn có StablecoinX, nắm giữ khoảng 3,03B ENA, tương đương khoảng 20% tổng cung.
Việc khóa ENA theo hợp đồng của họ cũng được gỡ bỏ vào ngày 5 tháng 10, tách biệt với đợt mở khóa của nhà đầu tư khoảng ~1,41B.
Điều đó không có nghĩa là thêm 3,03B ENA đột nhiên trở thành “free float” (phần cung lưu hành tự do).
Các đợt bán của StablecoinX vẫn phụ thuộc vào sự đồng ý của Quỹ, kèm theo thông báo bổ sung và các biện pháp bảo vệ quyền ưu tiên mua trước (right-of-first-refusal) đối với một số giao dịch bán nhất định.
Dù vậy, hiển nhiên đó là một “kho bạc” (treasury) đáng để theo dõi.
Thay đổi cấu trúc lớn hơn đến sau ngày 5 tháng 10. Lịch mở khóa các khoản phân bổ ban đầu của nhà đầu tư (recurring original-investor unlock schedule) kết thúc ở đó.
Các đợt mở khóa của Team và Quỹ vẫn tiếp tục đến năm 2028, vì vậy ENA không tự nhiên trở nên không bị pha loãng (dilution-free).
Nhưng phần “overhang” (áp lực) do lịch vesting (giải ngân/trao dần) của VC/nhà đầu tư, ban đầu dự kiến kéo dài đến tháng 3/2028, thực chất đã bị đẩy lùi thành một sự kiện thanh khoản lớn duy nhất.
Vì vậy, tôi không nghĩ thông điệp cần rút ra là:
"1,41B ENA được mở khóa = 1,41B ENA bị xả."
Nhưng tôi cũng không cho rằng ngày 5 tháng 10 tự động đồng nghĩa với “bullish tokenomics”.
Câu hỏi thực sự là:
Phần nguồn cung nhà đầu tư mới được giải phóng rốt cuộc có bao nhiêu người muốn bán?
Ngày 5 tháng 10 thực chất là một bài test về nguồn cung lớn chỉ diễn ra một lần.
Nếu lượng cung đó được hấp thụ, ENA sẽ đi ra phía bên kia với việc loại bỏ một trong những “token overhang” định kỳ lớn của mình.
Và từ đó, tokenomics sẽ dễ dự thảo (đánh giá) hơn rất nhiều, vì các nhà đầu tư không còn phải định giá thêm khoảng ~17 tháng các lần mở khóa VC định kỳ đó vào mỗi đợt tăng giá (rally) nữa.
Đó là điều tôi sẽ theo dõi.