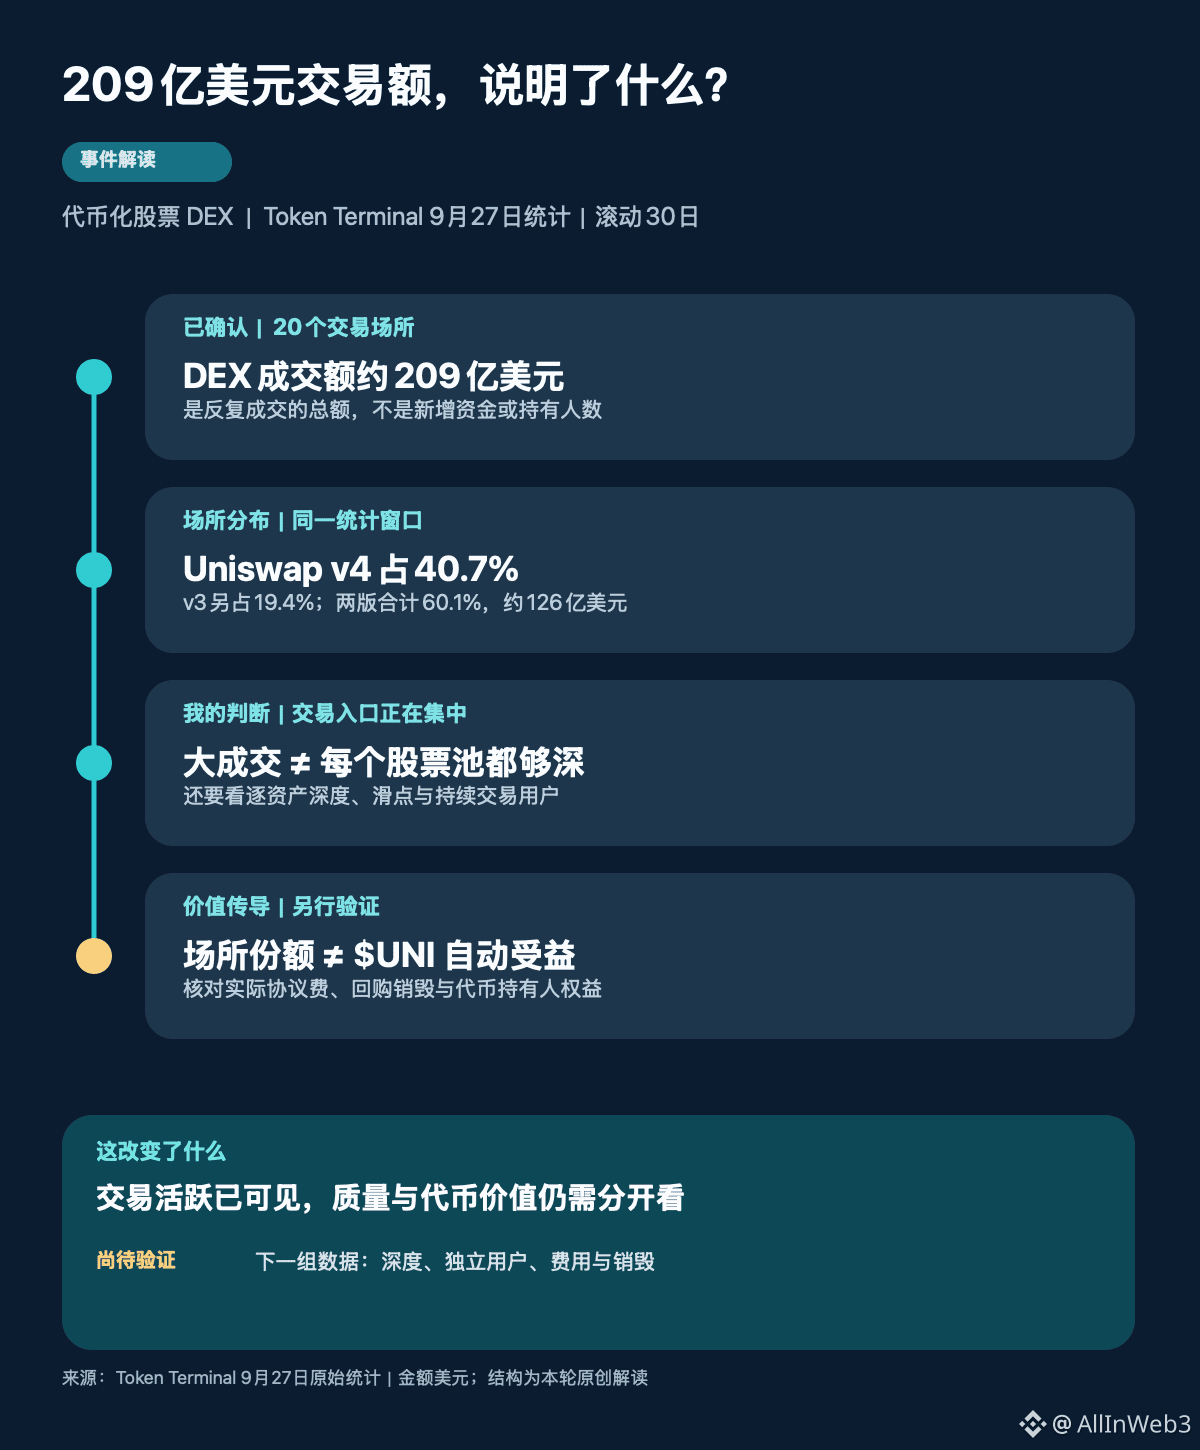
#代币化股票 #RWA 30 giao dịch trên chuỗi đạt 209 tỷ USD, nhưng điều dễ bị hiểu nhầm nhất thực ra là “209 tỷ”: con số này cho thấy cổ phiếu trên chuỗi có người giao dịch đi đi lại lại, nhưng không có nghĩa là đã có thêm dòng tiền mới với quy mô tương đương, và cũng không thể trực tiếp chuyển thành lợi nhuận cho $UNI .
Token Terminal vào rạng sáng 27/9 (theo giờ Bắc Kinh) công bố thống kê, bao phủ 20 sàn giao dịch DEX. Uniswap v4 chiếm 40,7% tổng giá trị giao dịch DEX của cổ phiếu token hóa trong 30 ngày gần đây, v3 chiếm 19,4%; cộng lại hai phiên bản là 60,1%, tương đương khoảng 12,6 tỷ USD. Con số rất lớn, nhưng nó trước hết mô tả giao dịch diễn ra ở đâu, chứ không phải ai cuối cùng nắm giữ bao nhiêu quyền lợi cổ phiếu.
Tôi cho rằng thay đổi đáng để thảo luận thực sự là: sự cạnh tranh của cổ phiếu token hóa đang chuyển từ “ai đưa được cổ phiếu lên chuỗi” sang “ai có thể thu hút giao dịch bền vững”. Một nơi tập trung được giao dịch có thể khiến nhà tạo lập thị trường sẵn sàng cung cấp báo giá hơn, và người dùng cũng dễ tìm được đối tác giao dịch hơn; nhưng đó chỉ là suy đoán hợp lý. Gộp v3 và v4 thành một cổng vào không đồng nghĩa là độ sâu của pool đối với từng cổ phiếu cụ thể chắc chắn đủ lớn, cũng không đảm bảo rằng trượt giá của các lệnh lớn sẽ thấp hơn. Để kiểm chứng điều này, nhất thiết phải đi sâu vào độ sâu pool của cùng một tài sản, chênh lệch giá và phân bố khối lượng giao dịch.
Tầng thứ hai là phải phân biệt giá trị giao dịch với chất lượng sử dụng. Giá trị giao dịch DEX tính cả việc một token được chuyển qua lại nhiều lần; đồng thời, sẽ có sự xuất hiện của arbitrage, tạo lập thị trường và nhu cầu đầu tư thực sự. Chỉ nhìn 209 tỷ USD không thể xác định liệu người dùng độc lập có tăng thêm hay không, và cũng không thể biết người nắm giữ cổ phiếu token hóa nhận được những quyền của cổ đông nào. Dưới các phương án phát hành khác nhau, việc chia cổ tức, quyền biểu quyết, quyền mua lại và hạn chế theo khu vực có thể khác nhau; không thể chỉ cần “4 chữ cổ phiếu lên chuỗi” là bỏ qua.
Tầng thứ ba mới đến lượt $UNI . Việc tăng phần chia của sàn Uniswap không có nghĩa toàn bộ giá trị giao dịch tự động chảy sang người nắm giữ token. Phí của giao thức được thu như thế nào, những pool nào được áp dụng, và thực tế có bao nhiêu được đốt đi, đều phải xem quy tắc quản trị và dữ liệu thực thi phía sau. Nhận định của tôi là tín hiệu rõ ràng nhất hiện nay là sự tập trung của cổng giao dịch; “giao dịch sôi động đã chuyển hóa thành độ sâu tài sản ổn định và giá trị token”, bằng chứng vẫn chưa theo kịp.
Nhận định này cũng có thể bị lật ngược nếu có những điều kiện sau: nếu trong vài cửa sổ thời gian dùng cùng một cách đo trong tương lai, giá trị giao dịch vẫn duy trì mức cao, đồng thời độ sâu của nhiều pool cổ phiếu hơn, số người dùng giao dịch liên tục, và mức tăng đồng thời của phí giao thức thực tế lẫn lượng đốt, thì tôi sẽ nâng mức đánh giá cho lợi thế tập trung này; còn nếu chỉ có giá trị giao dịch liên tục được làm mới, pool vẫn mỏng, người dùng và phí không theo kịp, thì nó giống “vòng quay cao” hơn là một thị trường trưởng thành.
Nếu thống kê lần tới vẫn là hai phiên bản Uniswap chiếm 6 phần, nhưng đa số các pool cho từng cổ phiếu riêng lẻ không cải thiện trượt giá, bạn sẽ xem 6 phần đó như một hào lũy, hay chỉ coi là việc định tuyến giao dịch tạm thời tập trung?