Hầu hết thị trường RWA không phải là câu chuyện sở hữu công ty hay tài sản.
Mà là kiếm lợi suất từ đô la, bởi vì stablecoin của bạn không trả cho bạn gì.
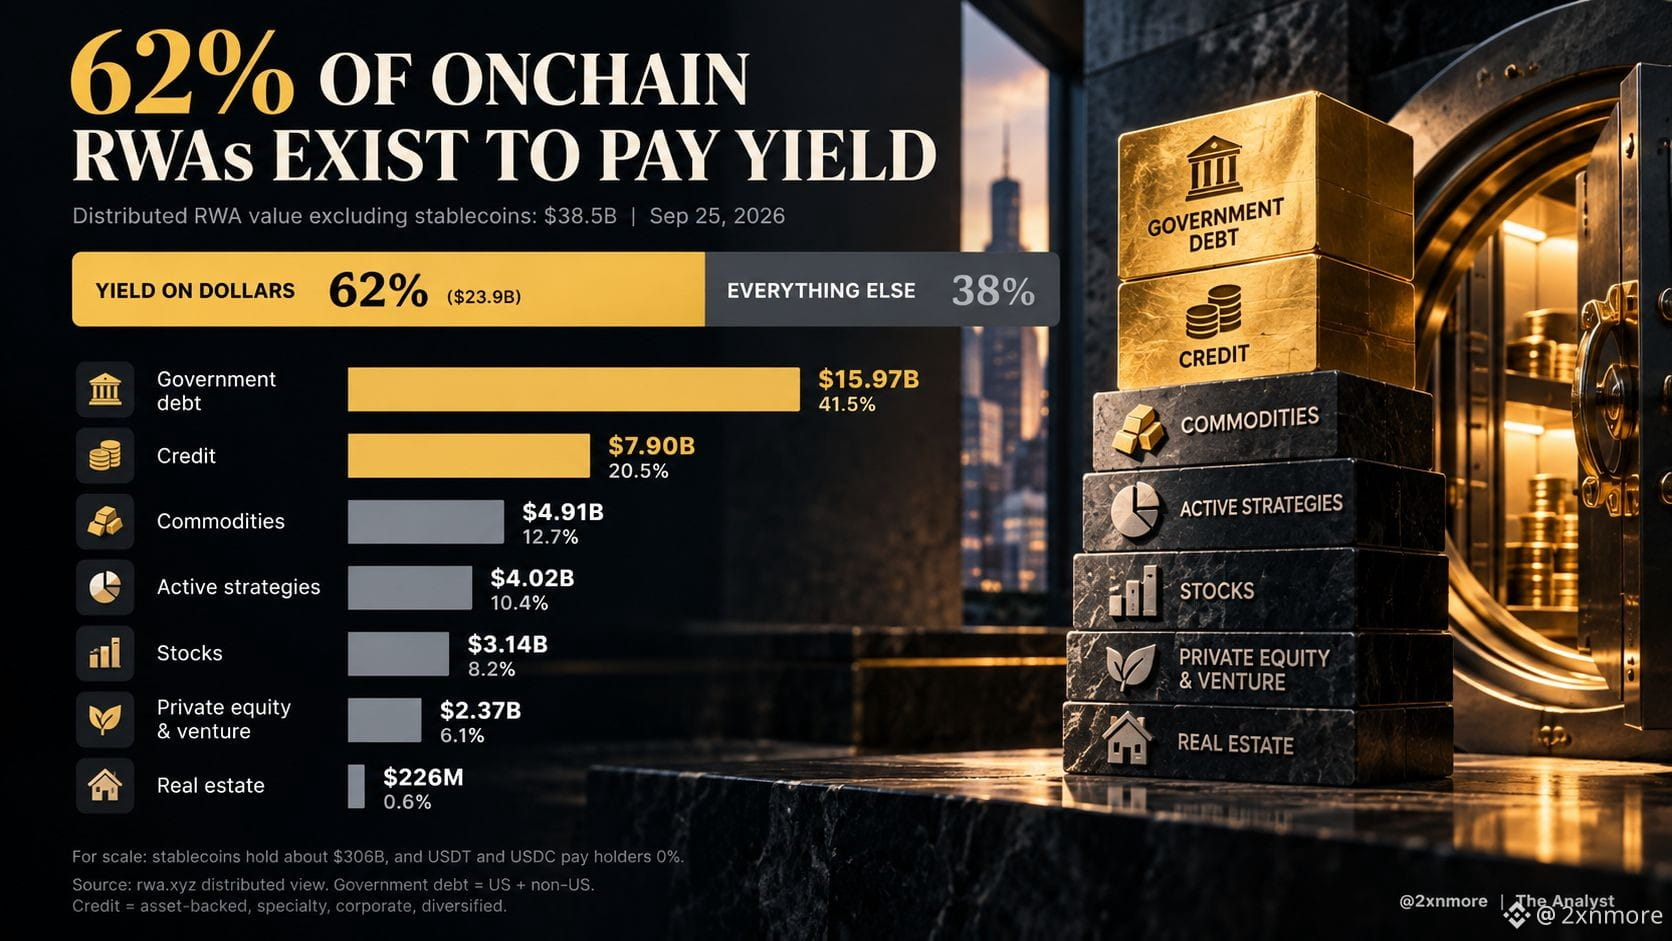
RWA phân tán trên chuỗi, loại trừ stablecoin, theo rwa. xyz:
38,5B USD
Đây là phần lớn nội dung của nó.
Nợ chính phủ: 41%
Tín dụng: 21%
Cộng lại, đó là 62% thị trường, và cả hai chủ yếu tồn tại để trả lợi suất. Tín dụng cũng mang rủi ro vỡ nợ mà kho bạc không có, nhưng lý do mọi người mua cả hai là như nhau.
Đây là vì sao điều đó quan trọng.
Khi bạn nắm giữ USDT hoặc USDC, tổ chức phát hành sẽ nhận lãi suất từ các khoản dự trữ bảo đảm cho số đô la của bạn. Bạn nhận về bằng 0.
Kho bạc được token hoá giải quyết đúng điểm đó. Vẫn là những đô la tương tự trên chuỗi, nhưng lợi suất sẽ chảy về phía bạn thay vì tổ chức phát hành.
Vì vậy, “cơn sốt” RWA không chủ yếu là câu chuyện sở hữu. Đó là câu chuyện lợi suất.
Và các câu chuyện về lợi suất chỉ phụ thuộc vào một thứ: lãi suất.
Khi lãi suất cao, việc ngồi trong một stablecoin ở mức 0 là rất tốn kém, và dòng tiền chuyển sang các kho bạc được token hoá.
Khi lãi suất giảm, khoảng chênh đó thu hẹp lại, và lý do dễ nhất để nắm giữ RWA trở nên yếu đi.
Đó là phần mà hầu như không ai đưa vào giá trong các bài viết “RWA lên hàng nghìn tỷ”.
Thử thách thực sự nằm ở phần không phụ thuộc vào lãi suất. Hàng hoá, chủ yếu là vàng, đã chiếm 13% thị trường. Cổ phiếu được token hoá vẫn còn nhỏ.
Đó là “ngăn” sẽ chứng minh rằng việc token hoá có thể đứng vững một mình.
Thị trường RWA là một thương vụ theo lãi suất, khoác lên mình trang phục token hoá, và Cục Dự trữ Liên bang (Fed) đang nắm đầu còn lại.