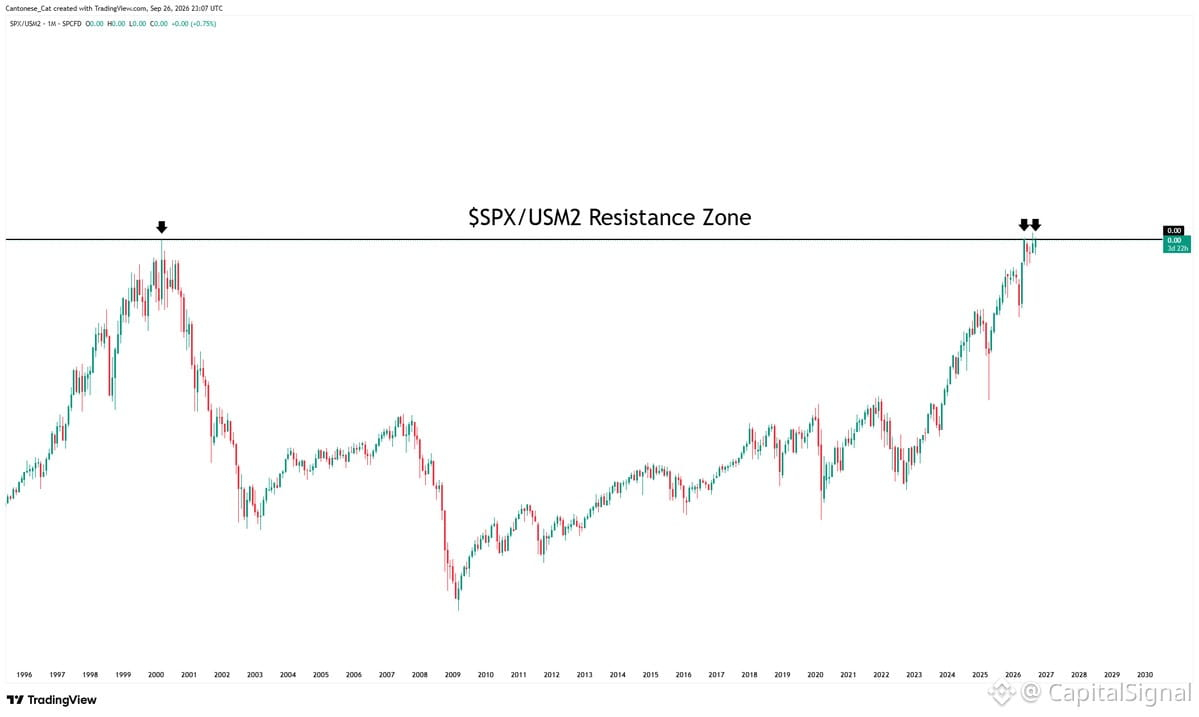
Kiểm tra nhanh hệ số thanh khoản: $SPX so với cung tiền M2 trong 30 năm.
Khi loại bỏ bối cảnh thanh khoản, bức tranh sẽ thay đổi. Cổ phiếu trông kém ấn tượng hơn nhiều khi được đo dựa trên đầu ra của “máy in tiền” thay vì theo các đô la danh nghĩa.
Biểu đồ này về cơ bản đang hỏi: liệu chúng ta có thực sự tạo ra lợi ích tăng trưởng thực, hay chỉ cưỡi theo làn sóng thanh khoản?
Hiện tại, trên cơ sở điều chỉnh theo M2, chúng ta không hề “giàu” đến mức như con số $SPX ở tiêu đề gợi ý. Khoảng cách giữa giá danh nghĩa và sức mua thực tế ngày càng nới rộng.
Nếu Fed thắt chặt hoặc thậm chí giữ nguyên trong khi thị trường kỳ vọng sẽ có thêm “liều lượng” thì tỷ lệ này có thể trở nên xấu đi rất nhanh. Đây là rủi ro về vị thế mà phần lớn nhà giao dịch bán lẻ không để ý—họ thấy $SPX tăng, cho rằng đó là sự tạo ra của cải, và bỏ qua vấn đề của mẫu số.
Hãy theo dõi điều kiện thanh khoản nhiều hơn diễn biến giá. Khi tăng trưởng M2 chậm lại hoặc đảo chiều, các tài sản rủi ro có thể được định giá lại một cách dữ dội.