


Base 链上 token hóa 股票交易近期 bùng nổ; trong 30 ngày qua, khối lượng giao dịch DEX giao ngay ước khoảng 1,3 tỷ USD, tăng khoảng 153,8% so với 30 ngày trước. Uniswap v4 với vai trò là sàn giao dịch lớn thứ hai trong mảng này trên chuỗi Base, đã xử lý khối lượng giao dịch khoảng 139 triệu USD trong cùng kỳ. Cơ hội của Uniswap đến từ hai hướng: một là “pool giao dịch theo cơ chế cấp phép” giúp các tài sản được quản lý có thể vận hành trên AMM; hai là “UNI thống nhất hóa” sau khi hoàn tất, tạo thành một vòng khép kín giữa phí giao thức, mua lại – đốt token và việc bắt giữ giá trị token. Tuy nhiên, định giá của UNI không nên chỉ nhìn vào khối lượng giao dịch ngắn hạn; mà cần xem liệu doanh thu từ phí có duy trì được hay không, token hóa cổ phiếu có mở rộng được mức thâm nhập của nhà đầu tư tổ chức hay không, và rủi ro nằm phía sau vị thế của các “cá voi” (whale).
Thứ nhất, cổ phiếu được token hóa bùng nổ—vì sao Uniswap là một trong những bên thắng lớn nhất?
Cổ phiếu được token hóa không phải là khái niệm mới, nhưng lần bùng nổ này có điểm khác biệt.
Trước đây, tài sản được quản lý rất khó đi vào DeFi một cách thực sự. Bên phát hành phải tuân thủ yêu cầu pháp lý, nên buộc phải giới hạn phạm vi nhà đầu tư; trong khi DEX nhấn mạnh tính ẩn danh và không cần cấp phép—hai điều này lâu dài xung đột với nhau.
Uniswap v4 “bể thanh khoản giao dịch theo cơ chế cấp phép” đã thay đổi điều này.
Nó cho phép bên phát hành vận hành tài sản được quản lý trên AMM, nhưng đồng thời kiểm tra trạng thái của nhà đầu tư theo thời gian thực thông qua bộ điều phối quyền. Người dùng đủ điều kiện có thể đổi hoặc cung cấp thanh khoản; các thao tác không được ủy quyền sẽ bị chặn từ trước.
Điều này có nghĩa là, lần đầu tiên tài sản truyền thống có thể được tích hợp vào thanh khoản AMM thực sự mà vẫn không phải từ bỏ việc kiểm soát tuân thủ.
Với Uniswap, đây không chỉ là thêm một loại tài sản giao dịch, mà là mở lối vào của một nhóm tài sản hoàn toàn mới.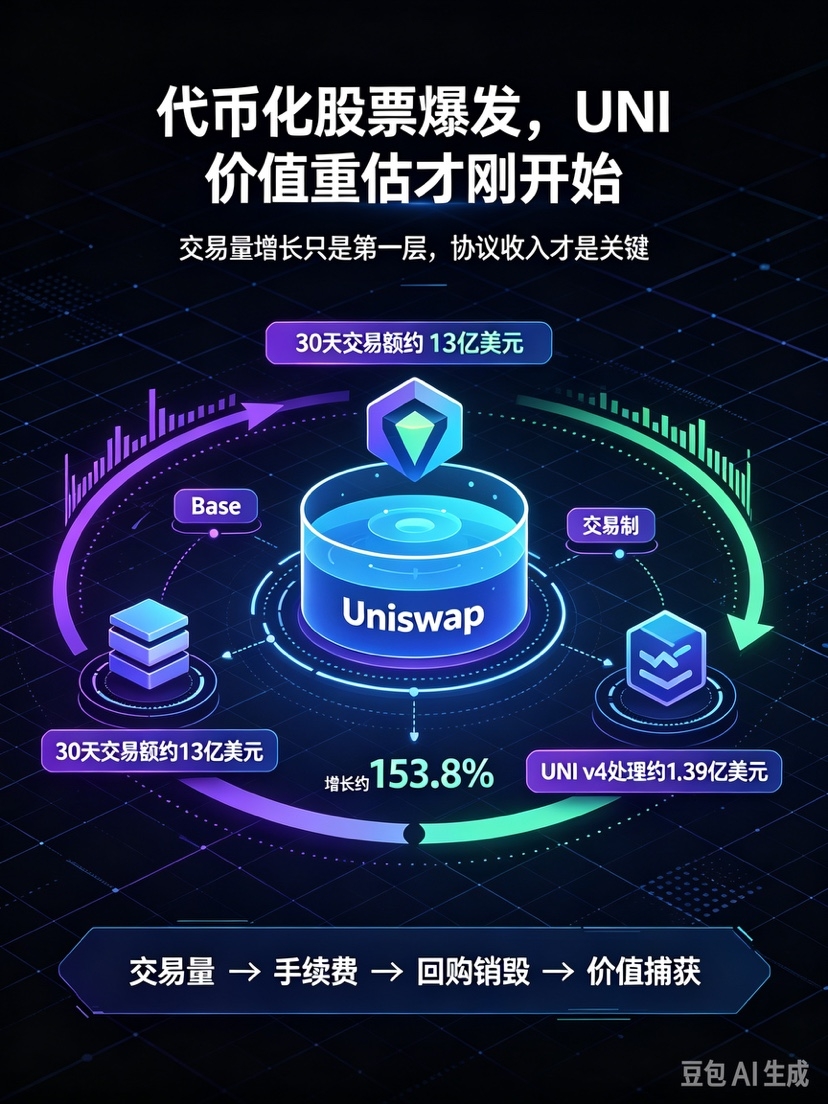
Thứ hai, khối lượng giao dịch từ 0 lên 100 triệu—vì sao đây là sự chuyển đổi mang tính chuẩn mực?
Tốc độ tăng trưởng của cổ phiếu được token hóa trên Base đúng là gây kinh ngạc. Ngày 12/9, khối lượng giao dịch DEX trong một ngày của lĩnh vực này lần đầu tiên vượt 100 triệu USD, và con số này trước đó còn gần như bằng 0.
Nhưng bản thân việc tăng trưởng khối lượng giao dịch không trực tiếp phản ánh giá trị dự án.
Thứ quan trọng thật sự là: khối lượng giao dịch bắt đầu được “lắng đọng” thành doanh thu của giao thức.
Uniswap v4 không chỉ đơn thuần cung cấp nơi giao dịch, mà bằng “bể thanh khoản giao dịch theo cơ chế cấp phép”, đưa thanh khoản của tài sản được quản lý vào cơ sở hạ tầng của chính mình. Mỗi giao dịch đều có thể mang lại doanh thu phí cho giao thức.
Vì vậy, ý nghĩa của cổ phiếu được token hóa đối với UNI không phải là “tăng độ nóng”, mà là “mở rộng ranh giới nắm bắt giá trị”.
Thứ ba, sau khi hoàn tất “UNI thống nhất hóa”, vì sao vòng khép giá trị lại quan trọng hơn?
Cuối năm 2025, việc quản trị Uniswap thông qua đề xuất “UNI thống nhất hóa” đã mang đến ba thay đổi then chốt.
Thứ nhất, hủy hẳn 100 triệu token UNI.
Thứ hai, kích hoạt công tắc phí cấp giao thức.
Thứ ba, đóng mô hình thu phí ở giao diện người dùng (front-end), chuyển việc nắm bắt giá trị từ lớp giao diện sang lớp giao thức.
Ba thay đổi này khiến kinh tế token của UNI thay đổi về chất.
Trước đây, UNI giống như một token quản trị; còn hiện nay, doanh thu phí của giao thức có thể dùng để mua lại và hủy token UNI, tạo thành một vòng lặp tích cực giữa hiệu quả hoạt động và giá trị token.
Nếu khối lượng giao dịch cổ phiếu được token hóa tiếp tục tăng, doanh thu giao thức cũng sẽ tăng, từ đó thúc đẩy mua lại và hủy. Đây chính là logic định giá lại lõi nhất của UNI.
Thứ tư, cá voi đang mua—vì sao không thể chỉ xem đó là tin tốt?
Dữ liệu trên chuỗi cho thấy, trước và sau khi “UNI thống nhất hóa”, một số cá voi và tổ chức vẫn liên tục mua vào hoặc tích trữ UNI. Điều này cho thấy một phần vốn chắc chắn đang lên kế hoạch trước cho việc định giá lại giá trị của UNI.
Nhưng việc cá voi mua vào không đồng nghĩa với việc giá chắc chắn sẽ tăng.
Có ba lý do.
Thứ nhất, chi phí của cá voi có thể thấp hơn xa so với giá hiện tại, và về sau sẽ có áp lực chốt lời.
Thứ hai, vị thế đòn bẩy long tập trung; nếu thị trường biến động, có thể kích hoạt thanh lý bắt buộc, làm khuếch đại đà giảm của giá.
Thứ ba, “cá voi” có thể tạo ra xu hướng, cũng có thể dùng để xả hàng.
Vì vậy, động thái của cá voi chỉ nên là tín hiệu hỗ trợ, không thể là căn cứ duy nhất để đánh giá.
Thứ năm, thứ thực sự quyết định việc định giá lại giá trị UNI chính là ba biến số này.
Giá trị dài hạn của UNI không thể chỉ nhìn vào khối lượng giao dịch cổ phiếu được token hóa, mà cần xem xét ba biến số.
Thứ nhất, liệu doanh thu phí của giao thức có tiếp tục tăng hay không.
Tăng trưởng khối lượng giao dịch chỉ là lớp đầu tiên, còn tăng trưởng doanh thu phí mới là lớp thứ hai. Nếu khối lượng giao dịch tăng nhưng doanh thu phí bị cạnh tranh ép xuống quá thấp, thì khả năng nắm bắt giá trị sẽ có giới hạn.
Thứ hai, cổ phiếu được token hóa có thể mở rộng mức độ thâm nhập của các tổ chức hay không.
Hiện tại, đà tăng trưởng chủ yếu tập trung ở chuỗi Base và một số nhà phát hành đầu nguồn. Nếu sau này dòng tiền tổ chức tiếp tục đổ vào, không gian của ngành mới thực sự mở ra.
Thứ ba, liệu tính chắc chắn về quản lý có được cải thiện hay không.
Tài sản được quản lý sợ nhất là chính sách thay đổi qua lại. Nếu khung quản lý rõ ràng, thì tính chắc chắn dài hạn của cổ phiếu được token hóa sẽ cao hơn; ngược lại, tiến độ kinh doanh có thể bị cản trở.
Ba biến số này mới là cốt lõi của việc định giá lại giá trị UNI.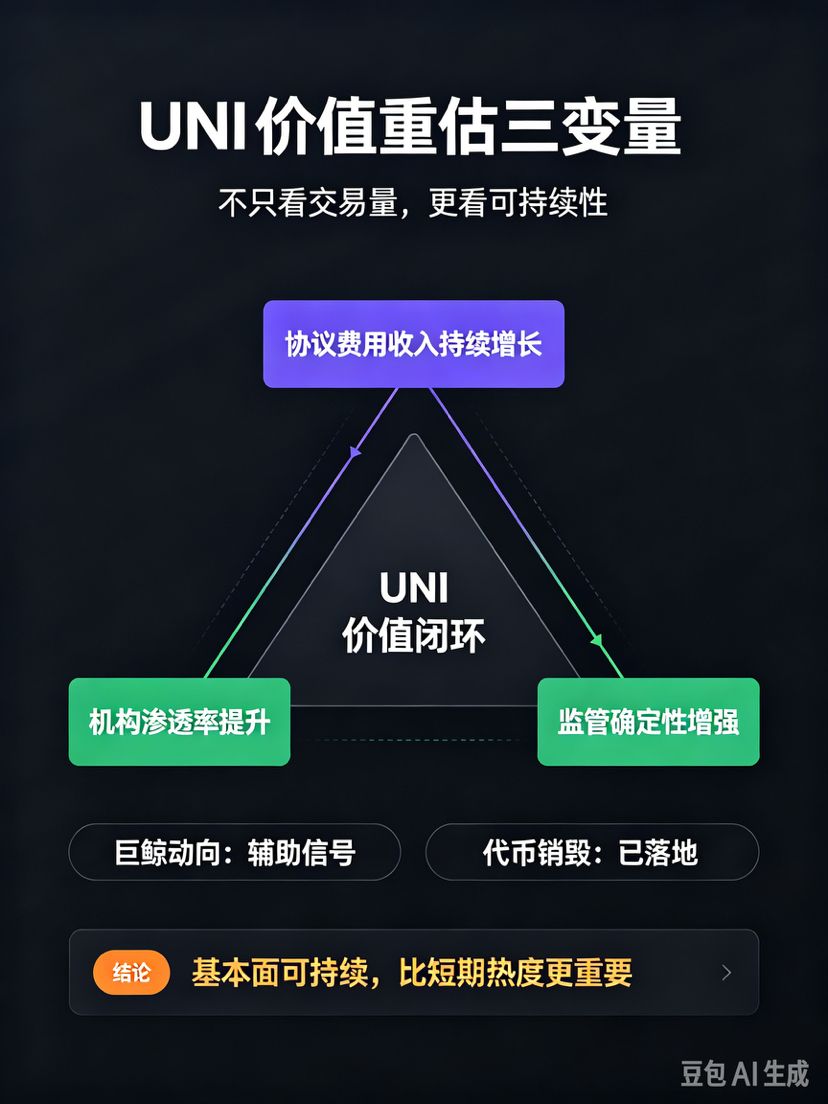
Thứ sáu, vì sao UNI không phải là “món” ngắn hạn mà là đối tượng theo dõi dài hạn?
Cơ hội của UNI đến từ việc nắm bắt giá trị ở lớp giao thức, chứ không phải chỉ từ mức độ “nóng” của thị trường.
Nếu doanh thu phí của giao thức tiếp tục tăng, cổ phiếu được token hóa tiếp tục mở rộng, hệ thống định giá của UNI sẽ chuyển từ “token quản trị” sang “tài sản tạo doanh thu của giao thức”. Sự thay đổi này quan trọng hơn nhiều so với việc tăng giá trong ngắn hạn.
Nhưng nếu khối lượng giao dịch chỉ bùng nổ trong ngắn hạn, và sau đó không có dòng tiền của tổ chức đứng ra tiếp sức, thì việc định giá lại của UNI cũng sẽ nhanh chóng kết thúc.
Vì vậy, UNI phù hợp hơn để theo dõi trong dài hạn, chứ không phải là công cụ đầu cơ ngắn hạn.
Khối lượng giao dịch cổ phiếu được token hóa trên chuỗi Base bùng nổ; Uniswap v4 trở thành một trong những hạ tầng nền tảng cốt lõi. Các bể thanh khoản theo cơ chế cấp phép giải quyết mâu thuẫn giữa tuân thủ và thanh khoản; sau khi “UNI thống nhất hóa” hoàn tất, doanh thu phí của giao thức, mua lại-hủy và nắm bắt giá trị token tạo thành một vòng khép kín.
Nhưng việc định giá lại giá trị của UNI không chỉ dựa vào khối lượng giao dịch. Còn phải xem liệu doanh thu của giao thức có thể duy trì tăng trưởng hay không, liệu mức độ thâm nhập của tổ chức có tăng lên hay không, và liệu tính chắc chắn về quản lý có được củng cố hay không. Cá voi đã lên kế hoạch, nhưng nhà đầu tư phổ thông hơn nên chú ý đến tính bền vững của các yếu tố cơ bản.
⚠️ Lưu ý rủi ro: Bài viết này chỉ nhằm phân tích dữ liệu ngành và logic dự án, không cấu thành bất kỳ lời khuyên đầu tư nào. Rủi ro khi giao dịch tiền mã hóa là cực kỳ cao; giao dịch đòn bẩy có thể khiến mất nhanh phần vốn gốc—hãy cân nhắc thật kỹ trước khi ra quyết định. #Circle在Solana增发5亿枚USDC #Polymarket银行倒闭押注引FDIC关注 #贝莱德为Ondo开发代币化组合策略 #Bitwise申请上市NEAR协议ETF #SEC委员Peirce将于10月2日离任 $BTC


