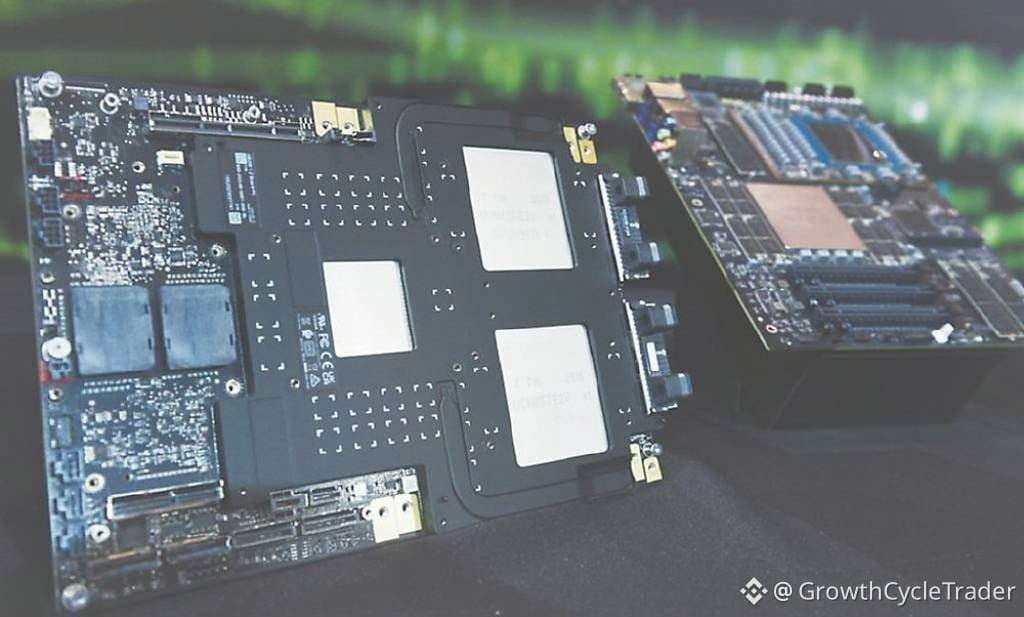
Đài Loan vừa tuyên bố nắm ngai vàng trong sản xuất nền tảng (substrate) — hiện chiếm 35,6% thị phần toàn cầu, cao hơn Hàn Quốc (27,9%) và Nhật Bản (22,7%). Riêng với các nền ABF tiên tiến, Đài Loan chiếm 41,3%.
Q2/2026, sản lượng PCB của Đài Loan đạt 279,1 tỷ NT$, tăng 27,9% so với cùng kỳ năm trước. Các nền tảng tăng 36,7%, được thúc đẩy bởi máy chủ AI, HPC và mạng truyền tốc độ cao — nguồn cung thắt chặt đáp ứng nhu cầu tăng, kéo theo giá tăng.
Vì sao có bước nhảy? Nhu cầu đối với GPU, ASIC và chip chuyển mạch lớn hơn đòi hỏi các nền ABF kích thước lớn, dày hơn, với chu kỳ sản xuất dài hơn. Các ràng buộc về năng suất (yield), giới hạn vật liệu và nút thắt phê duyệt (qualification) làm chậm việc mở rộng công suất mới. Vì vậy, tăng trưởng về giá trị vượt tăng trưởng về diện tích.
Bảng HDI tăng 28,4% nhờ máy chủ AI, vệ tinh LEO và lĩnh vực ô tô — điện thoại và PC vẫn còn yếu. Các bảng nhiều lớp bùng nổ 47,6% nhờ nhu cầu về lớp cao và tốc độ cao cho máy chủ, mạng lưới, mô-đun bộ nhớ. PCB linh hoạt gần như đi ngang ở +1,3%, dù kính AI bắt đầu “gặm nhấm”.
Chuỗi cung ứng đang dịch chuyển. Sự thống trị của Đài Loan trong lĩnh vực nền tảng không chỉ là về sản lượng — mà là kiểm soát các “điểm nghẽn” trong hạ tầng tính toán thế hệ tiếp theo.