Nói về vị thế của tôi: Nike.
Giá vốn 36 tệ/2, sau một năm giảm 42%, lại còn bị loại khỏi S&P 100. Nhiều người cho rằng thương hiệu này coi như xong.
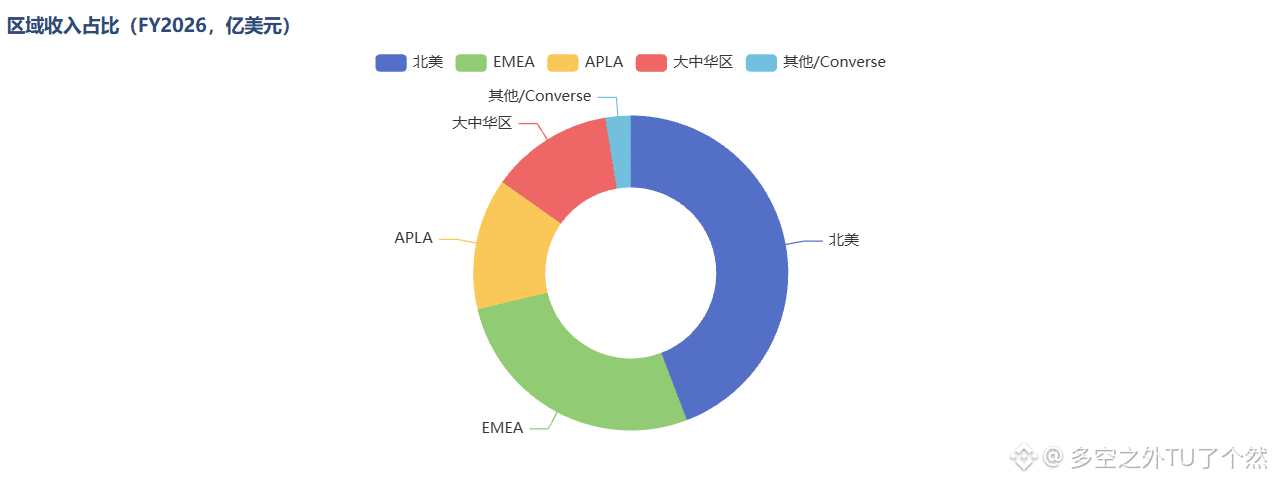
Nhưng tôi thấy không đơn giản vậy. Doanh thu FY2026 46,4 tỷ không bị sụt giảm; mảng chạy bộ và bóng đá âm thầm tăng liên tiếp 5 quý, kênh bán sỉ cũng đang được bù đắp. Đến buổi Investor Day giữa tháng 11 sẽ công bố “lá bài” mới.
Tất nhiên, rẻ là không thật: trừ đi phần lợi nhuận một lần, P/E ở mức 24–25 lần; Forward thực ra còn cao hơn. Khu vực Đại Trung Hoa một năm giảm 11%; Anta sớm vượt qua để trở thành số một tại Trung Quốc—có thể nói thị trường Trung Quốc đang dần biến mất, và tương ứng nếu tỷ trọng nhỏ thì mức ảnh hưởng đến hãng cũng không quá lớn.
Tôi mua nó, đặt cược vào cuộc lật kèo trong 18–24 tháng tới. Thua thì coi như đóng học phí, thắng thì dư địa để định giá điều chỉnh sẽ khá rộng.
Các bạn nghĩ sao về “ông lớn” này? Đặc biệt trong bối cảnh lợi suất/tín phiếu Mỹ vẫn cao, tôi cho rằng đây là một mã phòng thủ siêu tốt. (ghi chép cá nhân, không phải lời khuyên đầu tư) #NIKE