

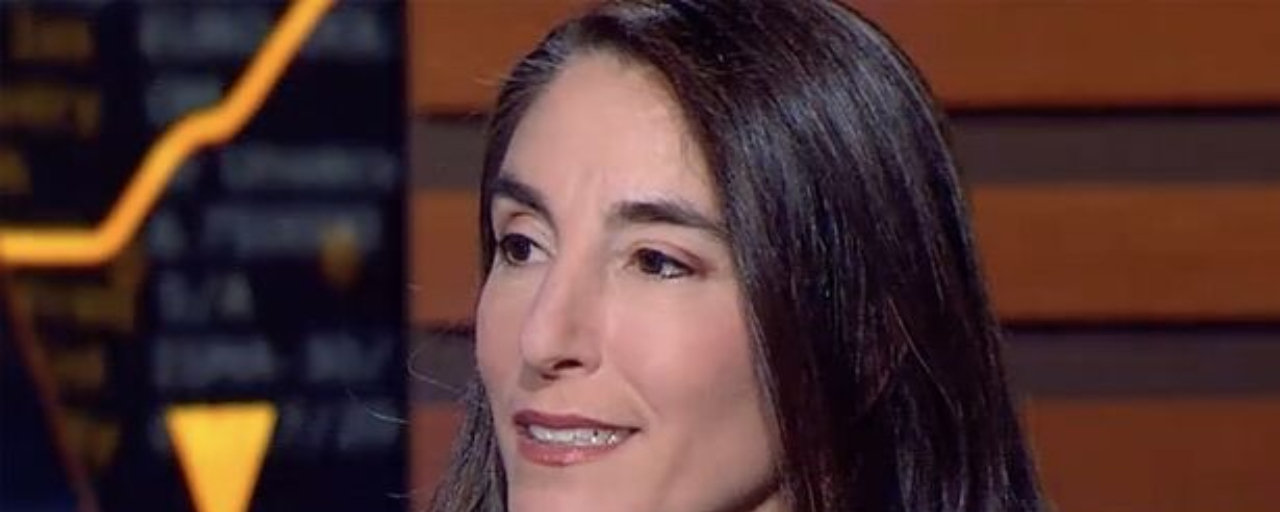

Beth M. Hammack, Chủ tịch Ngân hàng Dự trữ Liên bang Cleveland và là thành viên bỏ phiếu của Ủy ban Thị trường Mở Liên bang (FOMC) vào năm 2026 thông qua ghế luân phiên do các tổng giám đốc ngân hàng dự trữ khu vực nắm giữ, đã đặt tâm điểm trong các nhận xét của mình vào tâm lý lạm phát.
Nguy cơ lớn nhất vào lúc này, bà nói, là sự hình thành một tư duy lạm phát sau một giai đoạn dài tăng giá vượt mục tiêu. Lạm phát cao kéo dài có “những chi phí thực”, bà nói thêm, chỉ thẳng vào áp lực mà nó tạo ra đối với tiền lương, và bà nêu ra chi tiêu tiêu dùng cũng như đầu tư chi tiêu vốn (capital expenditures) là hai lực lượng đang duy trì áp lực đó.
Chính vì vậy bà ấy muốn giữ chính sách trong trạng thái thắt chặt — dù bà cũng cẩn trọng lưu ý rằng, ngoài lĩnh vực nhà ở, lãi suất hiện tại không đang kìm hãm hoạt động kinh tế, và các mặt khác nhau trong nhiệm vụ của Fed nhìn chung không mâu thuẫn với nhau. Bà dừng lại ở mức không cam kết một lộ trình rõ ràng, nói rằng Fed cần sự linh hoạt trong bối cảnh hiện tại, điều này giới hạn mức độ định hướng mà Fed có thể đưa ra.
Về thị trường lao động, Hammack đưa ra một giọng điệu vững hơn: tăng trưởng vẫn duy trì tốt và thị trường việc làm vẫn ổn định. Chuyển sang điều kiện tài chính, bà chỉ ra một loạt lực tác động đứng sau đợt tăng gần đây của lợi suất trái phiếu — triển vọng kinh tế mạnh mẽ, phản ứng của thị trường trước chính sách của Fed và chính phủ, và nhu cầu đầu tư do AI thúc đẩy đang rút từ cùng một “nguồn vốn” với các yếu tố đó.
Ý cuối cùng đó nằm trong một chủ đề rộng hơn, khi bà ấy nêu ra nhiều câu hỏi dài hạn chưa được giải đáp về việc AI rốt cuộc sẽ có ý nghĩa gì đối với lạm phát. Bà ấy kết lại bằng một lời cảnh báo mang sức nặng riêng: theo bà, Mỹ đang trên một lộ trình tài khóa không bền vững.
Chính sách tiền tệ
Cục Dự trữ Liên bang (Fed) cần đảm bảo chính sách ở trạng thái thắt chặt để kiềm chế lạm phát.
Chính sách của Fed không kìm hãm hoạt động ngoài lĩnh vực nhà ở.
Các mặt của nhiệm vụ của Fed nhìn chung không mâu thuẫn với nhau.
Lạm phát
Rủi ro lớn nhất đối với lạm phát là sự hình thành một “tư duy lạm phát”.
Người dân đã phải đối mặt với lạm phát cao hơn mục tiêu trong thời gian dài.
Lạm phát cơ bản nhiều khả năng vẫn cao hơn mục tiêu.
Lạm phát cao gây khó khăn cho việc lập kế hoạch kinh tế.
Lạm phát duy trì ở mức cao dai dẳng có “chi phí thực”, gây sức ép lên tiền lương.
Lo ngại về áp lực lạm phát xuất phát từ nhu cầu.
Chi tiêu tiêu dùng và CAPEX là nguồn tạo áp lực.
Chi tiêu vốn sẽ gây áp lực lên lạm phát trong một thời gian.
Nếu chúng ta không đạt tiến triển trong việc giảm lạm phát, kỳ vọng có thể thay đổi.
Kỳ vọng lạm phát nhìn chung đang được neo khá vững.
Thị trường lao động
Tăng trưởng nhìn chung vẫn vững, thị trường việc làm ổn định.
Tăng trưởng
Mỹ đang trên một lộ trình tài khóa không bền vững.
AI & năng suất
Có rất nhiều câu hỏi dài hạn về việc AI sẽ có ý nghĩa gì đối với lạm phát.
Nhu cầu đầu tư từ AI đang cạnh tranh với các nhà đầu tư trên thị trường trái phiếu.
Điều kiện tài chính
Lợi suất trái phiếu đang tăng lên do một số yếu tố.
Một phần những gì thị trường trái phiếu đang làm là do phản ứng trước Fed và chính sách của chính phủ.
Triển vọng kinh tế tốt đang gây sức ép làm lợi suất trái phiếu tăng lên.
Tôi lưu ý đến điều kiện tài chính, nhưng Fed là bên đưa ra quyết định về chính sách tiền tệ.
Định hướng tương lai
Fed cần sự linh hoạt trong bối cảnh này, điều này hạn chế việc định hướng.