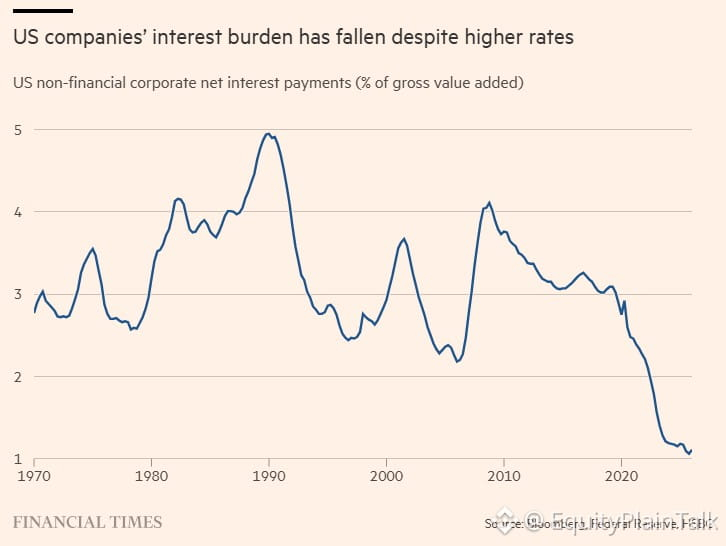
Chi phí phục vụ nợ doanh nghiệp của Mỹ vừa chạm mức thấp kỷ lục dù lãi suất đang cao hơn so với trước năm 2020.
Vì sao? Các công ty đã khóa nguồn vốn rẻ trong thời kỳ lãi suất bằng 0. Phần lớn nợ doanh nghiệp đạt chuẩn đầu tư được phát hành với lãi suất phiếu (coupon) dưới 4%. Các đợt tái cấp vốn sẽ không tác động mạnh cho đến khi bước vào giai đoạn 2026-2027.
Điều này tạo ra một “đệm”. Lợi nhuận không bị bào mòn bởi chi phí lãi vay. Dòng tiền tự do vẫn vững. Hoạt động mua lại cổ phiếu và cổ tức vẫn tiếp tục.
Nhưng mặt trái là: khi việc tái cấp vốn đến, chênh lệch (spreads) mới là yếu tố quyết định. Nếu điều kiện tín dụng thắt chặt hoặc suy thoái xảy ra, đó là lúc “đau” sẽ xuất hiện. Tuy vậy, hiện tại thì bảng cân đối kế toán đang ở trạng thái tốt hơn so với mức lãi suất đang phản ánh.
Thị trường đang định giá điều này. Gánh nặng nợ thấp = thêm dư địa để giá trị vốn chủ sở hữu tăng lên nếu tăng trưởng được duy trì.
Vì sao? Các công ty đã khóa nguồn vốn rẻ trong thời kỳ lãi suất bằng 0. Phần lớn nợ doanh nghiệp đạt chuẩn đầu tư được phát hành với lãi suất phiếu (coupon) dưới 4%. Các đợt tái cấp vốn sẽ không tác động mạnh cho đến khi bước vào giai đoạn 2026-2027.
Điều này tạo ra một “đệm”. Lợi nhuận không bị bào mòn bởi chi phí lãi vay. Dòng tiền tự do vẫn vững. Hoạt động mua lại cổ phiếu và cổ tức vẫn tiếp tục.
Nhưng mặt trái là: khi việc tái cấp vốn đến, chênh lệch (spreads) mới là yếu tố quyết định. Nếu điều kiện tín dụng thắt chặt hoặc suy thoái xảy ra, đó là lúc “đau” sẽ xuất hiện. Tuy vậy, hiện tại thì bảng cân đối kế toán đang ở trạng thái tốt hơn so với mức lãi suất đang phản ánh.
Thị trường đang định giá điều này. Gánh nặng nợ thấp = thêm dư địa để giá trị vốn chủ sở hữu tăng lên nếu tăng trưởng được duy trì.