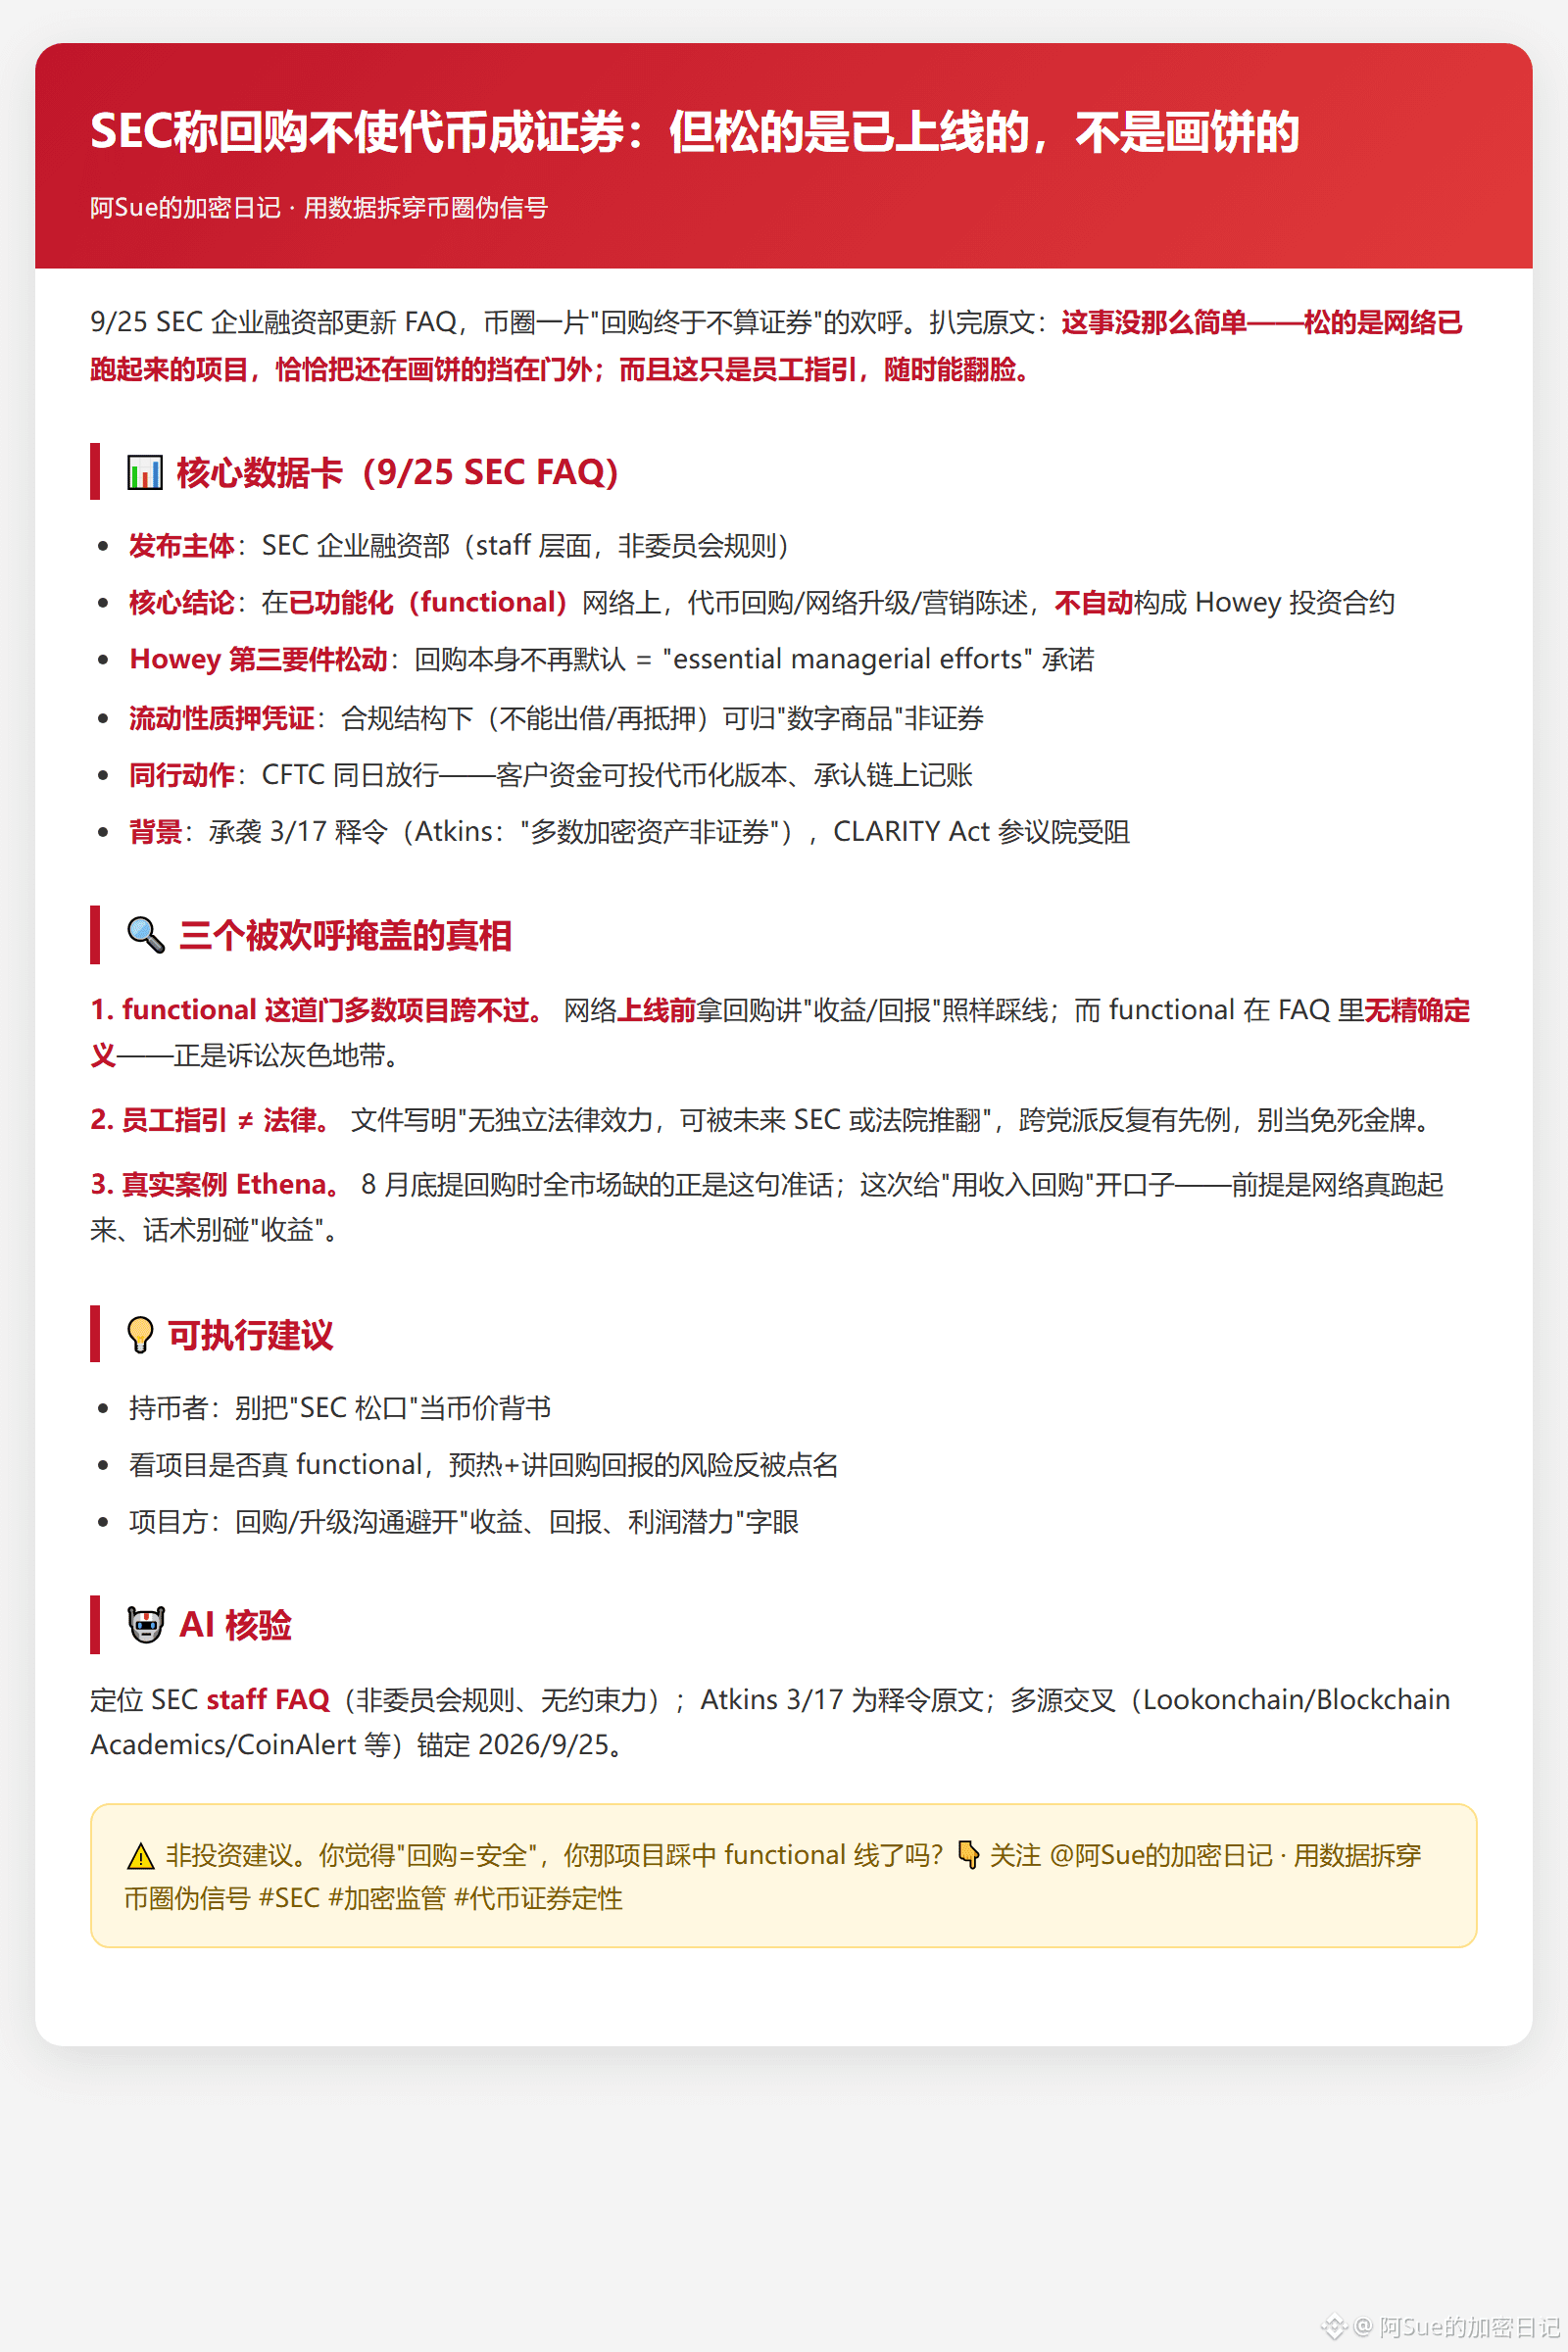
#sec称回购与升级不必然使代币成证券 nhưng điều đó được triển khai trên mạng đã “go-live”, không phải vẽ bánh.
Ngày 9/25, bộ phận huy động vốn của SEC cập nhật FAQ—cả giới crypto nổ rộ không khí vui mừng kiểu “mua lại (buyback) rốt cuộc không tính là chứng khoán”. Sau khi bóc nguyên văn, kết luận là: chuyện này không hề đơn giản.
📊 Sự thật cốt lõi
Trên mạng **đã được chức năng hóa (functional)**, việc mua lại token, nâng cấp mạng, các tuyên bố marketing **không tự động** cấu thành “hợp đồng đầu tư” theo Howey. Điều kiện thứ ba của Howey về “các nỗ lực quản lý then chốt” không còn bị mặc định suy ra tính chất thanh khoản đối với chứng chỉ thế chấp lại LST trong cấu trúc tuân thủ (bên phát hành không thể cho mượn/hoặc tái thế chấp). Suy ra là “hàng hóa kỹ thuật số” chứ không phải chứng khoán. Cùng ngày CFTC đã chấp thuận: tiền của khách hàng có thể đầu tư vào “phiên bản token hóa của các tài sản đã được phê duyệt”, đồng thời thừa nhận bối cảnh ghi sổ trên chuỗi—kế thừa bản hướng dẫn ngày 3/17 (Atkins: “đa số tài sản crypto không phải chứng khoán”), và CLARITY Act bị chặn tại Thượng viện.
🔍 Ba sự thật bị che lấp bởi màn ăn mừng
Cánh cửa “functional” này đa số dự án không vượt qua được: trước khi mạng lên chính thức, việc dùng buyback để nói “lợi nhuận/thu nhập” vẫn giẫm ranh giới; trong khi “FAQ functional” lại không định nghĩa chính xác—đó là vùng xám pháp lý. Hướng dẫn cho nhân viên (trong vụ kiện) ≠ luật: tài liệu ghi rõ “không có hiệu lực pháp lý độc lập, có thể bị SEC hoặc tòa án trong tương lai lật lại”. Có tiền lệ phản biện lặp đi lặp lại từ nhiều đảng phái—đừng coi đó là “thẻ miễn chết”. Ví dụ thật: Ethena—tại thời điểm cuối tháng 8 khi đề xuất buyback, thứ mà toàn thị trường thiếu chính là câu “được/không được” chắc như vậy; lần này về cơ bản là mở một “khe” về cấu trúc cho “mua lại bằng thu nhập”—nhưng điều kiện là mạng phải thật sự chạy, và kịch bản/diễn ngôn đừng đụng vào chữ “lợi nhuận”.
💡 Khuyến nghị
Người nắm giữ token: đừng coi “SEC nới lỏng” như một sự chứng thực cho giá coin; hãy xem dự án có thật sự functional không. Việc đang giai đoạn “đun nóng” + nói buyback đem lại lợi ích/rủi ro lại chính là điểm bị gọi tên. Còn phía dự án: các trao đổi về buyback/nâng cấp cần tránh dùng các cụm “lợi nhuận, lợi tức, tiềm năng sinh lời”.
🤖 Kiểm chứng: đối chiếu FAQ của staff SEC (không phải quy tắc của ủy ban, không có tính ràng buộc); Atkins ngày 3/17 là nguyên văn bản hướng dẫn; đối chiếu đa nguồn (Lookonchain/Blockchain Academics/CoinAlert…) để neo vào mốc 2026/9/25.
⚠️ Không phải lời khuyên đầu tư. Bạn nghĩ “buyback = an toàn” — dự án của bạn có đang dính vào ranh giới functional không?