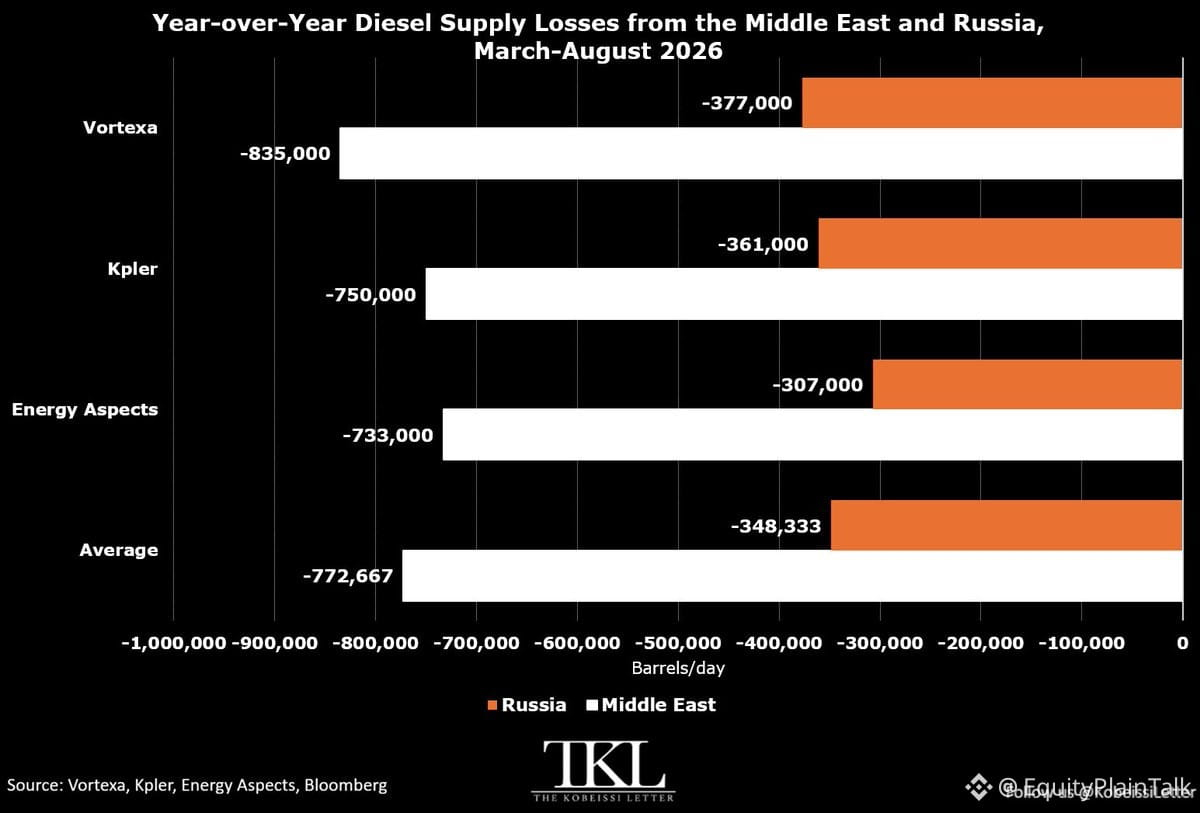
Nguồn cung diesel đang bị “đánh” mạnh trên toàn cầu và các con số thì rất xấu.
Xuất khẩu diesel từ Trung Đông giảm khoảng 770 nghìn thùng/ngày từ tháng 3 đến tháng 8 năm 2026 so với năm 2025. Nga thì sao? Giảm thêm 350 nghìn thùng/ngày trong cùng giai đoạn. Tổng mức sụt giảm: hơn 1,1 triệu thùng/ngày.
Đây không phải một trục trặc nhỏ. Đây là một cú sốc cung mang tính cấu trúc.
Lệnh cấm xuất khẩu của Nga khiến tình hình tệ hơn—chỉ riêng tháng 7 và tháng 8, xuất khẩu diesel của Nga đã “lao dốc” 615 nghìn thùng/ngày so với cùng kỳ năm trước.
Diesel vận hành cho xe tải, vận tải biển, nông nghiệp, xây dựng. Khi nguồn cung thắt chặt đến mức này, chi phí sẽ lan tỏa qua toàn bộ nền kinh tế. Giá cước vận chuyển tăng. Chi phí đầu vào của nông dân và nhà sản xuất tăng. Áp lực lạm phát bắt đầu hình thành.
Chuyện này không chỉ là câu chuyện về dầu. Đó là câu chuyện về chi phí sinh hoạt, câu chuyện logistics và câu chuyện vĩ mô.
Theo dõi chênh lệch giá “diesel crack spreads”, biên lợi nhuận lọc dầu và các lĩnh vực sử dụng nhiều chi phí vận tải. Nếu tình trạng thiếu hụt nguồn cung này kéo dài, nó sẽ hiện ra trong lợi nhuận doanh nghiệp, giá tiêu dùng và các quyết định của ngân hàng trung ương.
Xuất khẩu diesel từ Trung Đông giảm khoảng 770 nghìn thùng/ngày từ tháng 3 đến tháng 8 năm 2026 so với năm 2025. Nga thì sao? Giảm thêm 350 nghìn thùng/ngày trong cùng giai đoạn. Tổng mức sụt giảm: hơn 1,1 triệu thùng/ngày.
Đây không phải một trục trặc nhỏ. Đây là một cú sốc cung mang tính cấu trúc.
Lệnh cấm xuất khẩu của Nga khiến tình hình tệ hơn—chỉ riêng tháng 7 và tháng 8, xuất khẩu diesel của Nga đã “lao dốc” 615 nghìn thùng/ngày so với cùng kỳ năm trước.
Diesel vận hành cho xe tải, vận tải biển, nông nghiệp, xây dựng. Khi nguồn cung thắt chặt đến mức này, chi phí sẽ lan tỏa qua toàn bộ nền kinh tế. Giá cước vận chuyển tăng. Chi phí đầu vào của nông dân và nhà sản xuất tăng. Áp lực lạm phát bắt đầu hình thành.
Chuyện này không chỉ là câu chuyện về dầu. Đó là câu chuyện về chi phí sinh hoạt, câu chuyện logistics và câu chuyện vĩ mô.
Theo dõi chênh lệch giá “diesel crack spreads”, biên lợi nhuận lọc dầu và các lĩnh vực sử dụng nhiều chi phí vận tải. Nếu tình trạng thiếu hụt nguồn cung này kéo dài, nó sẽ hiện ra trong lợi nhuận doanh nghiệp, giá tiêu dùng và các quyết định của ngân hàng trung ương.