

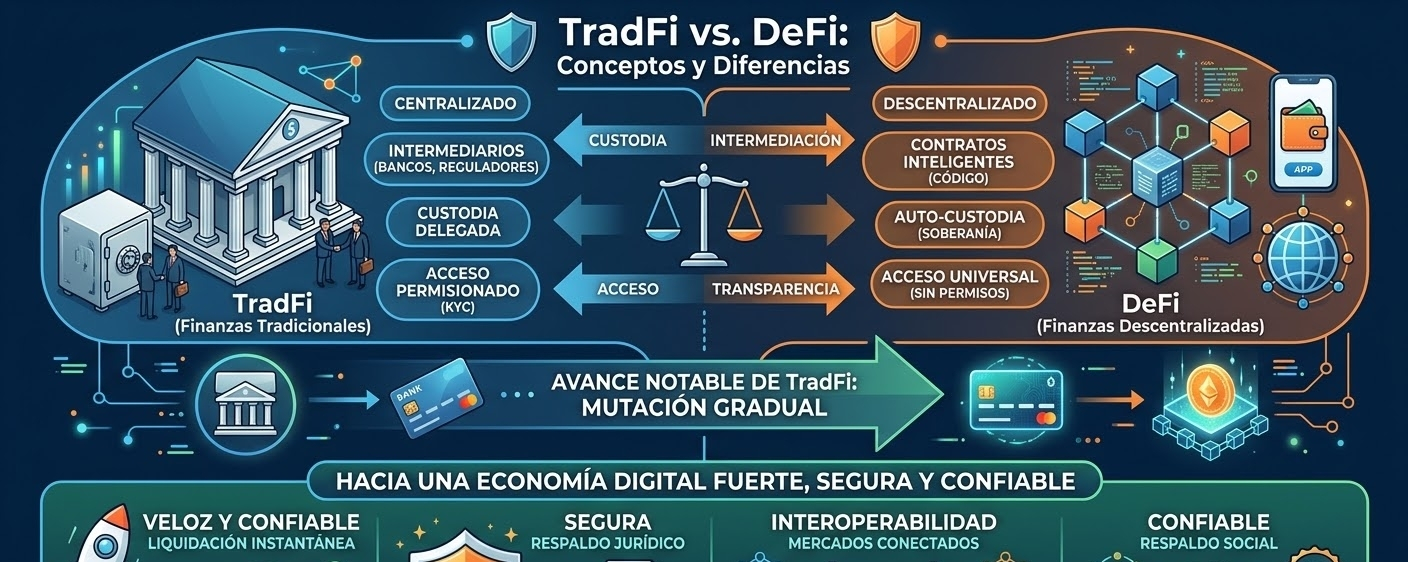
TradFi (Tài chính truyền thống): Đây là hệ thống tài chính thông thường tập trung, bao gồm ngân hàng trung ương, ngân hàng thương mại, sàn giao dịch chứng khoán và các cơ quan quản lý. Hoạt động thông qua các trung gian đáng tin cậy, những đơn vị này lưu ký tài sản, xử lý giao dịch và bảo đảm tuân thủ quy định thông qua các kênh khép kín (như SWIFT hoặc các trung tâm bù trừ).
DeFi (Tài chính phi tập trung): Đây là hệ sinh thái các dịch vụ tài chính được xây dựng trực tiếp trên các chuỗi khối (blockchains). Hoạt động thông qua các hợp đồng thông minh (smart contracts) tự thực thi, loại bỏ các trung gian con người để cung cấp các khoản vay, giao dịch và lợi suất theo cách được cấp phép, minh bạch và sẵn sàng 24/7.
Những khác biệt chính
Lưu ký và Kiểm soát: Trong TradFi, việc lưu ký được ủy thác cho các tổ chức tài chính; trong DeFi, người dùng giữ quyền tự chủ đối với tài sản của mình thông qua các ví không lưu ký (self-custody).
Trung gian vs. Tự động hóa: TradFi phụ thuộc vào các giám đốc điều hành, nhà môi giới và các quy trình thanh toán thủ công hoặc bán tự động; DeFi thay thế trung gian bằng mã bất biến thực thi các quy tắc được xác định trước.
Quyền truy cập và Điều kiện: TradFi yêu cầu xác minh danh tính (KYC/AML), lịch sử tín dụng và các hạn chế theo khu vực địa lý; DeFi hoạt động theo hướng ẩn danh và phổ quát, chỉ cần một kết nối internet và một ví kỹ thuật số.
Minh bạch và Kiểm toán: Hồ sơ của TradFi là riêng tư và được kiểm toán định kỳ theo cách nội bộ hoặc bên ngoài; trong DeFi, lịch sử giao dịch và mã của các giao thức là công khai và có thể được xác minh trên chuỗi (on-chain) theo thời gian thực.
Sự phát triển của TradFi: Hướng tới nền kinh tế số
TradFi đã không đứng yên trước sự đột phá về công nghệ. Ngược lại, ngân hàng và các thị trường tài chính toàn cầu đang tiếp thu các nguyên tắc về hiệu quả của blockchain để tiến tới một cơ sở hạ tầng hiện đại.
1. Nhanh và Tin cậy (Hiệu quả vận hành)
Các tổ chức truyền thống đang chuyển từ thanh toán chậm (T+1 hoặc T+2) sang thanh toán tức thời (T+0) nhờ việc token hóa các tài sản trong thế giới thực (RWA, Real World Assets). Việc phát hành trái phiếu, quỹ đầu tư và tín phiếu kho bạc trên các mạng phân tán giúp giảm đáng kể chi phí giao dịch và thời gian xử lý.
2. Tính tương tác toàn cầu
Thông qua việc phát triển tiền kỹ thuật số của ngân hàng trung ương (CBDC) và tích hợp các mạng nhắn tin tài chính như ISO 20022 với các giao thức tương tác giữa các chuỗi (như CCIP), TradFi hướng tới việc kết nối các thị trường vốn vốn trước đây hoạt động trong các “ngăn” tách biệt.
3. Hỗ trợ xã hội và khung pháp lý
Chênh lệch lớn khiến TradFi dẫn dắt quá trình chuyển đổi số là sự hậu thuẫn về mặt xã hội và thể chế. Khác với môi trường DeFi — nơi phải đối mặt với bất định về quy định và rủi ro bị khai thác từ mã — TradFi mang lại:
An toàn pháp lý và các cơ chế bảo vệ: Bảo hiểm tiền gửi, các khung pháp lý rõ ràng và các cơ chế chính thức để giải quyết tranh chấp.
Độ tin cậy của thể chế: Các tiêu chuẩn tuân thủ nghiêm ngặt (KYC, phòng chống rửa tiền) tạo niềm tin cho việc thu hút dòng vốn lớn từ các tổ chức.
Sự hội tụ dần dần này đang hình thành một mô hình lai (TradFi + Blockchain), trong đó tính vững chắc về mặt pháp lý và sự hậu thuẫn về mặt xã hội của ngân hàng truyền thống được kết hợp với tốc độ, tính minh bạch và khả năng tương tác của công nghệ phân tán. #Binance #WriteToEarnUpgrade $BTC
