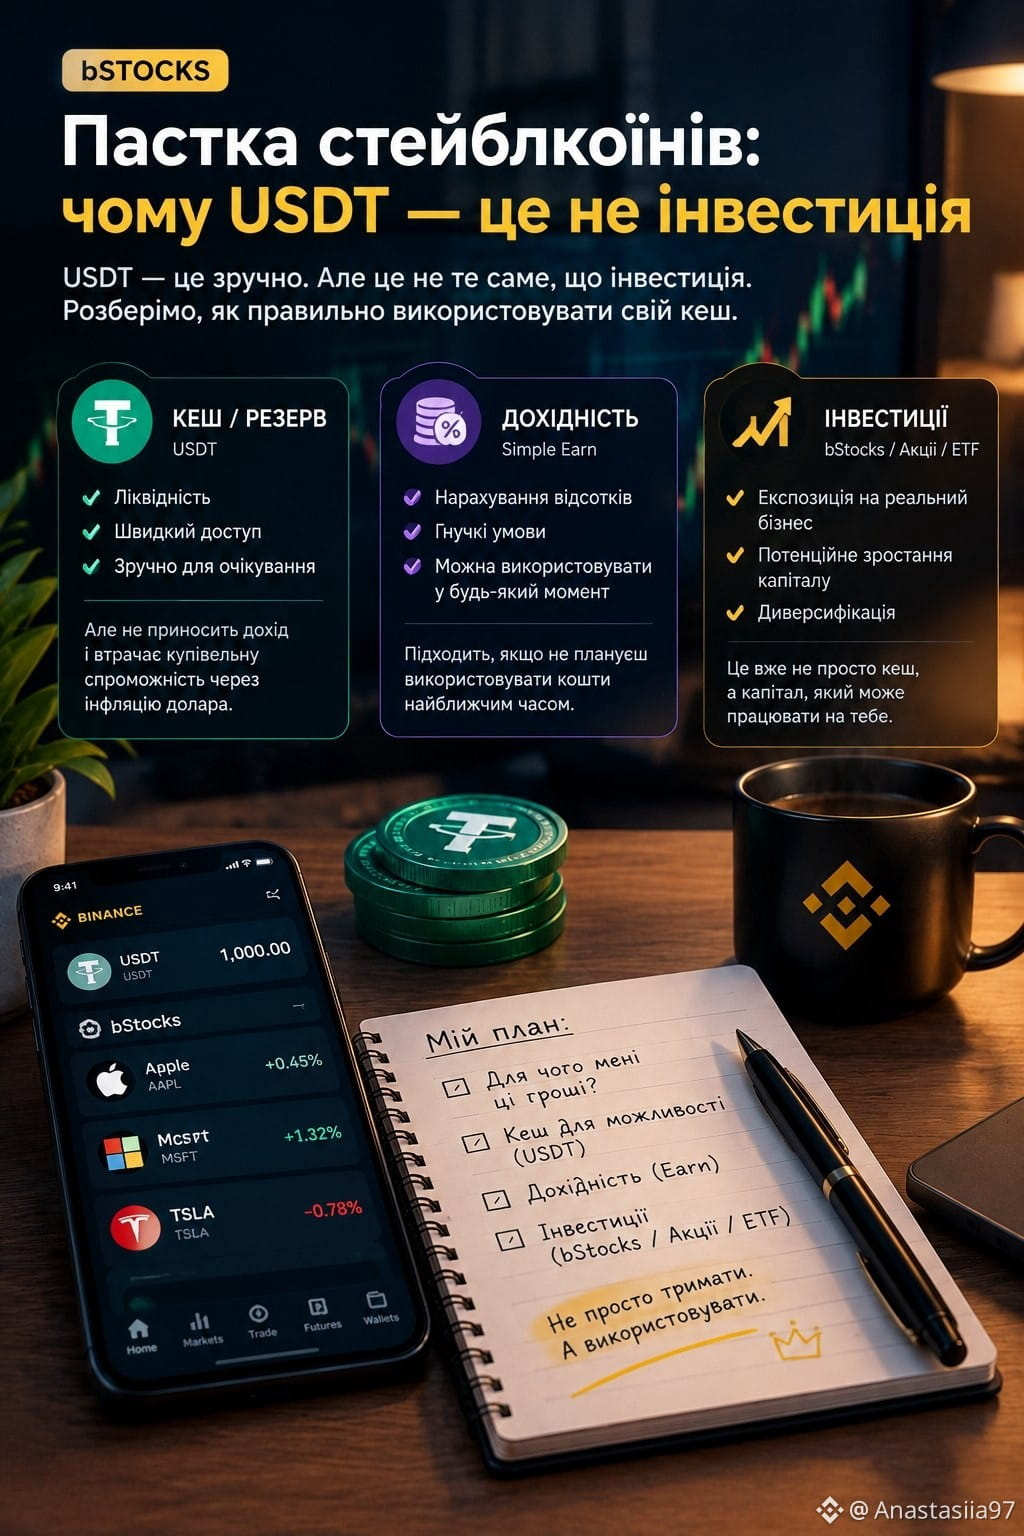
Bẫy stablecoin: vì sao USDT — không phải là một khoản đầu tư
Có một sai lầm mà chính tôi cũng đã lâu mới nhận ra.
Khi thị trường giảm, cảm giác như việc chỉ cần chuyển hết sang USDT rồi chờ thời điểm tốt hơn là điều hợp lý.
Và điều này thực sự rất tiện.
Nhưng có một điểm cần lưu ý: $1000 ở USDT sau một năm vẫn sẽ còn khoảng $1000 theo mệnh giá. Trong khi đó, do lạm phát, sức mua của đồng đô la sẽ dần giảm đi.
Nghĩa là USDT — là một công cụ tuyệt vời để chờ đợi.
Nhưng nó không giống với đầu tư.
Vì vậy, tôi bắt đầu tách riêng cho bản thân hai thứ:
TIỀN MẶT ĐỂ CÓ KHẢ NĂNG
→ USDT
→ tính thanh khoản
→ có thể dùng nhanh để mua sắm
VỐN CHO KHOẢNG THỜI GIAN DÀI
→ cổ phiếu / ETF
→ tiếp xúc với các loại tài sản khác
→ tiềm năng tăng trưởng, nhưng cũng có rủi ro giảm giá
Và nếu USDT chỉ nằm đó và tôi không định dùng trong thời gian gần, thì còn một lựa chọn thứ ba — Simple Earn.
Tức là giờ đây tôi không còn nghĩ:
“USDT — không tốt, phải gấp rút mua thứ gì đó”.
Tôi nghĩ:
“Bây giờ số tiền này để làm gì?”
Nếu đó là quỹ dự phòng cho lần mua tiếp theo — tôi giữ tính thanh khoản.
Nếu đó là vốn dài hạn — tôi xem xét các tài sản khác.
Nếu đơn giản là đang chờ — tôi cân nhắc các phương án Earn.
Vì câu hỏi quan trọng nhất không phải là “lãi suất cao hơn ở đâu ngay lúc này?”.
Mà là “số tiền này cần thiết cho tôi để làm gì?”