Tiền ổn định đang chuyển từ “sản phẩm gốc từ crypto” sang một khuôn khổ giám sát ngân hàng chính thức.
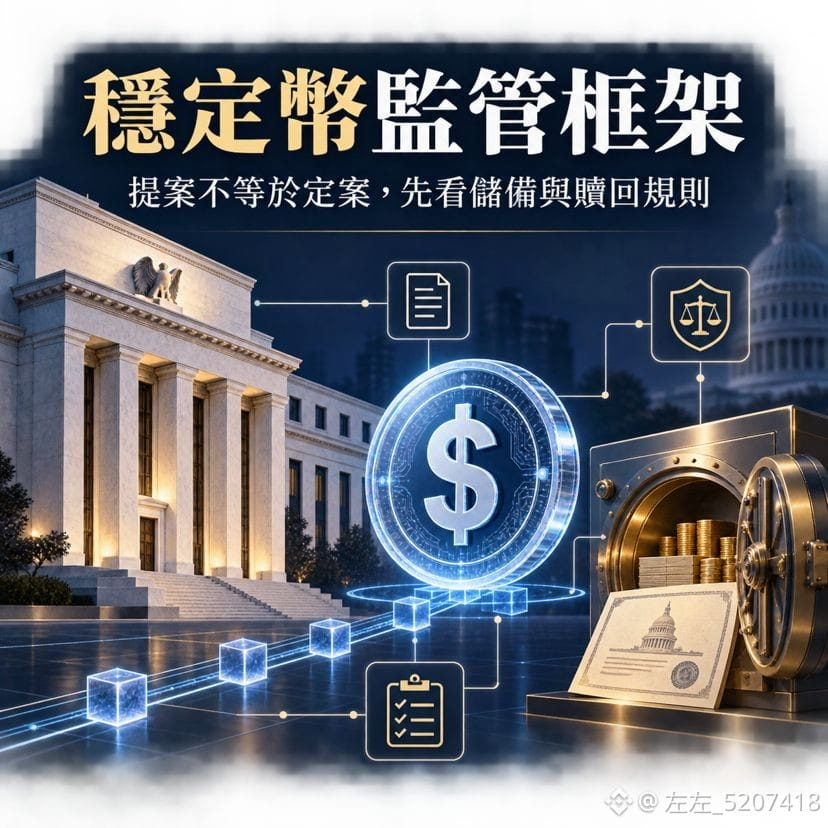
Cục Dự trữ Liên bang Mỹ (Fed) đề xuất hai phương án quản lý tiền ổn định dùng trong thanh toán, yêu cầu các tổ chức phát hành chịu sự giám sát của họ phải được hỗ trợ đầy đủ bằng các tài sản có tính thanh khoản cao như trái phiếu chính phủ ngắn hạn, đồng thời thiết lập các tiêu chuẩn về quản lý vốn, quản lý rủi ro và việc lưu ký tài sản dự trữ; nếu ngân hàng muốn phát hành tiền ổn định thông qua công ty con, cũng phải nộp kế hoạch kinh doanh và dữ liệu tài chính để được phê duyệt.
Điều quan trọng ở đây không chỉ là việc giám sát trở nên nghiêm ngặt hơn, mà là lộ trình để ngân hàng tại Mỹ phát hành tiền ổn định đang dần được hình thành rõ ràng. Trong tương lai, cuộc cạnh tranh có thể chuyển từ “đồng nào có quy mô lớn nhất” sang các yếu tố như mức độ minh bạch dự trữ, hiệu quả hoàn trả (redeem), tính thanh khoản và các kênh phân phối qua ngân hàng.
Với $USDT và $USDC, đây không phải là nút tăng hoặc nút giảm ngay lập tức, và vì đề xuất này chỉ áp dụng cho các tổ chức phát hành chịu sự giám sát của Fed nên không thể diễn giải trực tiếp là các stablecoin hiện có đã áp dụng quy định mới.
Tiếp theo hãy xem ba vấn đề:
* Quy định chính thức cho phép những tài sản dự trữ nào và liệu yêu cầu về vốn có tăng lên, từ đó làm tăng chi phí phát hành hay không.
* Liệu ngân hàng tại Mỹ có tung ra loại tiền ổn định mới cho thanh toán hay không, và điều đó có thay đổi thị phần.
* Chuẩn mực về hoàn trả và việc công bố dự trữ có trở thành “ngưỡng mới” để thị trường lựa chọn stablecoin hay không.
Cốt lõi của stablecoin không phải là tăng giá, mà là có thể giữ vững neo giá trong dài hạn, duy trì tính thanh khoản và thực hiện hoàn trả suôn sẻ. Bạn sẽ tin stablecoin do ngân hàng phát hành hơn, hay những “ông lớn” gốc crypto hiện tại?
#stablecoin #CryptoRegulation
Cục Dự trữ Liên bang Mỹ (Fed) đề xuất hai phương án quản lý tiền ổn định dùng trong thanh toán, yêu cầu các tổ chức phát hành chịu sự giám sát của họ phải được hỗ trợ đầy đủ bằng các tài sản có tính thanh khoản cao như trái phiếu chính phủ ngắn hạn, đồng thời thiết lập các tiêu chuẩn về quản lý vốn, quản lý rủi ro và việc lưu ký tài sản dự trữ; nếu ngân hàng muốn phát hành tiền ổn định thông qua công ty con, cũng phải nộp kế hoạch kinh doanh và dữ liệu tài chính để được phê duyệt.
Điều quan trọng ở đây không chỉ là việc giám sát trở nên nghiêm ngặt hơn, mà là lộ trình để ngân hàng tại Mỹ phát hành tiền ổn định đang dần được hình thành rõ ràng. Trong tương lai, cuộc cạnh tranh có thể chuyển từ “đồng nào có quy mô lớn nhất” sang các yếu tố như mức độ minh bạch dự trữ, hiệu quả hoàn trả (redeem), tính thanh khoản và các kênh phân phối qua ngân hàng.
Với $USDT và $USDC, đây không phải là nút tăng hoặc nút giảm ngay lập tức, và vì đề xuất này chỉ áp dụng cho các tổ chức phát hành chịu sự giám sát của Fed nên không thể diễn giải trực tiếp là các stablecoin hiện có đã áp dụng quy định mới.
Tiếp theo hãy xem ba vấn đề:
* Quy định chính thức cho phép những tài sản dự trữ nào và liệu yêu cầu về vốn có tăng lên, từ đó làm tăng chi phí phát hành hay không.
* Liệu ngân hàng tại Mỹ có tung ra loại tiền ổn định mới cho thanh toán hay không, và điều đó có thay đổi thị phần.
* Chuẩn mực về hoàn trả và việc công bố dự trữ có trở thành “ngưỡng mới” để thị trường lựa chọn stablecoin hay không.
Cốt lõi của stablecoin không phải là tăng giá, mà là có thể giữ vững neo giá trong dài hạn, duy trì tính thanh khoản và thực hiện hoàn trả suôn sẻ. Bạn sẽ tin stablecoin do ngân hàng phát hành hơn, hay những “ông lớn” gốc crypto hiện tại?
#stablecoin #CryptoRegulation