


Sanae Takaichi nói với Donald Trump điều mà Tokyo thường không nói ra công khai: đồng yen đang quá rẻ, và mọi người trong phòng đã đều biết điều đó.
Cuộc trao đổi diễn ra tại hội nghị thượng đỉnh của họ ở New York, bên lề Đại hội đồng Liên Hợp Quốc. Bộ trưởng Tài chính Satsuki Katayama đã tiết lộ chi tiết vào thứ Sáu trong một cuộc họp giao ban thường kỳ tại Tokyo, một động thái hiếm khi thẳng thắn đối với một chính phủ thường giữ những cuộc trao đổi như vậy sau cánh cửa đóng kín.
Trump, theo nội dung Katayama cung cấp cho các phóng viên, đã nêu lên những lo ngại riêng của ông về sự yếu kém của đồng tiền và xem đó là một lực cản đối với năng lực cạnh tranh thương mại của Mỹ. Phản hồi của Takaichi, được chuyển lại theo lời kể: một đồng yen bị định giá thấp là "có vấn đề".
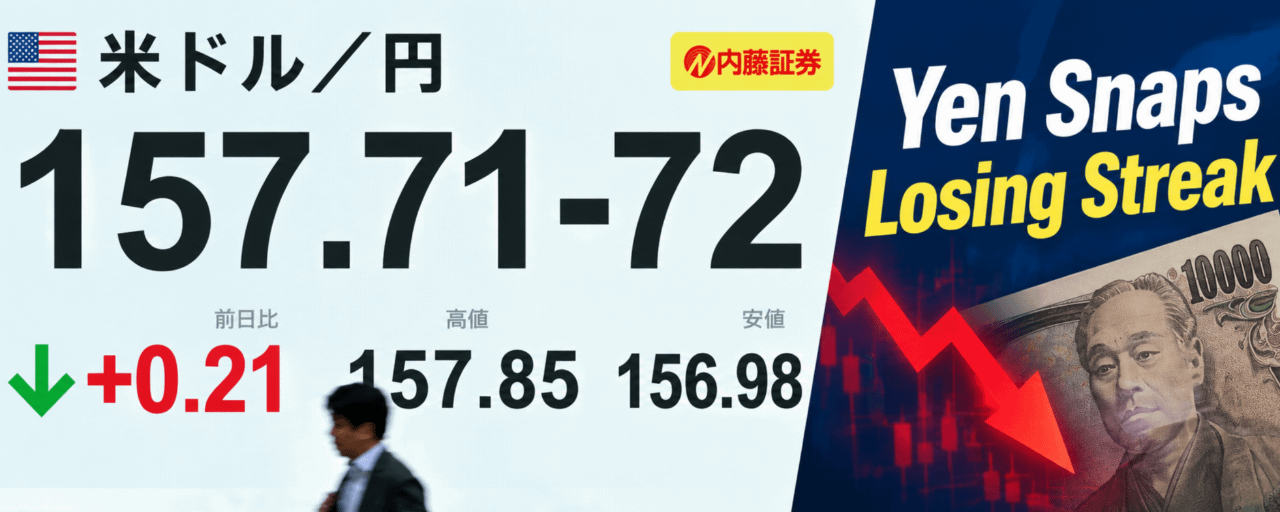
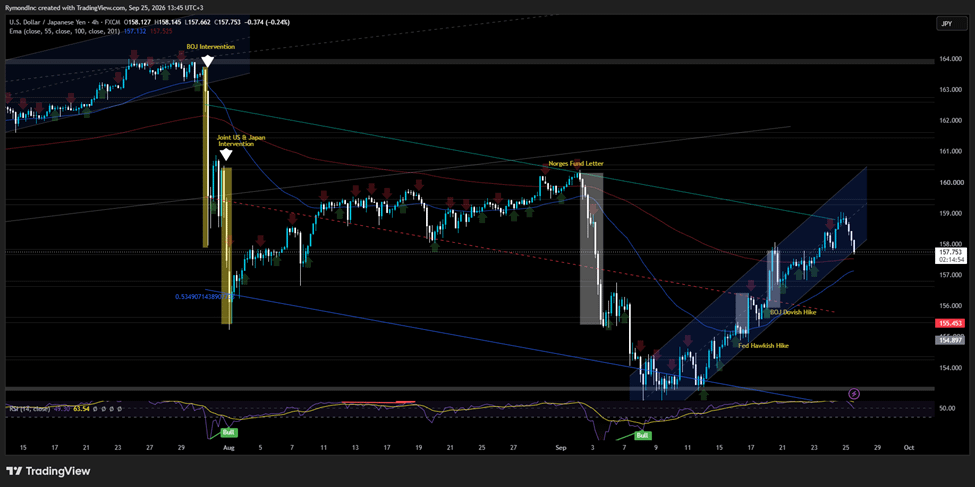
Dù bề ngoài ngoại giao ra sao, phản ứng của thị trường diễn ra ngay lập tức. Đồng yên mạnh lên khoảng 157,8 yên đổi 1 USD vào thứ Sáu, phục hồi từ mức thấp nhất hai tuần và tăng tới 0,7% trong phiên — đây là ngày tốt nhất sau hơn hai tuần. Nó vượt trội so với mọi đồng tiền khác trong Nhóm G-10 và chặn đứng một chuỗi giảm kéo dài năm phiên đã đẩy cặp này về gần mốc 160 nhạy cảm về mặt tâm lý.
Katayama đã bổ sung thêm nhiều mảng của bức tranh trong buổi họp báo. Nhật Bản dự định tiếp tục phối hợp với Washington về các vấn đề liên quan đến tiền tệ, bà nói, và kỳ vọng Ngân hàng Nhật Bản sẽ thực thi chính sách phù hợp đồng thời làm việc song hành với chính phủ. Bà không đi vào các mức cụ thể hay việc can thiệp có sắp xảy ra hay không. Sự dè dặt đó đã trở thành một kiểu tín hiệu riêng.
Bà cởi mở hơn về mọi thứ khác. Theo cách kể của Katayama, Takaichi tôn trọng tính độc lập của Ngân hàng Nhật Bản, và chính sách quốc phòng của Nhật Bản không bị chi phối bởi sức ép từ Washington, bất kể những người chỉ trích giả định điều gì. Nâng chi tiêu quốc phòng lên 2% GDP, bà nói thêm, vẫn là chưa đủ. Tuy nhiên, về đồng tiền, thông điệp trở nên sắc nét hơn: Nhật Bản “sẽ không ngần ngại thực hiện hành động táo bạo” nếu điều kiện cho phép. Trong cách diễn giải của bà, việc lợi suất trái phiếu tăng lên trên toàn cầu phản ánh một xu hướng toàn cầu và tạm thời hơn là một vấn đề riêng có của Nhật Bản.
Thị trường chưa mua hoàn toàn phần “tạm thời” đó. Các nhà giao dịch đã dành nhiều phiên vừa qua để chuẩn bị cho một đợt can thiệp chính thức nữa khi đồng yên lùi về gần mốc 160 — mức đã kích hoạt hoạt động mua yên phối hợp giữa Tokyo và Washington vào ngày 31/7. Katayama cho biết bà sẽ tiếp tục phối hợp với người đồng cấp Mỹ, Bộ trưởng Tài chính Scott Bessent, sau hoạt động đó — can thiệp tiền tệ phối hợp đầu tiên giữa Mỹ và Nhật kể từ năm 1998.
Dầu cung cấp “phần hỗ trợ” cho đồng yên
Tiền tệ hiếm khi biến động trong chân không, và đợt phục hồi hôm thứ Sáu đã có sự hỗ trợ. Dầu giảm khi các nhà đàm phán Mỹ và Iran thăm dò một thỏa thuận theo từng giai đoạn nhằm mở lại eo biển Hormuz, theo một người am hiểu các cuộc nói chuyện, qua đó làm giảm nhu cầu trú ẩn vốn đang đỡ lấy đồng đô la. Brent giảm trở lại dưới 106 USD/thùng sau khi đã vọt hơn 7% trong hai phiên trước đó. WTI dao động gần 93 USD. Hai bên trao đổi trong lúc bên lề cùng một cuộc họp của LHQ nơi tổ chức cuộc gặp Takaichi-Trump, và họ từng bỏ lỡ các hạn chót tương tự trước đây.
Một Đợt Chạy Đà Cho Đồng Đô la Đang Mất Tốc
Phóng tầm nhìn ra xa, thứ Sáu trông ít giống một bước ngoặt hơn là một lần nghỉ. Đồng đô la đã tăng “miệt mài” so với yên, và đang trên đường lập thêm phiên tăng thứ sáu liên tiếp hằng ngày trước khi đảo chiều: USD/JPY chạm 159,05 vào thứ Năm rồi trượt lùi về 157,88. Từ mức đóng cửa 155,98 ngày 17/9, đó là mức tăng 1,97% — hoàn nguyên một phần lớn những gì can thiệp của Nhật trong mùa hè đã mua lại.
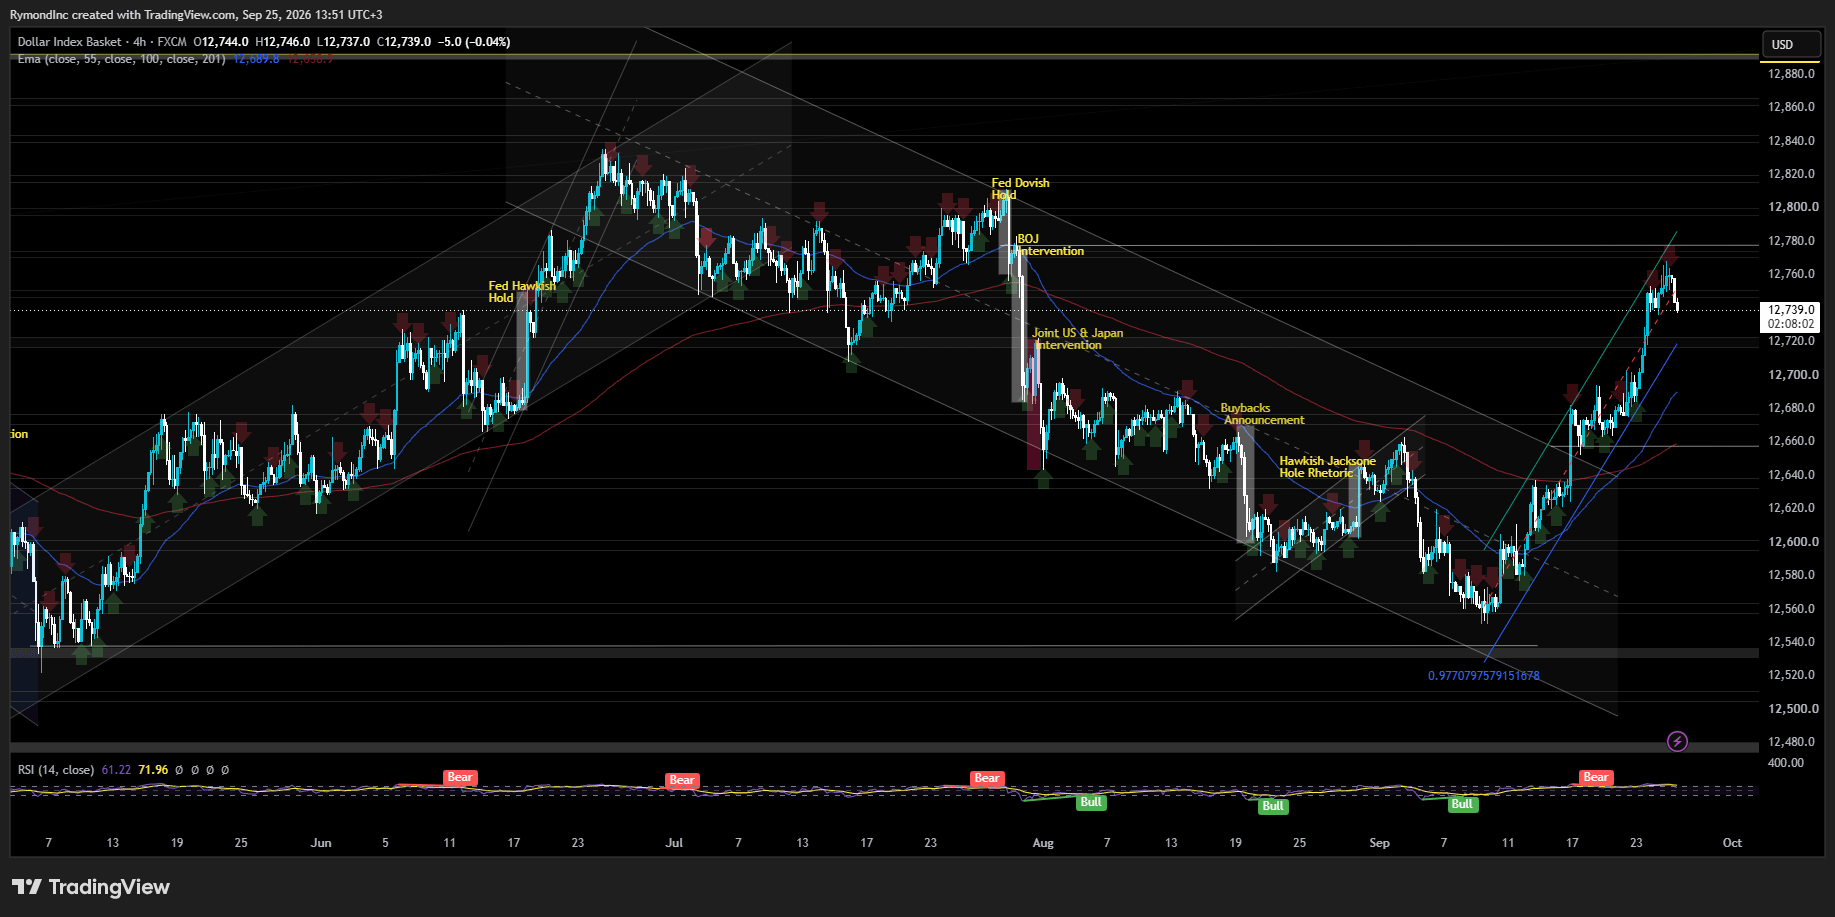
Điều đó đặt ra một câu hỏi hiển nhiên: những lần can thiệp của Nhật Bản thực sự có hiệu quả không?
Vấn đề tháng 10 của Fed
Việc đồng yên trượt dốc có “đồng phạm” ở Mỹ. Các nhà giao dịch đang định giá xác suất khoảng 70% rằng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất vào ngày 28/10 — tức là một tuần trước kỳ bầu cử giữa nhiệm kỳ — khi chênh lệch ngày càng mở rộng giữa lãi suất Mỹ và Nhật tiếp tục kéo vốn về phía đồng đô la. Chỉ số PMI mạnh và dầu leo lại đều đã tiếp thêm cho kịch bản này.
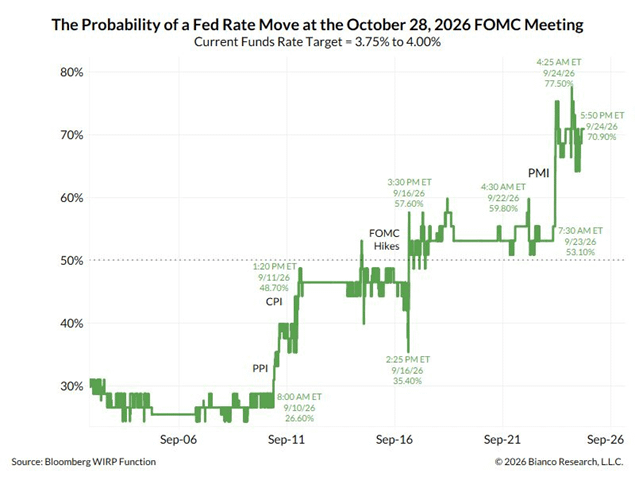
Jim Bianco của Bianco Research cho rằng đây đang hình thành nên câu chuyện lớn nhất mà nửa cuối tháng 10 có thể mang lại. Nếu xác suất giữ nguyên, ông lập luận rằng thị trường thực chất đang đòi một đợt tăng lãi suất rơi vào đúng một tuần trước ngày bầu cử, khiến Chủ tịch Fed Kevin Warsh rơi vào thế khó: thực hiện và làm tức giận Nhà Trắng — nơi đã bổ nhiệm ông — hoặc chờ và xác nhận rằng chính thị trường trái phiếu chứ không phải Fed đang đặt nhịp. Việc lợi suất dài hạn tăng xuyên suốt phần lớn chu kỳ nới lỏng của Fed giai đoạn 2024-2026 — điều chưa từng xảy ra trong hơn 50 năm — là bằng chứng theo Bianco rằng sự kiên nhẫn với chính sách ôn hòa đã cạn từ từ khá lâu trước đó.
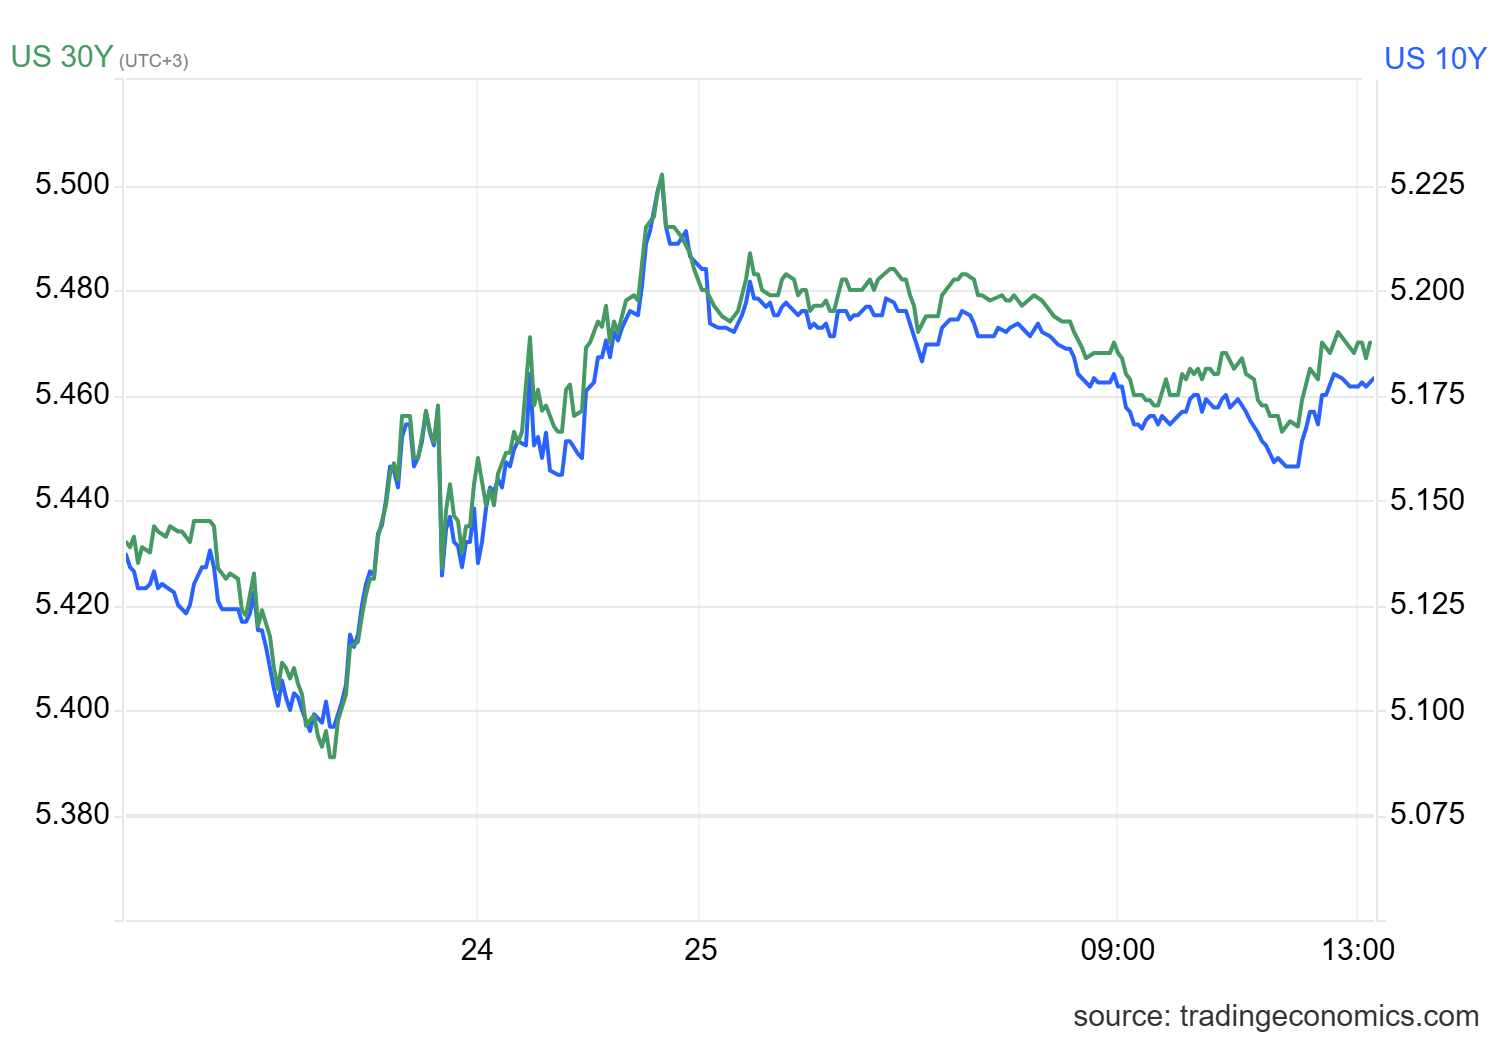
Thị trường trái phiếu đã ủng hộ ông trong tuần này. Lợi suất Trái phiếu Kho bạc kỳ hạn 30 năm chạm 5,501% vào chiều thứ Năm, mức chưa từng thấy từ tháng 6/2004, trước khi hạ nhiệt về khoảng 5,47% vào thứ Sáu. Lợi suất kỳ hạn 10 năm trượt xuống 5,17% sau một đợt bán tháo kéo dài ba phiên đã đẩy nó về khoảng 5,20% vào ngày hôm trước. Các “thủ phạm” không đổi: lạm phát không chịu hợp tác, dầu lại leo cao, và cảm nhận ngày càng rõ rằng việc Washington vay mượn đã vượt quá mức thị trường muốn cho vay ở các mức lãi suất này.
Cảnh báo của Bianco là có cơ sở. Một báo cáo bảng lương mềm, CPI hạ nhiệt, doanh số bán lẻ yếu, hoặc lợi nhuận quý III gây thất vọng đều có thể khiến xác suất đó rơi xuống dưới 50% trước khi ngày 28/10 đến. Nhưng nếu không có điều gì trong số đó xảy ra, ông nói, Warsh sẽ bị “khóa chặt”. Sự không chắc chắn về việc Ngân hàng Nhật Bản có thể thắt chặt thêm bao nhiêu mà không làm vỡ chuyện gì chỉ càng làm gia tăng áp lực lên đồng yên từ phía còn lại.
Phần còn lại của ủy ban cũng không hề thì thầm
Warsh không hoạt động trong trạng thái cô lập, và phần còn lại của ủy ban thậm chí còn chẳng hề yên lặng trong tuần này. Anna Paulson — người đứng đầu Fed Philadelphia và ủng hộ động thái tăng 0,25 điểm vào tuần trước — mô tả tăng trưởng là vững và có thể còn mạnh hơn, với thị trường lao động vẫn ổn định. Bà cho biết đưa lạm phát quay về mục tiêu 2% của Fed là “không thể thương lượng”, và bà để ngỏ khả năng thắt chặt thêm ở mức vừa phải nếu dữ liệu ủng hộ.
Beth Hammack của Cleveland đưa ra một lập luận tương tự vào hôm thứ Năm, mô tả ổn định giá cả là trách nhiệm của các ngân hàng trung ương và cảnh báo rằng lạm phát vẫn cao ngay cả khi sản lượng và nhu cầu vẫn vững. Theo bà, các rủi ro nghiêng về phía tăng, và các cú sốc cung đã khiến công việc khó khăn hơn bình thường. Lạm phát ở mức cao càng lâu, bà nói thêm, thì việc kéo nó xuống càng khó.
John Williams của New York cũng đánh đúng quan điểm đó từ một hội nghị ở London, nói rằng việc tăng lãi suất thêm trước cuối năm là một canh bạc hợp lý, xét theo nhu cầu đã tỏ ra vững chắc trên nhiều lĩnh vực, dù ông không đi tới việc cam kết với một cuộc họp cụ thể.
Thống đốc Fed Michael Barr còn đi xa hơn, cho rằng ủy ban đã “đi chệch khỏi vị trí” trước quyết định vào tuần trước và rằng rủi ro đối với mục tiêu lạm phát đã tăng lên ngay cả khi rủi ro liên quan tới thị trường lao động có vẻ đã hạ nhiệt.
Bốn giọng nói khác nhau, một thông điệp chồng lên nhau: chuyến đi bộ đường dài tháng 9 không phải là sự kiện đơn lẻ, và ủy ban không hề bận tâm đặc biệt tới việc lịch trình nằm sớm hơn một tuần so với ngày bầu cử.
Vậy can thiệp đã thực sự hoạt động chưa?
Robin Brooks, nghiên cứu viên cấp cao tại Brookings Institution, đã mổ xẻ câu hỏi đó trong suốt cả tuần, và câu trả lời của ông nghiêng về sự hoài nghi.
Brooks mô tả cuộc tranh luận như một cuộc đấu giữa hai phe. Một phe nhìn vào Nhật Bản — một chủ nợ ròng khổng lồ so với phần còn lại của thế giới — và kết luận rằng sự yếu kém của đồng yên chắc chắn không thể là câu chuyện nợ nần: thị trường chỉ đơn giản là đang hành xử phi lý, và dự trữ ngoại hối của Tokyo đủ lớn để kéo họ trở lại thực tế. Phe còn lại, chính là quan điểm của Brooks, lại chỉ ra mối nắm giữ của Ngân hàng Nhật Bản đối với lợi suất trái phiếu chính phủ. Nếu giữ các lợi suất bị kìm hãm một cách nhân tạo, ông lập luận, thì cuộc khủng hoảng nợ mà lẽ ra đã xuất hiện trên thị trường trái phiếu sẽ được “đẩy” sang thị trường tiền tệ. Theo cách nhìn đó, đồng yên tiếp tục giảm cho tới khi BOJ cho phép lợi suất tăng.
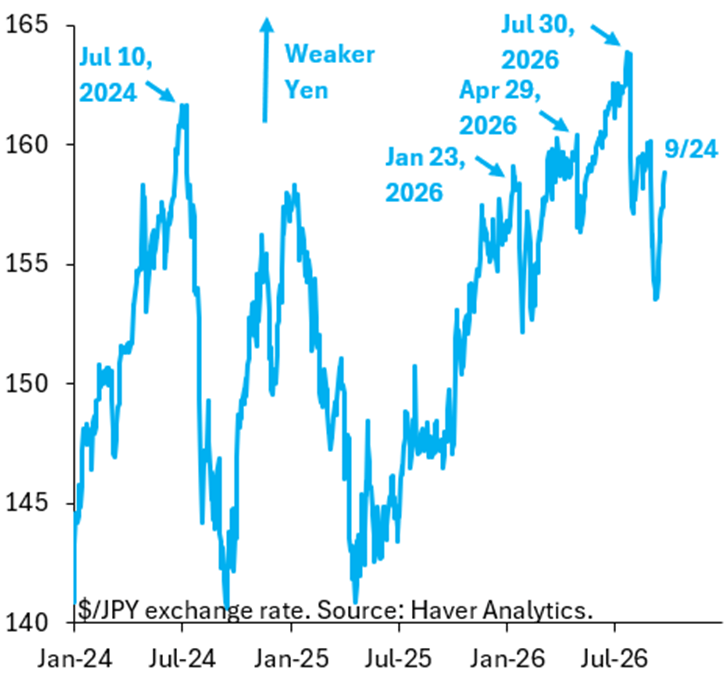
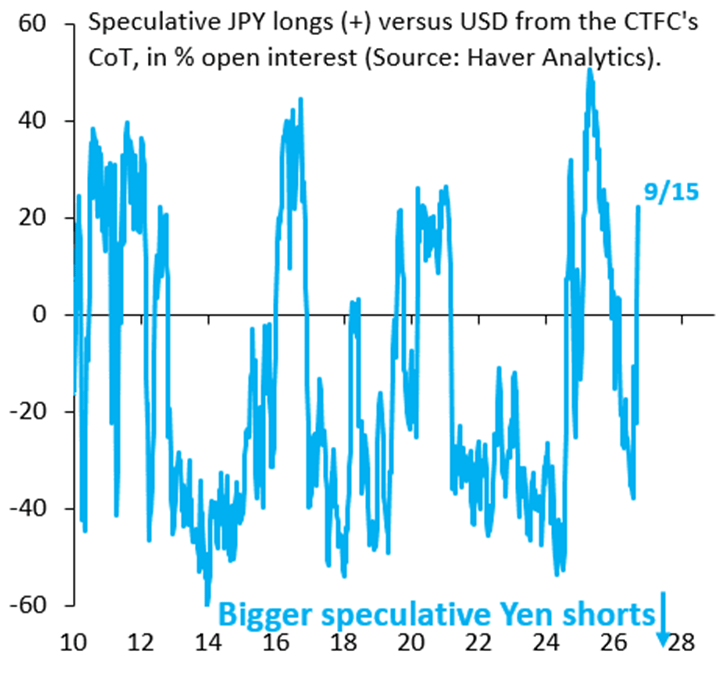
Bằng chứng qua biểu đồ, theo cách ông kể, cho thấy cả hai chiều. Những lần can thiệp trong năm nay đã ngăn đồng đô la-yên không bứt phá có ý nghĩa vượt qua mốc 160, và vị thế đầu cơ đã chuyển sang trạng thái ròng mua đồng yên lần đầu tiên trong một thời gian, như biểu đồ bên dưới thể hiện. Nhưng cặp tiền lại tiếp tục trôi quay về đúng đường 160 đó ngay khi các nhà chức trách bước lùi — chẳng phải là dấu hiệu cho thấy thị trường đã “học được bài học”.
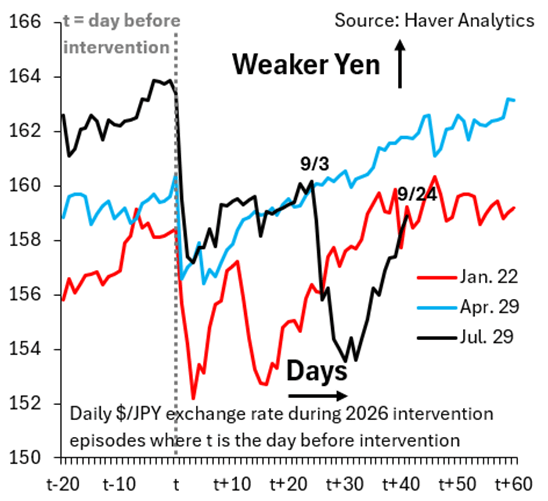
Brooks đã xếp hàng ba thời điểm can thiệp theo trình tự sự kiện: việc Fed New York kiểm tra lãi suất ngày 23/1, động thái đơn phương của Nhật Bản ngày 30/4, và giai đoạn hiện tại bắt đầu từ ngày 30/7, gồm cả một hoạt động “lén lút” do các bên trung gian của chính phủ thực hiện vào ngày 3/9. Mẫu hình này lặp lại mỗi lần. Can thiệp làm đồng yên mạnh lên trong một thời gian, hiệu ứng rồi mờ dần, và cặp tiền lại trôi về gần đúng chỗ mà nó bắt đầu. Chênh lệch lãi suất hai năm giữa Mỹ và Nhật đã quay lưng lại phía đồng yên kể từ hoạt động “lén lút” hồi tháng 9 đó, và đó giải thích phần lớn đợt trôi trở lại về quanh mốc 160 một cách tự thân.
Kết luận của ông ấy không thay đổi so với các bài viết trước đó về chủ đề này. Chỉ Ngân hàng Nhật Bản mới có thể cứu đồng yên, và chỉ bằng cách để lợi suất tăng lên đến mức chính phủ không thực sự đủ khả năng chi trả. Chi phí vay mượn cao hơn đồng nghĩa với việc khoản lãi phải trả cho Tokyo sẽ lớn hơn, nên sẽ không được phép tăng một cách tự do. Chính sự căng thẳng đó, hơn bất kỳ một dòng tiêu đề can thiệp đơn lẻ nào, là lý do khiến Brooks vẫn bi quan về đồng tiền. Theo ông, các phương án thay thế còn tệ hơn đối với giới tinh hoa chính trị của Nhật so với việc yên suy yếu.