

BTC quanh mức 84.000 USD liên tục lên xuống, trong 12 giờ qua thì hợp đồng tương lai vẫn ghi nhận hơn 80 triệu USD bị thanh lý. Bề ngoài có vẻ không quá đáng sợ, nhưng với những người giao dịch ngắn hạn, dạng biến động này dễ dẫn đến một kiểu ngộ nhận: tưởng rằng mình chỉ đang phán đoán đúng hướng, nhưng thực ra mình đã đặt cược cả chi phí thoát lệnh.
Nhiều người trước khi mở lệnh Perp sẽ xem ba thứ: giá, đòn bẩy và funding rate. Xem xong thấy ổn thì đặt lệnh luôn. Nhưng điều khiến người ta khó chịu thường không phải là khoảnh khắc mở vị thế, mà là lúc mình phán sai—lúc phải cắt lỗ, giảm khối lượng, hoặc đảo chiều.
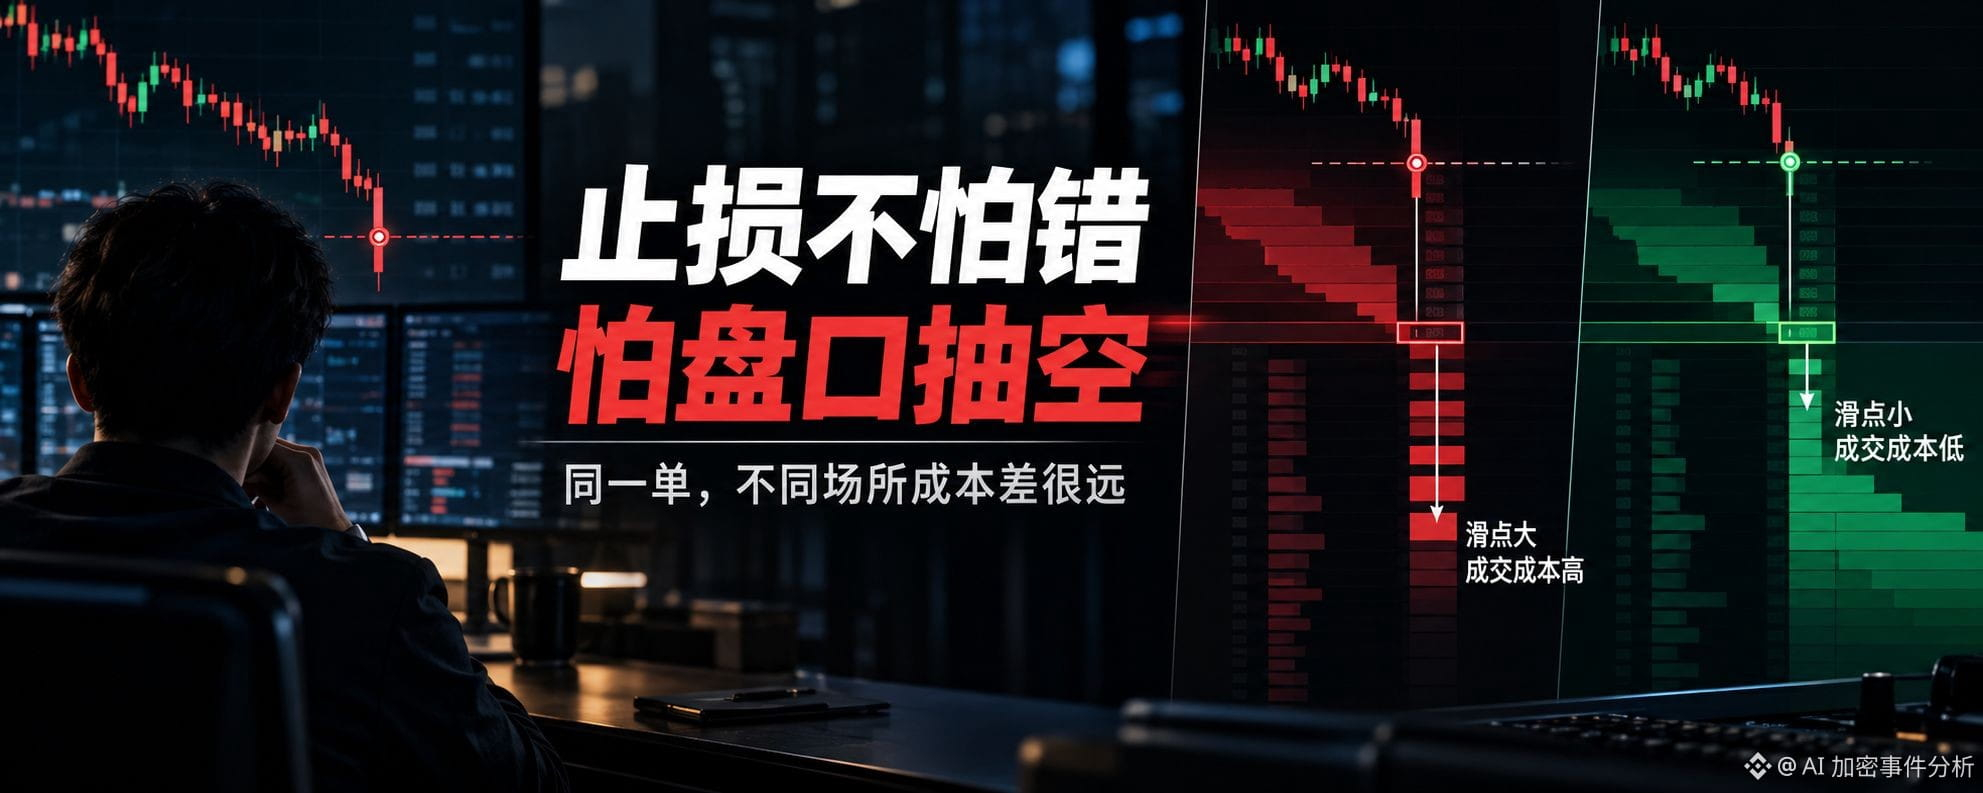
Cùng là hợp đồng BTC hoặc ETH, cùng là vị thế danh nghĩa 10.000 USDT, nhưng ở các venue khác nhau thì kết quả cắt lỗ có thể hoàn toàn khác. Một nơi sổ lệnh dày, kích hoạt xong khớp lệnh vẫn còn tương đối ổn; nơi khác treo lệnh một phát rồi rút, khi cắt lỗ bằng giá thị trường có thể ăn thêm vài bậc. Bạn tưởng cắt lỗ đặt ở -0,6%, nhưng cuối cùng trên sổ có thể thành -0,9% hoặc tệ hơn.
Đây không phải huyền học, mà là cấu trúc thực thi.
Khác biệt lớp một là độ sâu. Khi thị trường chậm, nhìn đâu cũng thấy dường như nơi nào cũng khớp được; nhưng khi xảy ra cú rơi gấp hoặc bật gấp, độ dày sổ lệnh mới lộ rõ. Lượng đang nằm trên sổ lệnh không đồng nghĩa là lúc bạn kích hoạt cắt lỗ nó vẫn còn y nguyên ở đó—đặc biệt với cặp giao dịch hot đột nhiên bung thanh khoản, tốc độ rút lệnh thường còn nhanh hơn cả phản ứng của người giao dịch bình thường.
Khác biệt lớp hai là quy tắc kích hoạt. Có nơi dùng giá đánh dấu (mark price), có nơi dùng giá giao dịch gần nhất, có nơi lại còn kết hợp cả giá chỉ số và cơ chế bảo vệ. Bạn tưởng mình cắt lỗ ở cùng một mức giá, nhưng thực tế mỗi venue lại khác nhau ở chỗ “giá đã chạm chưa”. Khó chịu nhất là khi nhìn nến hồi lại rất gọn gàng, nhưng hồ sơ khớp lệnh của bạn lại như bị rạch thêm một nhát ngay lúc đó.
Khác biệt lớp ba là phí và tỷ lệ funding rate. Nhiều người chỉ tập trung xem funding rate có dương hay không, có cao không, nhưng điều đó chỉ giải thích được một phần chi phí nắm giữ. Phí giao dịch, trượt giá khi ăn lệnh (taker), đường đi khi mở/mở đóng vị thế, các mức ký quỹ, bộ đệm trước thanh lý—tất cả đều có thể làm thay đổi kết quả ròng cuối cùng của lệnh này. Phí nhìn có vẻ ôn hòa không có nghĩa là lệnh thật sự rẻ.
Thậm chí tôi lại nghĩ ngược: khi làm Perp bây giờ, đừng vội hỏi “mình có nên mở không”, hãy hỏi “nếu 3 phút sau mình sai, thì mình thoát ở đâu sẽ sạch sẽ nhất”.
Bởi thứ tàn khốc nhất của giao dịch hợp đồng là: sai hướng chỉ là nhát dao đầu tiên, còn khác biệt thực thi mới là nhát dao thứ hai. Nhát thứ nhất thì bạn có thể chấp nhận “được ăn cả ngã về không”; nhưng nhát thứ hai thường là chi phí cấu trúc đáng lẽ có thể tránh được.
Đặc biệt trong bối cảnh như hiện tại—quanh mốc 84.000 liên tục thăm dò, dữ liệu thanh lý không hề thấp và funding rate cũng không phải cực đoan—giao dịch viên rất dễ đánh giá thấp khoảnh khắc ở đuôi (tail). Khi thị trường không cuồng nhiệt một chiều, mọi người sẽ thấy chi phí gần như nhau; nhưng ngay khi giá quét đến vùng cắt lỗ dày đặc, thứ thật sự quyết định trải nghiệm chính là sổ lệnh, cơ chế kích hoạt, trượt giá và đường thoát lệnh.
Vì vậy, giá trị của bộ tổng hợp Perp không nên chỉ được hiểu là “có thêm nhiều điểm mở vị thế”. Quan trọng hơn là: trước khi bấm nút, hãy đặt độ sâu, funding rate, phí, trượt giá, mark price và quy tắc quản trị rủi ro của cùng một tài sản ở các venue khác nhau lên cùng một bảng để so sánh.
Thói quen của tôi ngày càng nghiêng về: trước tiên chọn tài sản, sau đó so sánh điều kiện giữa các venue khác nhau, và cuối cùng quyết định lệnh này sẽ đi theo đường nào. Nếu các bộ tổng hợp Perp như PerpEX / Perpex làm trơn tru được việc đó, thì với người giao dịch, nó không phải giải quyết nỗi ám ảnh sạch thông tin, mà là giảm việc bị chi phí thực thi lấy đi vài lần lợi nhuận.
#BTC #Perp