Lãi suất thế chấp 30 năm vừa chạm mức 7,45% — cao nhất kể từ năm 2023, khi lạm phát đang ở mức 6,4%+.
Đây là mức tăng 150 điểm cơ bản chỉ trong vòng sáu tháng.
Thị trường trái phiếu đang chịu áp lực nghiêm trọng. Lợi suất tăng nhanh. Lãi suất thế chấp lại đi ngay phía sau.
Chuyện này không chỉ là “nhiễu”. Khả năng chi trả nhà ở vốn đã căng thẳng. Giờ đây? Còn khó hơn với người mua.
Bối cảnh rất quan trọng: năm 2023, lạm phát là thủ phạm rõ ràng. Còn bây giờ, lạm phát đã hạ nhiệt, nhưng lãi suất vẫn tiếp tục leo thang. Vì sao?
“Nhà canh gác trái phiếu” đã quay lại. Lo ngại thâm hụt ngân sách, sự mất cân bằng cung/cầu trong trái phiếu Kho bạc (Treasuries), và kỳ vọng lạm phát dai dẳng đều góp phần.
Đối với người bình thường: lãi suất thế chấp cao hơn đồng nghĩa với số lượng giao dịch nhà ở giảm, vòng quay nhà ở chậm lại và gây sức ép lên các nhà xây dựng.
Đối với thị trường: đây là một ràng buộc thực sự đối với hoạt động kinh tế. Nhà ở là một phần rất lớn của GDP.
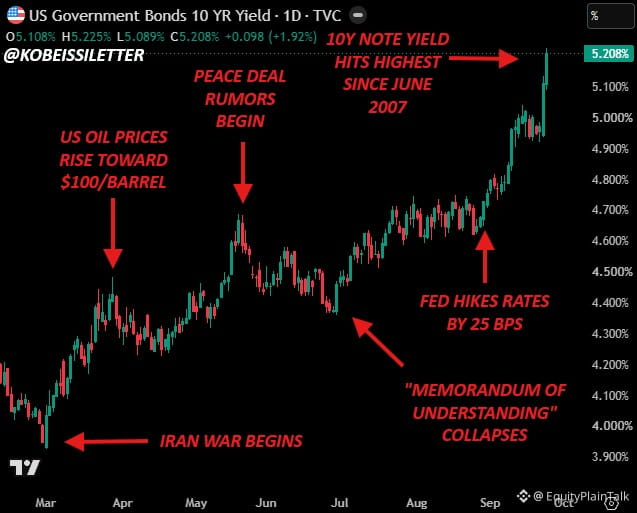
Theo dõi sát lợi suất trái phiếu Kho bạc kỳ hạn 10 năm. Đây mới là động lực thực sự. Nếu nó tiếp tục tăng, lãi suất thế chấp sẽ đi theo — và thị trường nhà ở vẫn bị “đóng băng”.
Đây là mức tăng 150 điểm cơ bản chỉ trong vòng sáu tháng.
Thị trường trái phiếu đang chịu áp lực nghiêm trọng. Lợi suất tăng nhanh. Lãi suất thế chấp lại đi ngay phía sau.
Chuyện này không chỉ là “nhiễu”. Khả năng chi trả nhà ở vốn đã căng thẳng. Giờ đây? Còn khó hơn với người mua.
Bối cảnh rất quan trọng: năm 2023, lạm phát là thủ phạm rõ ràng. Còn bây giờ, lạm phát đã hạ nhiệt, nhưng lãi suất vẫn tiếp tục leo thang. Vì sao?
“Nhà canh gác trái phiếu” đã quay lại. Lo ngại thâm hụt ngân sách, sự mất cân bằng cung/cầu trong trái phiếu Kho bạc (Treasuries), và kỳ vọng lạm phát dai dẳng đều góp phần.
Đối với người bình thường: lãi suất thế chấp cao hơn đồng nghĩa với số lượng giao dịch nhà ở giảm, vòng quay nhà ở chậm lại và gây sức ép lên các nhà xây dựng.
Đối với thị trường: đây là một ràng buộc thực sự đối với hoạt động kinh tế. Nhà ở là một phần rất lớn của GDP.
Theo dõi sát lợi suất trái phiếu Kho bạc kỳ hạn 10 năm. Đây mới là động lực thực sự. Nếu nó tiếp tục tăng, lãi suất thế chấp sẽ đi theo — và thị trường nhà ở vẫn bị “đóng băng”.