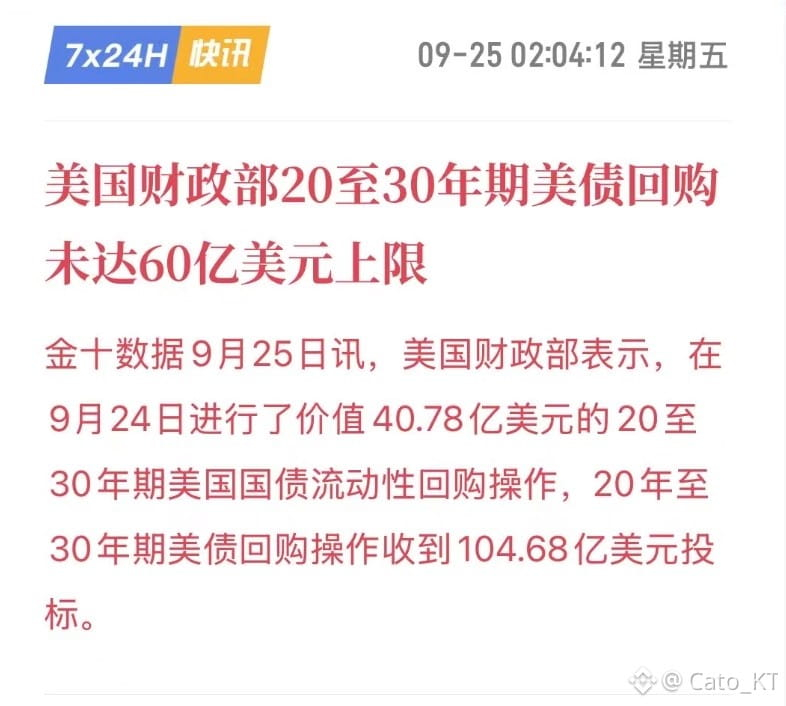
Bộ Tài chính Mỹ lần mua lại (tái mua) lần này chỉ ở mức 40,78 tỷ, nhưng lượng hạn mức nhận được là 104,68 tỷ, điều này có nghĩa là thị trường không phải không muốn bán trái phiếu kỳ hạn dài, mà là lãi suất hiện tại chưa đáp ứng được nhu cầu của “bên bán” trên thị trường trái phiếu
Hạn mức bán ra lần này bằng 2,57 lần hạn mức mua lại của Bộ Tài chính. Rõ ràng là nguồn cung nhiều hơn cầu, nhưng yêu cầu về lãi suất lại khắt khe hơn. Điều đó cho thấy lãi suất ở kỳ hạn dài vẫn rất “cứng đầu”. Rõ ràng kế hoạch mua lại của Bessent không diễn ra mấy thuận lợi, không làm thay đổi quá nhiều tính thanh khoản của trái phiếu kỳ hạn dài, đồng thời còn tạo ra áp lực lợi suất mới
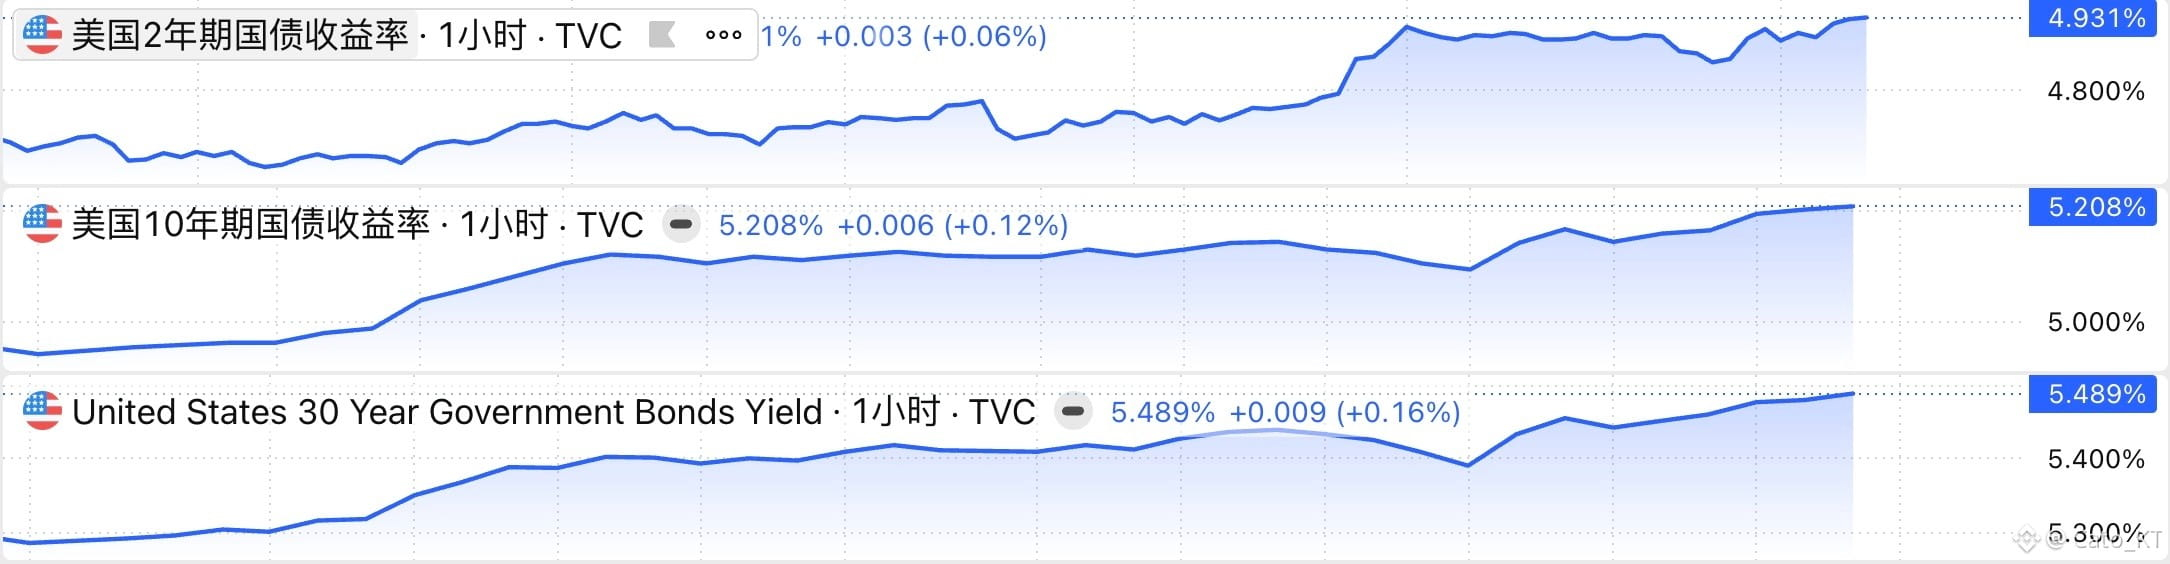
Đáng chú ý, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm đã vọt lên 4,931%. Khi lãi suất ngắn hạn tăng tốc vọt lên, điều này có thể trở thành yếu tố then chốt để giảm bớt tình trạng khó khăn hiện tại của trái phiếu kỳ hạn dài. Khi lãi suất ngắn hạn đuổi kịp lãi suất kỳ hạn dài, thì nhu cầu đối với lãi suất kỳ hạn dài của thị trường sẽ suy yếu. Khi đó, mỗi lần Bộ Tài chính mua lại có thể nhận được hạn mức cao hơn, thậm chí đạt 60 tỷ hoặc hơn
Tuy nhiên, cũng có một rủi ro tiềm ẩn ở đây: nếu lãi suất ngắn hạn tăng quá nhanh, thậm chí làm xảy ra tình trạng lợi suất đảo chiều trong dải, thì có thể hình thành tình huống “bán dài mua ngắn”. Nếu lợi suất trái phiếu kho bạc Mỹ 2 năm và lợi suất trái phiếu 10 năm, 30 năm cùng tăng đồng bộ và tiếp tục vượt kiểm soát, thì đó chính là giai đoạn rủi ro cao của thị trường trái phiếu Mỹ!#美联储10月加息概率升至69.7%