

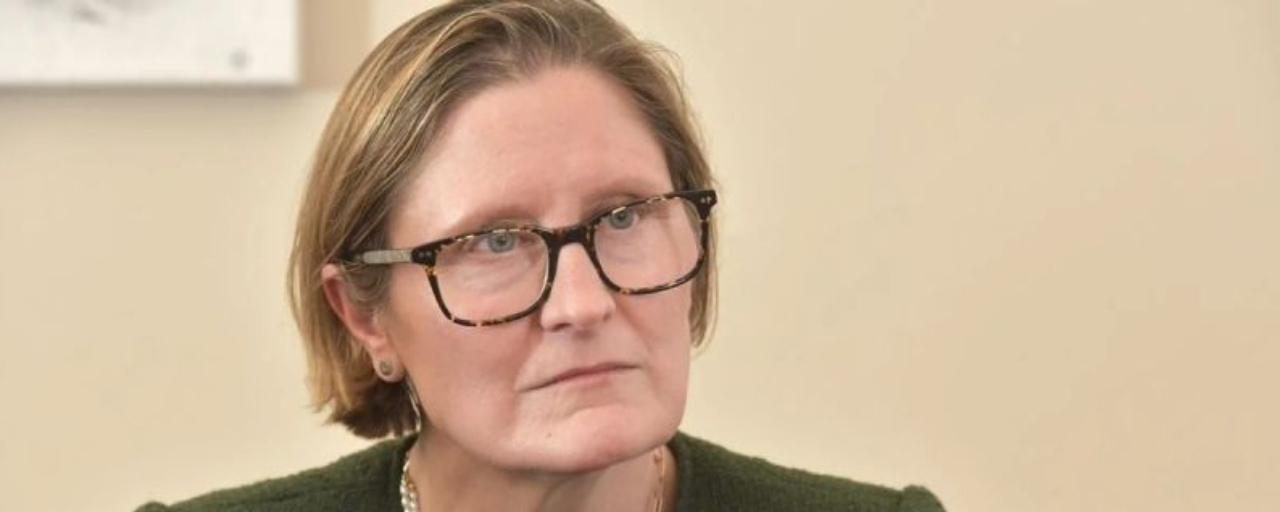

Anna Paulson, Chủ tịch và Giám đốc điều hành của Ngân hàng Dự trữ Liên bang Philadelphia và là thành viên bỏ phiếu của Ủy ban Thị trường Mở Liên bang (FOMC) trong năm 2026 thông qua ghế chủ tịch khu vực luân phiên của ngân hàng, cho biết việc đưa lạm phát trở lại mức 2% là không thể thương lượng và đã mở ra cánh cửa cho các đợt tăng lãi suất nhiều hơn.
Phát biểu trong phần nói được chuẩn bị sẵn để khai mạc Hội nghị Công nghệ tài chính (Fintech) thường niên lần thứ 10 của Cục Dự trữ Liên bang Philadelphia vào hôm thứ Năm, Paulson cho biết bà ủng hộ đợt tăng lãi suất 25 điểm cơ bản của tuần trước và rằng có thể cần thiết một số thắt chặt hơn ở mức vừa phải nếu các điều kiện diễn biến theo như bà dự kiến. Lập luận của bà dựa trên việc lạm phát vẫn không chịu nhúc nhích.
Lạm phát cơ bản đang ở vào khoảng 2,5 đến 3%, cao hơn đáng kể so với mục tiêu, và điều tốt nhất bà có thể nói là nó chưa trở nên tệ hơn. Bà chỉ ra việc mở rộng theo hướng AI như một trong các động lực, lưu ý rằng giá nhập khẩu đối với máy tính và thiết bị máy tính đã tăng 24% trong 12 tháng qua.
Trong khi đó, nền kinh tế vẫn đang đứng vững. Tăng trưởng tiêu dùng thực tăng tốc lên mức 3,4% theo tỷ lệ năm trong quý 2, và mô hình GDPNow của Fed Atlanta cho thấy quý 3 sẽ ở mức trên 4%, ngay cả khi niềm tin người tiêu dùng thấp. Thị trường lao động cũng đang giữ ổn định. Tỷ lệ thất nghiệp ở mức 4,1%, giảm từ 4,3% trong tháng Một và phù hợp với mức việc làm tối đa theo quan điểm của bà, và số việc làm tăng thêm trung bình 74.000 mỗi tháng trong mùa hè. Mức tăng lương khiêm tốn cho thấy chi phí lao động không phải là yếu tố đang đẩy lạm phát.
Các trích dẫn chính:
Chính sách tiền tệ
Ủy ban Thị trường Mở Liên bang (FOMC) thực hiện hai nhiệm vụ: đạt được mức việc làm tối đa và ổn định giá cả.
Ngay lúc này, chính là ổn định giá cả cần được chú ý.
Lạm phát đã quá cao trong quá lâu.
Để có thêm bối cảnh — đây là Hội nghị Fintech thường niên lần thứ 10, và là lần thứ sáu liên tiếp diễn ra trong bối cảnh lạm phát đang cao hơn 2%.
Bước vào mùa hè, tôi tự hỏi liệu chính sách có đang đủ thắt chặt để đưa lạm phát về 2% hay không — hay liệu cần một mức lãi suất quỹ liên bang (federal funds rate) cao hơn phần nào.
Đến tháng Chín, đã rõ ràng rằng rủi ro lạm phát đang gia tăng.
Tôi ủng hộ việc nâng lãi suất quỹ liên bang thêm 25 điểm cơ bản tại cuộc họp tuần trước.
Việc điều chỉnh lại lần này đưa chính sách tiến gần hơn tới điều mà tôi tin là cần thiết để đưa lạm phát về 2% với tốc độ phù hợp, vừa cân bằng rủi ro đối với lạm phát, vừa cân bằng với rủi ro đối với thị trường lao động.
Nhìn về phía trước, nếu các điều kiện diễn biến như tôi kỳ vọng, có thể cần tiếp tục thắt chặt ở mức độ vừa phải.
Nhưng hãy để tôi nói thật rõ: việc đưa lạm phát về 2% là không thể thương lượng, và tôi sẽ ủng hộ lộ trình chính sách đưa chúng ta đạt được mục tiêu đó, đồng thời cân nhắc kỹ lưỡng các rủi ro đối với thị trường lao động trong suốt quá trình.
Lạm phát
Tuy nhiên, lạm phát cơ bản vẫn đang ở mức cao một cách dai dẳng.
Vào thời điểm mà nhiều cú sốc chồng lấn đang tác động lên các con số trên tiêu đề, lạm phát cơ bản có thể cho cái nhìn rõ hơn về hướng giá cả thực sự đang đi đến đâu.
Lạm phát cơ bản đang ở vào khoảng 2,5 đến 3%, cao hơn đáng kể so với mục tiêu 2% của chúng tôi, và khoảng chênh lệch đó hầu như chưa có dấu hiệu thu hẹp.
Điều tốt nhất tôi có thể nói về lạm phát cơ bản trong năm nay là nó chưa trở nên tệ hơn.
Lạm phát cơ bản hầu như không có tiến triển.
Áp lực giá liên quan đến thuế quan đã hạ nhiệt, nhưng áp lực giá từ xung đột ở Trung Đông và từ việc mở rộng theo hướng AI đã gia tăng.
Tăng trưởng & Kinh tế
Bất chấp các cú sốc từ thuế quan và giá năng lượng cao, tăng trưởng sản lượng vẫn vững chắc, thậm chí có thể đang được củng cố phần nào.
Tôi thấy nền kinh tế vẫn kiên cường, đồng thời đang cho thấy một vài dấu hiệu về đà tăng trưởng được cải thiện.
Bất chấp các cú sốc từ thuế quan và xung đột ở Trung Đông, tăng trưởng tiêu dùng gần đây vẫn mạnh; việc đầu tư, mở rộng theo hướng AI đang thúc đẩy đầu tư; và thị trường lao động ổn định.
Đầu tư kinh doanh mạnh mẽ, được thúc đẩy bởi làn sóng mở rộng do trí tuệ nhân tạo (AI) dẫn dắt, tiếp tục tạo lực đẩy cho nền kinh tế.
Tăng trưởng kinh tế cũng được hỗ trợ bởi người tiêu dùng.
Niềm tin người tiêu dùng thấp. Nhưng dữ liệu chi tiêu lại kể một câu chuyện khác.
Sau khởi đầu chậm chạp của năm, tăng trưởng tiêu dùng thực đã tăng tốc lên mức 3,4% theo tỷ lệ năm trong quý 2, và mô hình GDPNow của Fed Atlanta hiện đang cho thấy tăng trưởng tiêu dùng quý 3 ở mức trên 4%.
Tăng trưởng kinh tế đã vững lên một chút, và thị trường lao động được cải thiện thêm đôi chút.
Thị trường lao động
Chuyển sang thị trường lao động, tình hình ở đây ổn định và dường như đã cải thiện đôi chút.
Tỷ lệ thất nghiệp là 4,3% vào tháng Một và hiện ở mức 4,1% — một mức phù hợp với điều tôi coi là việc làm tối đa.
Cho đến mùa xuân năm nay, việc tuyển dụng trong lĩnh vực chăm sóc sức khỏe và hỗ trợ xã hội đã chủ yếu duy trì thị trường lao động. Kể từ đó, việc tuyển dụng đã mở rộng sang nhiều ngành hơn, và trong suốt mùa hè, tổng số việc làm tăng thêm trung bình ở mức vững 74.000 mỗi tháng.
Tuy nhiên, tăng trưởng tiền lương khá khiêm tốn, và các nhà tuyển dụng cho biết có ít áp lực để tăng lương. Đây là những dấu hiệu cho thấy chi phí lao động không phải là động lực gây ra các áp lực lạm phát.
AI & Năng suất
Việc mở rộng đầu tư theo hướng AI là một yếu tố khiến lạm phát cơ bản vẫn dai dẳng ở mức cao.
Mặc dù tác động của AI đến năng suất vẫn chưa rõ ràng, nhưng ảnh hưởng của nó đến giá cả là không thể phủ nhận.
Quy mô đầu tư AI đang làm tăng đáng kể nhu cầu đối với mọi thứ, từ chip máy tính đến vật liệu xây dựng, và nhu cầu đó đang phản ánh vào giá cả.
Giá nhập khẩu đối với máy tính và thiết bị máy tính tăng 24% trong 12 tháng qua.
Các kế hoạch cho trung tâm dữ liệu mới đang nhân lên ở Pennsylvania và xa hơn nữa, dù không phải không có tranh cãi.
Điều kiện tài chính
Đà tăng trưởng tiêu dùng tổng thể này có khả năng đang được củng cố bởi thị trường chứng khoán.
Tuy nhiên, tôi xin lưu ý rằng đây không phải là một cú hích đang được trải nghiệm một cách đồng đều.
Từ thực địa / Phản hồi từ nền kinh tế thực
Các chuyên gia kinh tế khu vực của tôi đảm bảo với tôi rằng sức mạnh trong lĩnh vực sản xuất còn mở rộng tốt hơn cả AI.
Khảo sát Triển vọng Kinh doanh Sản xuất của Fed Philadelphia tiếp tục chỉ ra rằng sự mở rộng vẫn đang tiếp diễn.
Hầu hết các doanh nghiệp dự đoán sẽ tăng hoạt động và đầu tư trong những tháng tới.
Các doanh nghiệp nói với tôi rằng các đơn đặt hàng vẫn tiếp tục tăng, và điều đó đang kéo dài thời gian giao hàng và tạo ra tồn đọng (backlogs).
Một công ty công nghệ cho biết áp lực giá từ việc mở rộng theo hướng AI đang lan tỏa qua toàn bộ chuỗi cung ứng điện tử — từ bảng mạch đến tụ điện.
Fintech & Hệ thống tài chính
Tại sự kiện đầu tiên của chúng tôi, ranh giới phân tách giữa fintech và tài chính truyền thống khá rõ ràng. Mười năm sau, ranh giới đó đã bị mờ đi.
Một số tổ chức tài chính truyền thống — cả lớn lẫn nhỏ — đang đón nhận các đổi mới như tiền mã hóa và tài sản thế chấp được mã hóa.
Một số công ty fintech đang theo đuổi các giấy phép ngân hàng truyền thống.
Và mọi người đều đang cố gắng thích nghi với thế giới của AI.
Những thay đổi này đặt ra các câu hỏi quan trọng về tương lai của hệ thống tài chính của chúng ta.
Và có lẽ vấn đề cấp bách và khó khăn nhất trong số đó: trí tuệ nhân tạo.
Làm thế nào chúng ta có thể tận dụng công nghệ này để xây dựng một hệ thống tài chính tốt hơn và an toàn hơn cho tất cả mọi người?
Bằng cách cùng nhau giải quyết các câu hỏi lớn, chúng ta có thể giúp xây dựng một hệ thống tài chính đổi mới, ổn định và an toàn, phục vụ cho tất cả mọi người.