🚨 Thế giới đang âm thầm quay lưng khỏi nợ Mỹ
Vừa có một điều khá đáng báo động xuất hiện trong các con số, và thành thật mà nói, nó không nhận được sự chú ý thỏa đáng. 🧐
$BNB
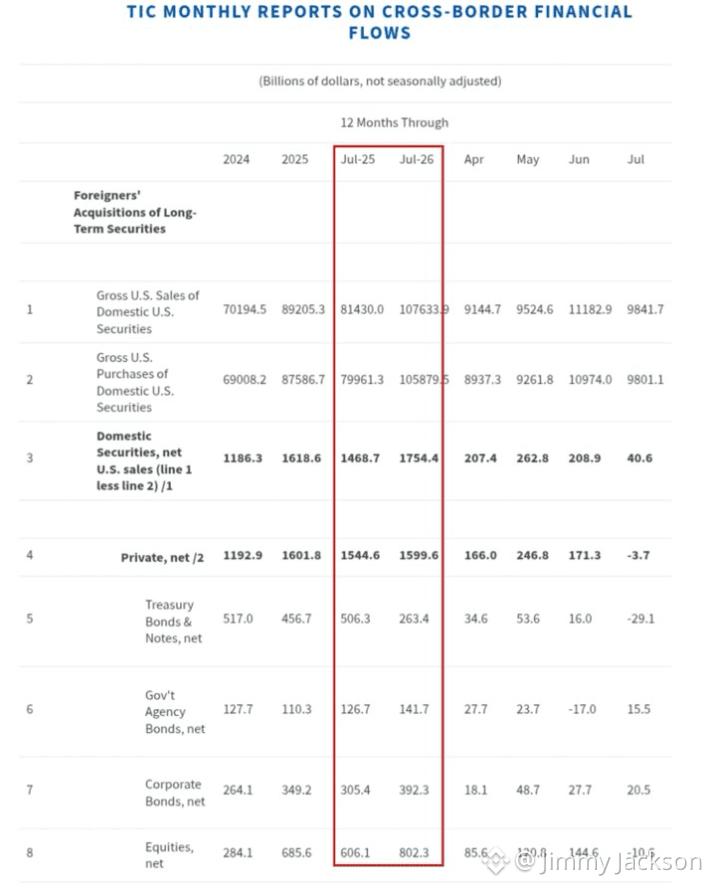
Các nhà đầu tư nước ngoài đã đạp phanh khi mua nợ ngắn hạn của Mỹ. Hoạt động mua sắm đã “rớt thẳng” trong suốt năm qua—giảm tới 80%, từ 250,5 tỷ USD xuống chỉ còn 49,4 tỷ USD. Hãy để điều đó ngấm một chút. Đây không phải chỉ là một đợt giảm. Đây là một sự sụp đổ. 📉
Và câu chuyện không dừng lại ở đó. Nợ dài hạn của Mỹ còn tệ hơn. Mua từ phía nước ngoài đã giảm 46% trong cùng giai đoạn. Cộng tất cả lại, chúng ta đang chứng kiến một mức “chuyển động” tổng cộng vào khoảng 410 tỷ USD theo hướng sai. 💸
$FOTO.ETF
Đây là phần khiến bạn thực sự nên dừng lại để suy nghĩ: điều này đang xảy ra đúng vào thời điểm Washington cần phần còn lại của thế giới xuất hiện nhiều hơn bao giờ hết. Mỹ hiện đang tài trợ cho các khoản nợ mới ở mức kỷ lục. 🏛️
Hãy nghĩ về bối cảnh thời điểm này. Khi bạn phát hành lượng nợ ở mức lịch sử, bạn cần người mua—rất nhiều. Thế nhưng, một số “khách hàng” lớn nhất của bạn lại đang lùi bước. Đó là một tổ hợp nguy hiểm. ⚠️
Bây giờ, để công bằng, điều này không diễn ra trong chân không. Căng thẳng địa chính trị đã gia tăng trong nhiều năm, và các nước như Trung Quốc và Nhật Bản đang dần cân nhắc lại họ muốn nắm giữ bao nhiêu nợ Mỹ. Một số chuyển hướng sang vàng. Số khác lại tăng cường nắm giữ các tài sản nội địa của chính họ. Thông điệp khá rõ ràng: nhu cầu đối với Trái phiếu Kho bạc Mỹ không còn như trước nữa. 🥇
$GIGGLE
Vậy điều đó có nghĩa là ngày mai bầu trời sẽ “sụp đổ” sao? Không hẳn. Nhưng nó đặt ra một câu hỏi nghiêm túc: ai sẽ là người bước vào để lấp khoảng trống—và với cái giá nào. Bởi vì khi nhu cầu giảm, lợi suất thường phải tăng để thu hút người mua. Và lợi suất cao hơn đồng nghĩa chi phí vay mượn cho chính phủ Mỹ sẽ tăng, rồi cuối cùng sẽ lan tỏa xuống tất cả chúng ta. 📈
Làm ơn đừng quên bấm thích, theo dõi và chia sẻ nhé! 🩸 Cảm ơn rất nhiều ❤️
#BinanceWillListHyperliquid(HYPE)
Vừa có một điều khá đáng báo động xuất hiện trong các con số, và thành thật mà nói, nó không nhận được sự chú ý thỏa đáng. 🧐
$BNB
Các nhà đầu tư nước ngoài đã đạp phanh khi mua nợ ngắn hạn của Mỹ. Hoạt động mua sắm đã “rớt thẳng” trong suốt năm qua—giảm tới 80%, từ 250,5 tỷ USD xuống chỉ còn 49,4 tỷ USD. Hãy để điều đó ngấm một chút. Đây không phải chỉ là một đợt giảm. Đây là một sự sụp đổ. 📉
Và câu chuyện không dừng lại ở đó. Nợ dài hạn của Mỹ còn tệ hơn. Mua từ phía nước ngoài đã giảm 46% trong cùng giai đoạn. Cộng tất cả lại, chúng ta đang chứng kiến một mức “chuyển động” tổng cộng vào khoảng 410 tỷ USD theo hướng sai. 💸
$FOTO.ETF
Đây là phần khiến bạn thực sự nên dừng lại để suy nghĩ: điều này đang xảy ra đúng vào thời điểm Washington cần phần còn lại của thế giới xuất hiện nhiều hơn bao giờ hết. Mỹ hiện đang tài trợ cho các khoản nợ mới ở mức kỷ lục. 🏛️
Hãy nghĩ về bối cảnh thời điểm này. Khi bạn phát hành lượng nợ ở mức lịch sử, bạn cần người mua—rất nhiều. Thế nhưng, một số “khách hàng” lớn nhất của bạn lại đang lùi bước. Đó là một tổ hợp nguy hiểm. ⚠️
Bây giờ, để công bằng, điều này không diễn ra trong chân không. Căng thẳng địa chính trị đã gia tăng trong nhiều năm, và các nước như Trung Quốc và Nhật Bản đang dần cân nhắc lại họ muốn nắm giữ bao nhiêu nợ Mỹ. Một số chuyển hướng sang vàng. Số khác lại tăng cường nắm giữ các tài sản nội địa của chính họ. Thông điệp khá rõ ràng: nhu cầu đối với Trái phiếu Kho bạc Mỹ không còn như trước nữa. 🥇
$GIGGLE
Vậy điều đó có nghĩa là ngày mai bầu trời sẽ “sụp đổ” sao? Không hẳn. Nhưng nó đặt ra một câu hỏi nghiêm túc: ai sẽ là người bước vào để lấp khoảng trống—và với cái giá nào. Bởi vì khi nhu cầu giảm, lợi suất thường phải tăng để thu hút người mua. Và lợi suất cao hơn đồng nghĩa chi phí vay mượn cho chính phủ Mỹ sẽ tăng, rồi cuối cùng sẽ lan tỏa xuống tất cả chúng ta. 📈
Làm ơn đừng quên bấm thích, theo dõi và chia sẻ nhé! 🩸 Cảm ơn rất nhiều ❤️
#BinanceWillListHyperliquid(HYPE)