

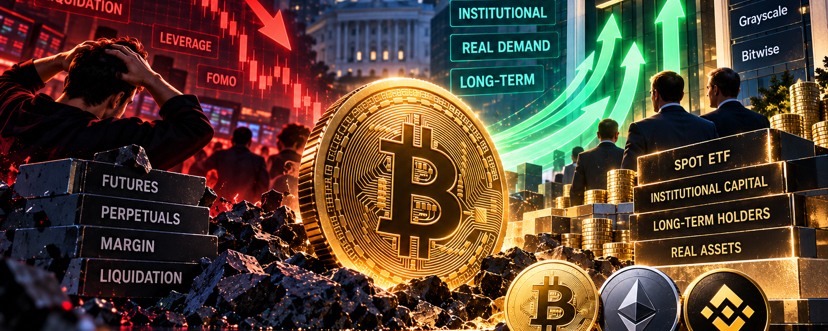
Gần đây, thị trường crypto xuất hiện một hiện tượng rất đáng chú ý: giá Bitcoin quay đầu giảm khỏi vùng đỉnh, các vị thế long dùng đòn bẩy bị thanh lý, nhưng dòng tiền của các quỹ ETF Bitcoin giao ngay tại Mỹ lại không rút lui đồng bộ.
Bề ngoài mà nói, đây là một nghịch lý. Nếu thị trường thực sự yếu đi, tại sao dòng tiền của các tổ chức vẫn đang mua? Nếu dòng tiền của các tổ chức thực sự tiếp tục tiến vào, tại sao giá lại vẫn giảm? Hiểu được vấn đề này có thể còn quan trọng hơn việc đoán xem cây nến K tiếp theo của Bitcoin là đỏ hay xanh. Bởi vì hiện tại, những gì thị trường đang diễn ra rất có thể không phải chỉ là một đợt “tăng” hay “giảm” đơn giản, mà là một quá trình định giá lại giữa dòng tiền spot, vốn ETF và đòn bẩy của phái sinh.
Một: giá điều chỉnh, nhưng dòng tiền ETF vẫn đi vào
Tính đến ngày 23 tháng 9, các US spot Bitcoin ETF đã liên tiếp ghi nhận dòng tiền ròng vào trong 5 ngày giao dịch. Ngày 17/9 dòng tiền ròng khoảng 159,5 triệu USD; ngày 18 khoảng 433 triệu USD; sau đó dòng tiền tăng tốc rõ rệt: ngày 21 khoảng 999 triệu USD, ngày 22 khoảng 714,7 triệu USD, và ngày 23 vẫn ghi nhận khoảng 347 triệu USD dòng tiền ròng vào. Tổng dòng tiền ròng tích lũy trong 5 ngày giao dịch vượt 2,6 tỷ USD.
Đặc biệt đáng chú ý là ngày 21/9: các US spot Bitcoin ETF hút gần 1 tỷ USD trong một ngày — đây là dòng tiền vào nổi bật trong một thời gian gần đây. IBIT của BlackRock, FBTC của Fidelity và ARKB của ARK 21Shares đều là các nguồn cung tiền quan trọng.
Nhưng đồng thời, Bitcoin sau khi tăng nhanh lại xuất hiện đợt điều chỉnh giảm rõ rệt. Vì vậy, một sự lệch pha thị trường rất quan trọng đã hình thành: giá đang điều chỉnh, nhưng dòng tiền ETF vẫn tiếp tục chảy vào.
Điều này cho thấy ít nhất có một phần dòng tiền không hề rời khỏi thị trường dù giá ngắn hạn đã điều chỉnh giảm. Vì vậy, vấn đề thực sự trở thành: rốt cuộc là ai đang bán? Và ai đang mua?
Thứ hai, để hiểu diễn biến của vòng này, bắt buộc phải tách “spot” và “đòn bẩy”
Nhiều nhà đầu tư khi thấy Bitcoin giảm giá, phản ứng đầu tiên là “có người đang bán rất nhiều BTC”. Câu nói này không sai, nhưng chưa đầy đủ.
Thực tế, thị trường crypto hiện đại tồn tại hai thị trường có mức độ liên kết rất cao nhưng cơ chế vận hành không hoàn toàn giống nhau: một là thị trường spot, hai là thị trường phái sinh. Dòng tiền ETF, các nhà nắm giữ dài hạn và một phần dòng tiền phân bổ của tổ chức chủ yếu tác động tới nhu cầu spot; còn hợp đồng vĩnh cửu, futures và options tạo thành một hệ thống đòn bẩy lớn khác.
Nghiên cứu thị trường gần đây của Glassnode quan sát rằng trong quá trình Bitcoin vượt qua vùng giao dịch trước đó, lực mua spot đã được củng cố trở lại; tuy nhiên đồng thời, khối lượng open interest của hợp đồng tương lai đã đi vào vùng cao trong thống kê lịch sử, còn funding rate cũng bắt đầu tăng. Quy mô open interest trên thị trường options cũng tiếp tục duy trì ở mức cao.
Nói cách khác: tiền thật đang mua, còn tiền đầu cơ cũng đang đuổi theo.
Khi hai loại dòng tiền cùng đi vào, giá thường tăng rất nhanh. Nhưng vấn đề nằm ở chỗ, dòng tiền đòn bẩy vốn dĩ không ổn định. Chỉ cần giá bất ngờ giảm, một phần long đòn bẩy cao chạm đến ngưỡng bị thanh lý cưỡng bức, sàn giao dịch sẽ tự động đóng vị thế. Việc bán ra lại tiếp tục đè thấp giá và có thể kích hoạt thêm một đợt thanh lý cho các vị thế tiếp theo.
Thế là hình thành một vòng lặp điển hình: giá giảm → phe mua (long) bị thanh lý → bị ép phải bán ra → giá tiếp tục giảm → nhiều long bị thanh lý hơn.
Đó chính là Liquidation Cascade mà thị trường hay nhắc tới, tức chuỗi thanh lý liên hoàn.
Vì vậy, đôi khi bạn thấy một cây nến giảm mạnh không có nghĩa là toàn bộ nhà đầu tư dài hạn đột nhiên đổi quan điểm. Nó cũng có thể có nghĩa là thị trường đang đẩy ra khỏi hệ thống mức đòn bẩy quá cao được tích lũy trước đó.
Thứ ba, vì sao dòng tiền ETF xứng đáng được tập trung theo dõi?
Ý nghĩa lớn nhất của US spot Bitcoin ETF không chỉ là cung cấp cho nhà đầu tư truyền thống thêm một kênh để mua Bitcoin. Quan trọng hơn, nó giúp thị trường có một “cửa sổ theo dõi” tương đối minh bạch đối với dòng tiền tài chính truyền thống.
Giám đốc nghiên cứu K33 Research Vetle Lunde từng có nghiên cứu thống kê về mối quan hệ giữa dòng tiền ETF và giá BTC. K33 phát hiện rằng trong mẫu thống kê của họ, hiệu suất của Bitcoin theo từng giai đoạn có mối tương quan khá rõ với dòng tiền ETP.
Tại đây cần nhấn mạnh một điểm: tương quan không đồng nghĩa với nhân quả. Dòng tiền ETF đi vào không thể đơn giản hiểu là “BTC sắp tăng ngay”.
Nhưng ít nhất điều đó cũng cho thấy rằng dòng tiền ETF đã trở thành một lực định giá biên mà thị trường Bitcoin hiện nay không thể bỏ qua. Vì vậy, khi giá giảm mà ETF tiếp tục hút tiền, thì chính sự lệch pha này rất đáng để nghiên cứu.
Thứ tư, điểm mấu chốt không phải là “có tiền đi vào hay không”, mà là “tiền gì đi vào”
Nhà chiến lược kỹ thuật cấp cao StoneX Michael Boutros khi phân tích diễn biến gần đây của Bitcoin đã đưa ra một quan sát rất đáng giá: các lệnh mua đẩy Bitcoin tăng có thể đến từ dòng tiền ETF, từ cấu phần phân bổ kho bạc doanh nghiệp, hoặc từ việc short bị mua bù (short covering); và mức độ duy trì của các loại dòng tiền này hoàn toàn khác nhau.
Sự khác biệt này rất quan trọng.
Short Squeeze, tức là việc ép short, có thể tạo ra một đợt tăng giá rất mạnh trong thời gian ngắn. Khi lượng lớn short bị buộc phải đóng vị thế, họ cần mua BTC để hoàn tất việc đóng vị thế—điều này bản thân nó lại càng đẩy giá tăng lên.
Nhưng loại dòng tiền mua này có một điểm kết thúc tự nhiên: sau khi short đã được cover (đóng xong), phần mua buộc phải diễn ra đó sẽ kết thúc.
Còn logic của dòng tiền ETF lại khác. Nếu quỹ hưu trí, các tổ chức quản lý tài sản, quỹ đầu tư hoặc những người phân bổ tài sản dài hạn liên tục tăng mức tiếp xúc với Bitcoin thông qua ETF, thì về mặt lý thuyết, nhu cầu này có thể kéo dài lâu hơn.
Vì thế, với cùng một lệnh mua trị giá 1 tỷ USD, bản chất đằng sau có thể hoàn toàn khác nhau. Lệnh mua 1 tỷ USD đến từ việc short bị “bắt ép đóng vị thế” (bị thanh lý), khác với lệnh mua 1 tỷ USD đến từ phân bổ tài sản dài hạn; tác động tới cấu trúc thị trường trong tương lai cũng khác nhau.
Thứ năm: giá giảm và ETF chảy vào, vậy có nhất định đồng nghĩa là thị trường tăng giá không?
Câu trả lời dĩ nhiên là không.
Không thể hiểu một cách máy móc việc ETF ròng chảy vào là “ngày mai chắc chắn sẽ tăng”. Các nghiên cứu học thuật gần đây về US spot Bitcoin ETF đã phát hiện ETF đang tham gia vào quá trình hình thành giá của Bitcoin; đồng thời có nghiên cứu cho rằng dòng tiền ETF có thể cung cấp thêm biến giải thích cho hiệu suất thị trường theo từng giai đoạn của Bitcoin.
Tuy nhiên, ở một chiều khác, chính bản thân ETF cũng có hoạt động market making, arbitrage và giao dịch phòng hộ (hedging). Vì thế, dòng tiền ETF đi vào không đồng nghĩa với việc toàn bộ số tiền vào ETF đều là dòng tiền mua một chiều dài hạn.
Giao dịch cổ phiếu ETF và giao dịch BTC cơ sở thực tế cũng có thể có một độ trễ nhất định. Vì vậy, dù nhu cầu ETF rất mạnh, điều đó không có nghĩa là giá nhất thiết phải tăng ngay theo đúng cùng tỷ lệ.
Vì vậy, dòng tiền ETF nên được coi là một chỉ báo thị trường rất quan trọng, chứ không phải là “tín hiệu mua” theo kiểu đơn giản và thô bạo.
Thứ sáu, điều thực sự quan trọng là: sau khi rút đòn bẩy, liệu spot có còn lại không
Đây có lẽ mới là câu hỏi cốt lõi nhất của diễn biến hiện tại.
Giả sử trong thị trường đồng thời tồn tại dòng tiền spot dài hạn và dòng tiền đầu cơ đòn bẩy cao. Sau khi giá tăng nhanh, ngày càng nhiều người giao dịch đuổi theo và gia tăng đòn bẩy. Lúc này, bề ngoài thị trường có thể trông rất mạnh, nhưng thực tế có thể trở nên mong manh hơn.
Ngay khi điều chỉnh bắt đầu, các vị thế đòn bẩy cao trước hết sẽ bị thanh lý.
Nếu quá trình thanh lý diễn ra xong, ETF tiếp tục chảy vào, lệnh mua spot vẫn được hấp thụ, phí tài trợ dần trở lại bình thường, và số hợp đồng chưa đáo hạn giảm, còn giá cuối cùng có thể ổn định, thì trên thực tế thị trường đã hoàn thành một lần Deleveraging điển hình — tức là “giảm đòn bẩy”.
Nói ngắn gọn: đuổi phần tiền không ổn định ra khỏi hệ thống, và giữ lại phần tiền tương đối ổn định.
Kiểu điều chỉnh này chưa chắc là điều xấu.
Tình huống thực sự nguy hiểm là khi dòng tiền ETF bắt đầu chảy ra liên tục, trong khi vị thế đòn bẩy lại liên tục bị “bùng nổ”/bị thanh lý. Khi đó, nhu cầu spot giảm và việc bán bắt buộc (forced selling) có thể củng cố lẫn nhau, tạo thành một vòng phản hồi tiêu cực.
Vì vậy, hiện tại thứ thực sự đáng quan sát không phải là “BTC hôm nay giảm mấy điểm”, mà là liệu dòng tiền ETF có tiếp tục đổ vào trong lúc giá điều chỉnh hay không. Đây là một trong những biến số quan trọng giúp chúng ta phân biệt “giặt đòn bẩy bình thường” và “thay đổi xu hướng”.
Thứ bảy: Phố Wall đang thay đổi cấu trúc thị trường của Bitcoin
Bloomberg ETF分析师Eric Balchunas trước đây đã nhiều lần chú ý tới một hiện tượng quan trọng: dù Bitcoin trải qua đợt giảm sâu rõ rệt, thì các nhà đầu tư vào BTC ETF nhìn chung vẫn thể hiện độ bền nắm giữ khá mạnh.
Đồng nghiệp của anh ấy, nhà phân tích ETF của Bloomberg James Seyffart, cũng theo dõi lâu dài dòng tiền vào của US spot BTC ETF, cấu trúc chi phí và hành vi của nhà đầu tư.
Trên thực tế, đằng sau những hiện tượng này là một thay đổi lớn hơn: Bitcoin đang chuyển từ một thị trường trước đây chủ yếu do các trader “native” trong crypto dẫn dắt, dần trở thành thị trường có sự tham gia chung của dòng tiền tài chính truyền thống, dòng tiền ETF, bảng cân đối kế toán của doanh nghiệp, các nhà nắm giữ dài hạn và cả những người giao dịch phái sinh đòn bẩy cao.
Đó cũng là lý do vì sao hôm nay phân tích Bitcoin chỉ nhìn vào biểu đồ nến ngày càng không đủ.
Tám: ba chỉ báo thực sự đáng chú ý tiếp theo
Nếu muốn đánh giá lần điều chỉnh này rốt cuộc là “kết thúc xu hướng” hay chỉ là một đợt “thanh lý đòn bẩy”, tôi cho rằng có ba chỉ báo quan trọng hơn việc chỉ đoán giá.
Thứ nhất là dòng tiền ETF, và trọng tâm không nằm ở việc nhìn một ngày cụ thể, mà ở tính liên tục. Lượng vào khổng lồ trong một ngày có thể đến từ các sự kiện kích hoạt (event-driven), nhưng dòng tiền vào liên tục trong nhiều tuần nhiều khả năng phản ánh xu hướng phân bổ tài sản.
Thứ hai là đòn bẩy phái sinh; trọng tâm là theo dõi Open Interest, Funding Rate và Liquidation. Nếu giá điều chỉnh mà số hợp đồng chưa đóng vị thế giảm rõ rệt, phí tài trợ trở lại bình thường, và nhu cầu spot vẫn còn, thì thường nghĩa là thị trường đang hạ thấp rủi ro đòn bẩy.
Thứ ba là sự hấp thụ spot sau khi điều chỉnh. Đây có thể là hạng mục quan trọng nhất. Nếu không có lực đẩy từ đòn bẩy cao nhưng vẫn có người sẵn sàng tiếp tục mua BTC, thì nền tảng của xu hướng sẽ khỏe hơn. Ngược lại, nếu dòng tiền ETF bắt đầu chuyển sang trạng thái chảy ra liên tục, trong khi khối lượng giao dịch spot giảm và đòn bẩy lại được chất thêm, thì rủi ro có thể tiếp tục gia tăng.
Kết luận: vấn đề thật sự không phải là “có giảm hay không”, mà là ai đang bán, ai đang mua
Nơi thị trường dễ tạo ảo giác nhất chính là ở đây: lúc tăng giá, mọi dòng tiền trông có vẻ giống nhau; đến lúc giảm, thì càng dễ nhìn ra ai thực sự là người mua.
Đòn bẩy ngắn hạn có thể đẩy giá, việc ép short có thể tạo ra những đợt tăng vọt, FOMO có thể khuếch đại nhanh khối lượng giao dịch; nhưng để quyết định một chu kỳ thị trường cuối cùng có thể đi xa đến mức nào, vẫn là nhu cầu thật sự và duy trì bền vững.
Do đó, khi đối mặt với thị trường hiện tại, theo tôi điều đáng hỏi không còn là “BTC ngày mai tăng hay giảm”, mà là: sau khi dòng tiền đòn bẩy bị thanh lý, liệu dòng tiền spot thực sự vẫn còn ở đó không?
Hiện tại, dữ liệu đang cho thấy một hiện tượng rất thú vị: giá đang trải qua điều chỉnh, nhưng dòng tiền ETF tạm thời chưa rút lui đồng bộ.
Điều này không chứng minh rằng đợt tăng tiếp theo chắc chắn sẽ xảy ra, nhưng ít nhất nó cho thấy: đợt điều chỉnh hiện tại vẫn chưa thể đơn giản xem như “dòng tiền tổ chức đang rời đi”.
Trong vài ngày tới, nếu ETF tiếp tục giữ trạng thái dòng tiền ròng đi vào và đòn bẩy phái sinh dần hạ nhiệt, thì sự lệch pha “giá điều chỉnh, dòng tiền đi vào” sẽ càng đáng được chú ý.
Ngược lại, nếu dòng tiền ETF cũng bắt đầu chuyển sang duy trì trạng thái âm, thì logic thị trường cần phải được đánh giá lại.
Vì thế, điều thực sự đáng để theo dõi không bao giờ chỉ là một cây nến.
Không phải nằm ở phía sau của biểu đồ nến—mà là tiền rốt cuộc đang đi về đâu.
#BTC #ETH #BNB
