


Hội nghị thượng đỉnh Mỹ-Trung vẫn chưa kết thúc, thị trường rủi ro đã sụt giảm trước; vấn đề không chỉ nằm ở biến động giá dầu thô! Rõ ràng thị trường vẫn chưa hoàn toàn thoát khỏi “bóng ma” tăng lãi suất!
Xác suất tăng lãi suất tháng 10 tăng vọt lên 75,3%, thị trường bắt đầu định giá cho đợt tăng lãi suất vào tháng 10; nguyên nhân khiến xác suất tăng lãi suất tăng không chỉ là giá năng lượng, mà còn là vấn đề lạm phát nội sinh tại Mỹ.
Trong tuần này, giá Brent rõ ràng đã giảm mạnh; đặc biệt sau khi rơi xuống dưới 100 USD, thị trường trong ngắn hạn được “giải tỏa” áp lực và đã kích hoạt một đợt phục hồi mạnh, nhưng lợi suất trên thị trường trái phiếu không hề giảm rõ rệt. Điều này đặt ra một câu hỏi then chốt: hiện tại, lạm phát chỉ dựa vào giá năng lượng đã không còn có thể làm suy yếu hiệu quả.
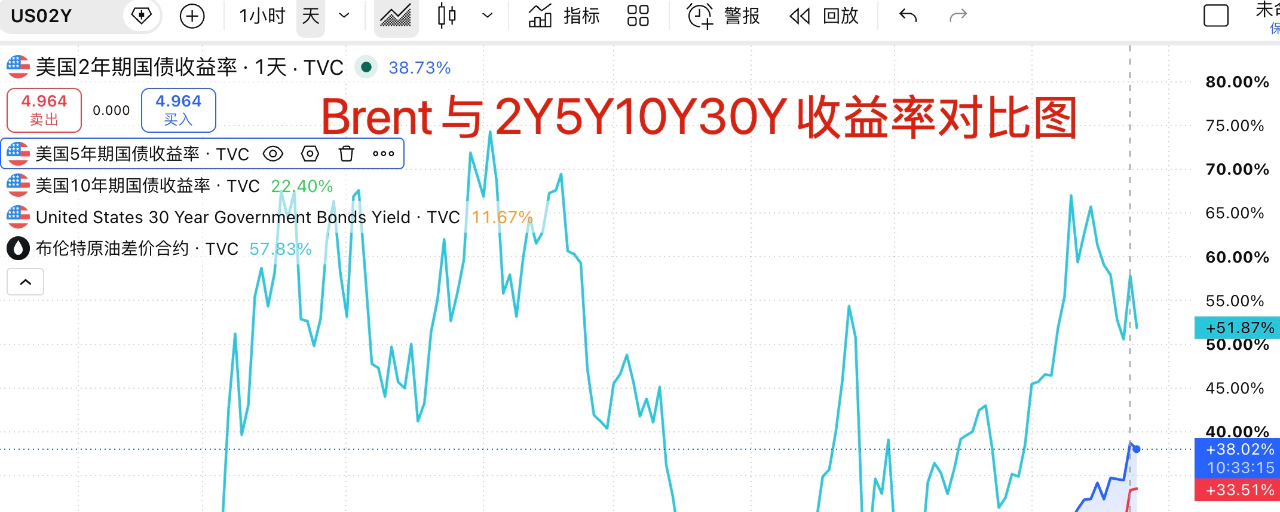
Tính đến hiện tại, lợi suất trái phiếu Mỹ kỳ hạn 5 năm, 10 năm và 30 năm đều lập đỉnh cao nhất kể từ năm 2007. Trái phiếu Mỹ đang bị bán tháo không thương tiếc. Kết hợp với Brent, khi giá dầu quốc tế giảm xuống còn 99 USD, lãi suất ở đoạn dài của thị trường trái phiếu không hề bị cắt giảm mà còn lập đỉnh mới. Điều này cho thấy vấn đề lạm phát của Mỹ không chỉ do giá dầu gây ra.
Lợi suất kỳ hạn dài không đi theo đà giảm của giá dầu nghĩa là mối lo của thị trường về lạm phát ngoài cú sốc từ dầu còn có vấn đề lạm phát mang tính nội sinh. Thị trường bắt đầu lo ngại rằng dù giá dầu có thể giảm trong tương lai một khoảng thời gian, thì lạm phát vẫn sẽ duy trì độ “dính”. Thêm vào đó, các quan chức của Fed liên tục phát đi tín hiệu sẽ tiếp tục tăng lãi suất. Hai yếu tố này trực tiếp khiến xác suất tăng lãi suất vào tháng 10 bùng nổ lên hơn 70%. Thị trường bắt đầu định giá ban đầu cho việc tăng lãi suất vào tháng 10 #美国30年期国债收益率触及2004年来最高 .
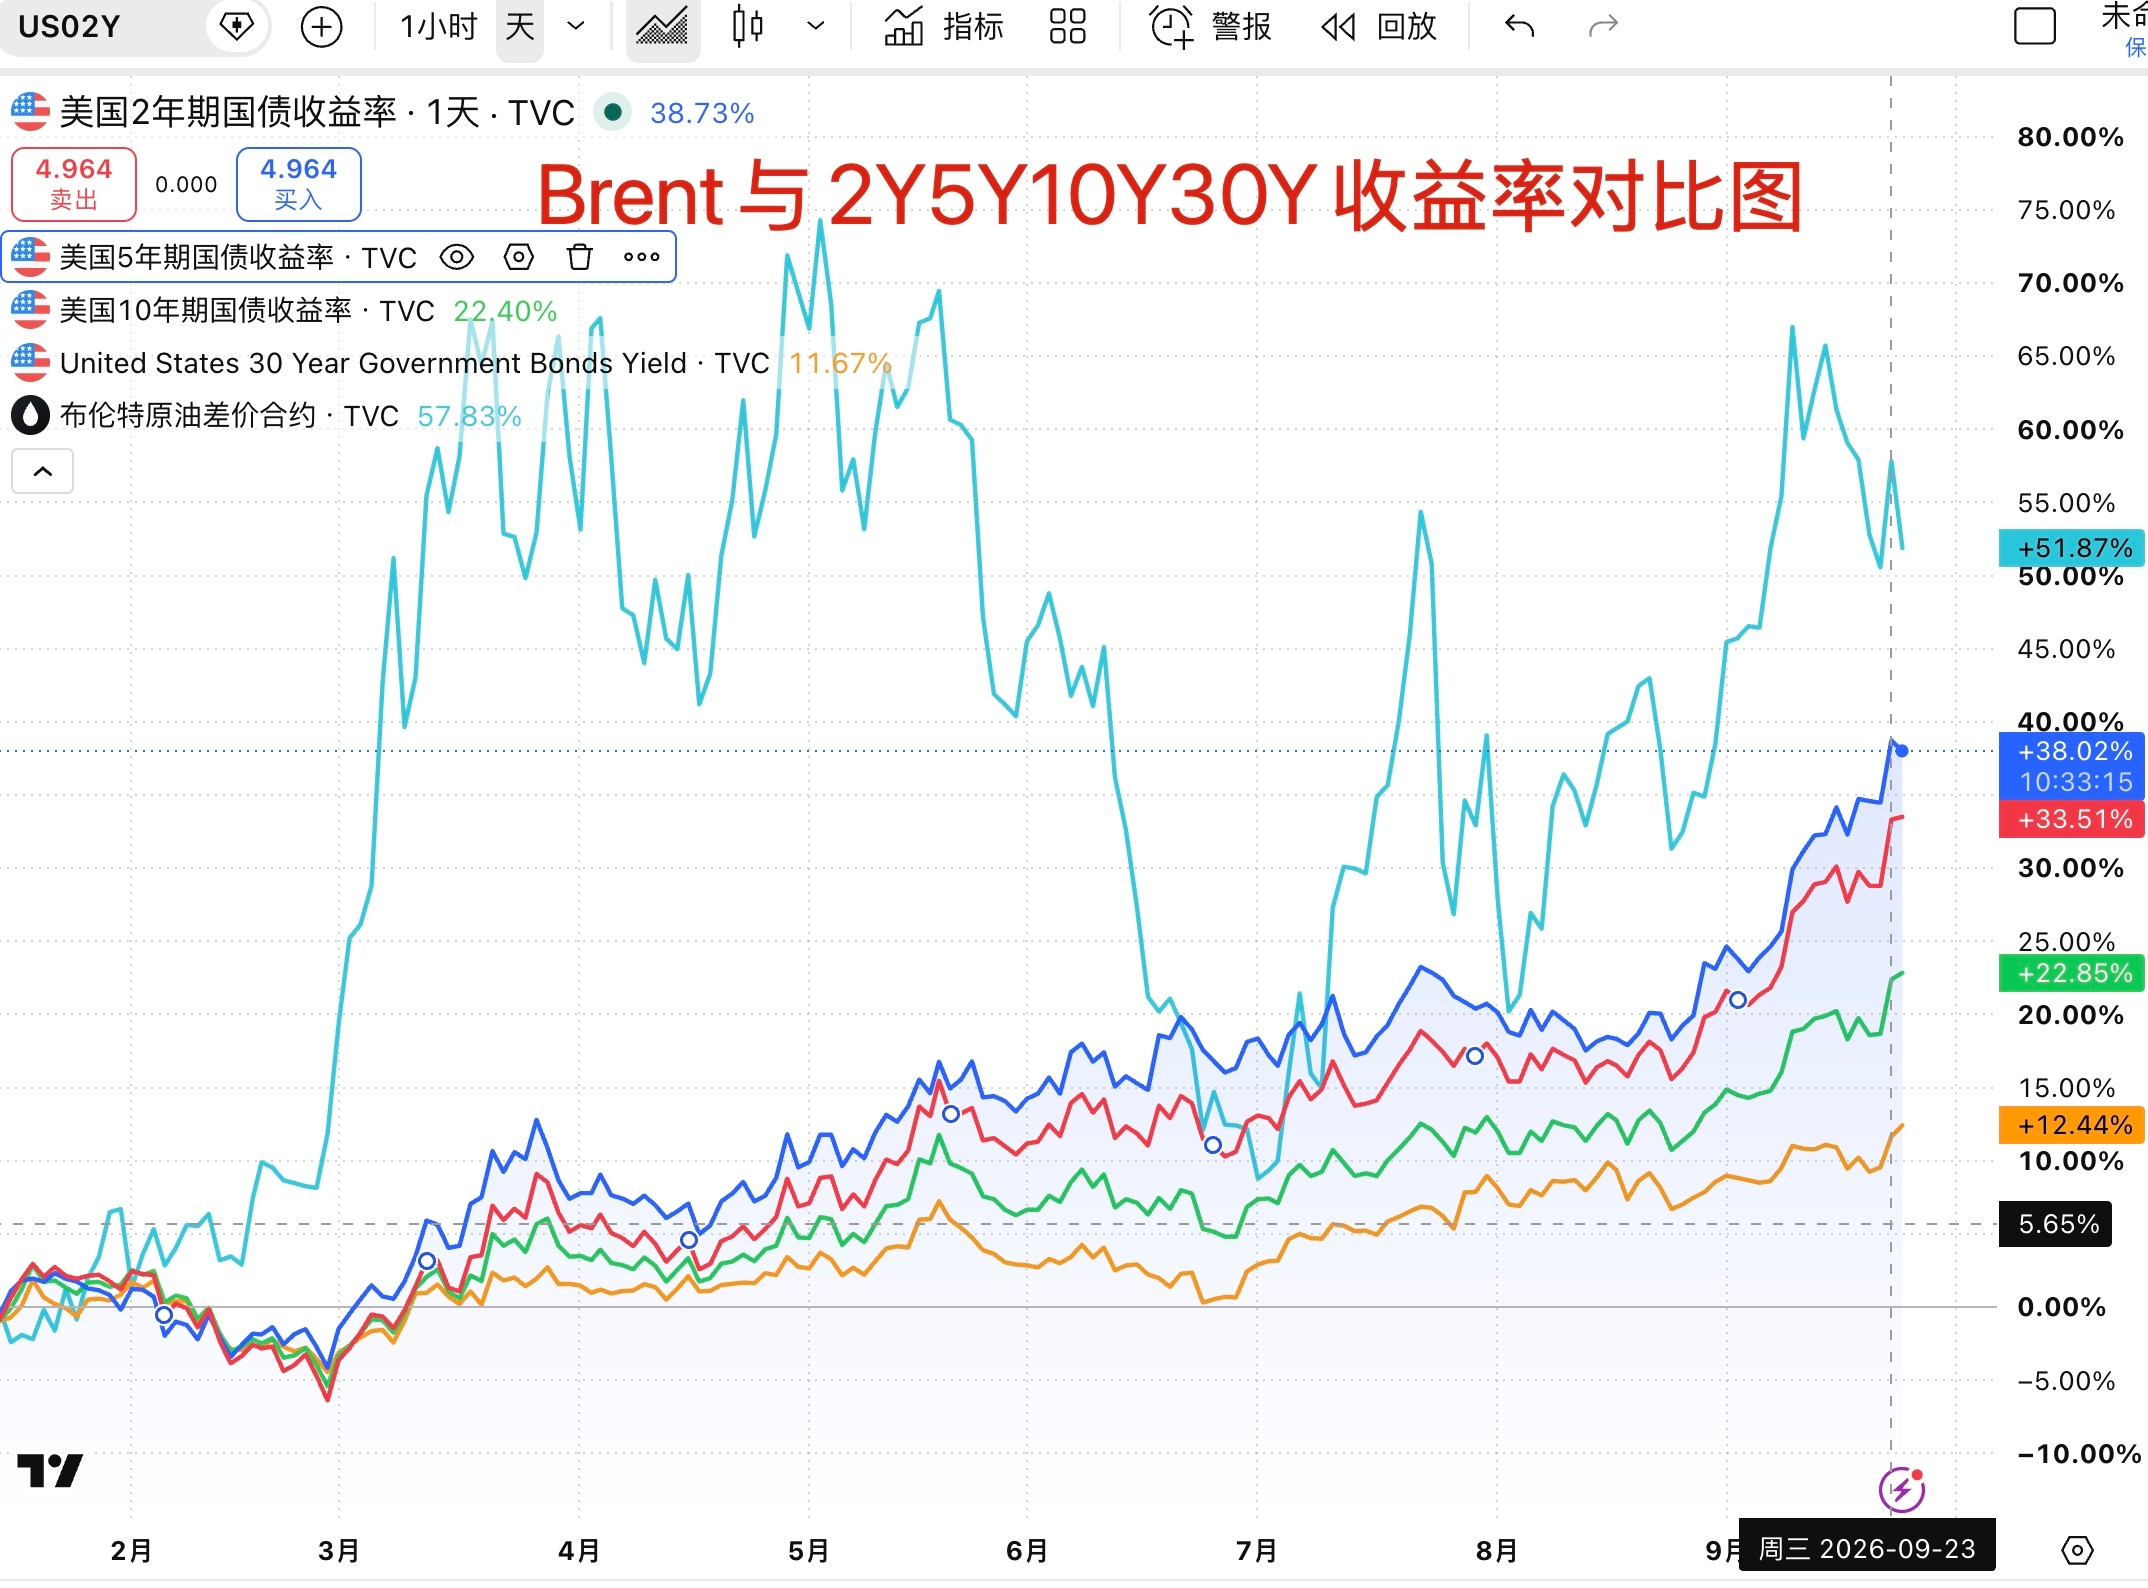
Sau khi việc tăng lãi suất vào tháng 9 được thực hiện vào tuần trước, thị trường đã bật lại. Nhiều bạn cho rằng tác động của việc tăng lãi suất lên tài sản rủi ro là yếu, thậm chí rút ra một câu chuyện “tăng lãi suất nhưng vẫn là bull”. Tuy nhiên, khi đó xác suất tăng lãi suất vào tháng 10 chỉ ở mức 50%, và lợi suất kỳ hạn dài ngắn hạn còn giảm. Nhưng hiện tại xác suất tăng lãi suất vào tháng 10 đã tăng lên hơn 70%. Lợi suất thị trường trái phiếu tiếp tục tăng vọt. Với hai yếu tố kép này, rõ ràng thị trường rủi ro không thể đứng ngoài vòng ảnh hưởng. Đây cũng là lý do chính mà tuần trước tôi liên tục nhấn mạnh: các rủi ro tiềm ẩn vẫn còn nguyên đó.
Vấn đề mà thị trường đang đối mặt hiện nay là: xác suất tăng lãi suất vào tháng 10 cao; đồng thời khả năng Cục Dự trữ Liên bang (Fed) tiếp tục tăng lãi suất liên tiếp tăng mạnh. Thứ hai, lợi suất trái phiếu dài hạn không thể bị kìm nén; chính sách của Bộ Tài chính tạm thời mất tác dụng. Xu hướng giảm của giá dầu chưa mở hoàn toàn. Tính dai dẳng của lạm phát thậm chí còn tiềm ẩn rủi ro tái lạm phát lần hai. Nhìn chung, các yếu tố bất lợi đang hiện diện đối với thị trường.
Hiện tại, để tháo gỡ bế tắc của thị trường, mấu chốt nằm ở việc đàm phán Mỹ–Iran nhanh chóng quay trở lại. Giá dầu cần giảm nhanh về 95 USD, thậm chí xuống dưới 90 USD. Như vậy, từ bên ngoài có thể giảm áp lực lạm phát ngắn hạn. Thứ hai, Bộ Tài chính cần tăng hạn mức mua lại (repo/hoàn trả) để làm “tấm đệm” cho thị trường trái phiếu, kìm hãm tình trạng lợi suất kỳ hạn dài và ngắn tăng vọt. Sau đó, các dữ liệu lạm phát trong tháng 9 xuất hiện dấu hiệu hạ nhiệt… thì mới có thể giảm triệt để tình trạng quẫn bách hiện tại của thị trường.
Tất nhiên, nhìn theo một góc độ khác: nếu trong thời gian gần đây rủi ro liên tục bùng phát, Fed lại tăng lãi suất vào tháng 10, qua đó kìm nén tài sản rủi ro, thì đối với tương lai điều đó cũng có thể không hẳn là điều xấu. Dù là với thị trường cổ phiếu Mỹ hay #Bitcoin, rõ ràng là nhiều người vẫn chưa “lên tàu”. Nếu vài tháng tới có thể mang lại một “hố vàng”, thì tôi lại nghĩ đây sẽ là cơ hội rất tốt để vào hàng.
Trong khi đó, lợi suất kỳ hạn dài tăng lên lại gây sức ép lên vàng. Nhưng vấn đề thâm hụt ngân sách cao trên toàn cầu và rủi ro của thị trường trái phiếu, trên thực tế, làm tăng tầm quan trọng của vàng như một tài sản phòng vệ rủi ro trong tương lai. Nếu thời gian gần đây vàng tiếp tục bị đè ép quay về vùng khoảng 4000, tôi cho rằng đó cũng sẽ là một cơ hội rất tốt để mua vào và nắm giữ!