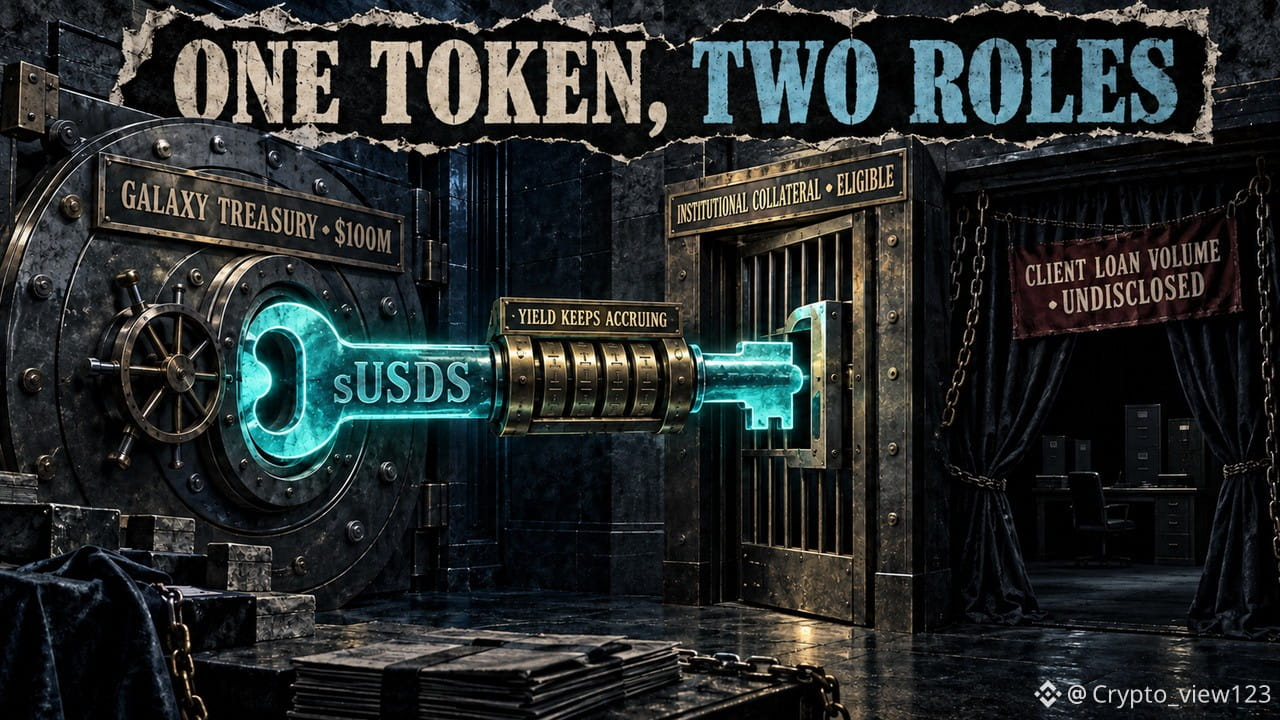
Một tổ chức đưa một chứng khoán tiết kiệm trị giá 100 triệu USD vào bảng cân đối kế toán của mình, và cho phép khách hàng dùng nó để thế chấp vay vốn.
Thông báo ngày 23 tháng 9 cho thấy một token tiết kiệm trên chuỗi quy mô 100 triệu USD đã được đưa vào kho tiền doanh nghiệp của tổ chức đó, đồng thời được phê duyệt trở thành tài sản thế chấp cho khách hàng là tổ chức. Thông báo chỉ nêu phạm vi phê duyệt, không tiết lộ quy mô các khoản vay của khách hàng được đảm bảo bằng token này, cũng không công bố khoản vay đầu tiên đã hoàn tất.
Điểm bán hàng trong thiết kế là lợi ích kép: sau khi người vay dùng token để thế chấp, họ vẫn có thể tiếp tục tích lũy lợi nhuận theo lãi suất tiết kiệm. Do thế chấp và sinh lãi cùng tồn tại trong một vị thế, điều này mang lại cho người vay tính thanh khoản mà không phải từ bỏ lợi nhuận.
Tuy nhiên, phần có thể xác minh còn hạn chế. Lãi suất tiết kiệm do quản trị giao thức quyết định, nguồn là thặng dư của giao thức và sẽ điều chỉnh theo tình hình vốn; đồng thời, lượng tài sản thế chấp thực tế được phân bổ cuối cùng cũng không được công bố, khiến cho việc đánh giá hiệu quả hợp tác trở nên khó khăn. Khi các tham số quản trị được điều chỉnh, lợi nhuận thực nhận và chi phí vay vốn đều sẽ thay đổi.
Đối với ngành, tiến triển của các sắp xếp kiểu này phải dựa vào dữ liệu trên chuỗi, chứ không dựa vào câu chữ trong thông báo. Tiêu chí rất đơn giản: có khoản vay thật sự được triển khai hay không, và quy mô thế chấp có tăng theo thời gian hay không. Với tổ chức, điều có thể xác minh quan trọng hơn điều có thể quảng bá.
Thông báo viết là phê duyệt; dữ liệu mới viết là hiệu quả.
#去中心化金融 #机构资金
Thông báo ngày 23 tháng 9 cho thấy một token tiết kiệm trên chuỗi quy mô 100 triệu USD đã được đưa vào kho tiền doanh nghiệp của tổ chức đó, đồng thời được phê duyệt trở thành tài sản thế chấp cho khách hàng là tổ chức. Thông báo chỉ nêu phạm vi phê duyệt, không tiết lộ quy mô các khoản vay của khách hàng được đảm bảo bằng token này, cũng không công bố khoản vay đầu tiên đã hoàn tất.
Điểm bán hàng trong thiết kế là lợi ích kép: sau khi người vay dùng token để thế chấp, họ vẫn có thể tiếp tục tích lũy lợi nhuận theo lãi suất tiết kiệm. Do thế chấp và sinh lãi cùng tồn tại trong một vị thế, điều này mang lại cho người vay tính thanh khoản mà không phải từ bỏ lợi nhuận.
Tuy nhiên, phần có thể xác minh còn hạn chế. Lãi suất tiết kiệm do quản trị giao thức quyết định, nguồn là thặng dư của giao thức và sẽ điều chỉnh theo tình hình vốn; đồng thời, lượng tài sản thế chấp thực tế được phân bổ cuối cùng cũng không được công bố, khiến cho việc đánh giá hiệu quả hợp tác trở nên khó khăn. Khi các tham số quản trị được điều chỉnh, lợi nhuận thực nhận và chi phí vay vốn đều sẽ thay đổi.
Đối với ngành, tiến triển của các sắp xếp kiểu này phải dựa vào dữ liệu trên chuỗi, chứ không dựa vào câu chữ trong thông báo. Tiêu chí rất đơn giản: có khoản vay thật sự được triển khai hay không, và quy mô thế chấp có tăng theo thời gian hay không. Với tổ chức, điều có thể xác minh quan trọng hơn điều có thể quảng bá.
Thông báo viết là phê duyệt; dữ liệu mới viết là hiệu quả.
#去中心化金融 #机构资金