Trời ơi, thế này thì không ổn rồi… Cục Dự trữ Liên bang còn định tăng lãi suất lần nữa à?
Bitcoin lao dốc mất 4.000 điểm, Nasdaq giảm 1,13%; hôm qua thị trường chỉ có một chữ: thảm. Nhưng cơn bão thực sự không nằm ở chứng khoán, mà ở thị trường trái phiếu.
Thứ Tư, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng vọt khoảng 15 điểm cơ bản trong một ngày, chốt ở mức 5,113%—lần đầu tiên kể từ năm 2007 đạt đến ngưỡng này. Trong gần 20 năm qua, lần đầu tiên!
“Bốn đòn” liên tiếp giáng mạnh vào thị trường:
Đòn thứ nhất: PMI bùng nổ. Dữ liệu PMI tổng hợp Mỹ tháng 9 đạt 58,4 trong lần công bố đầu tiên, mức tăng nhanh nhất trong hơn 5 năm. Tốc độ tăng đơn hàng mới là cao nhất kể từ tháng 3/2022; tăng trưởng việc làm cũng là nhanh nhất trong hơn 4 năm.
Dịch ngắn gọn: Dữ liệu tốt, khả năng sẽ còn tăng lãi suất.
Đòn thứ hai: Giá dầu quay lại “bổ dao”. Tổng thống Iran tại Đại hội đồng Liên Hợp Quốc nói rất rõ: có thể đàm phán, nhưng sẽ không chấp nhận “bắt nạt”; lệnh trừng phạt không được dỡ bỏ thì eo biển Hormuz đừng mơ mở hoàn toàn. Dầu Brent lập tức tăng; khi giá năng lượng tăng, kỳ vọng lạm phát cũng bị kéo lên theo, mà nhà đầu tư trái phiếu là nhóm lo nhất điều này.
Đòn thứ ba: Phó Chủ tịch Fed—ông Barr—làm rõ lời nói. Lạm phát cao hơn 2% và không có xu hướng rõ ràng sẽ hạ về mục tiêu kịp thời. Có thể cần điều chỉnh chính sách thêm. Vừa mới tăng lãi suất tuần trước thôi, mà nay đã gần như viết thẳng câu “còn tăng nữa” lên mặt.
Đòn thứ tư: Đấu giá trái phiếu 5 năm “gãy” (xấu). Chào bán 70 tỷ USD; lợi suất trúng thầu cao hơn 3 điểm cơ bản so với mức kỳ vọng của thị trường trước phiên đấu giá. Tỷ lệ phần việc mà các nhà giao dịch chính cấp buộc phải ôm—tỷ lệ nắm giữ sơ cấp—là mức cao nhất kể từ năm 2024.
Dịch ngắn gọn: Không ai muốn mua trái phiếu chính phủ Mỹ nữa. Với quy mô thị trường như vậy, việc đấu giá trái phiếu Mỹ bị “nguội” là tín hiệu hoảng sợ.
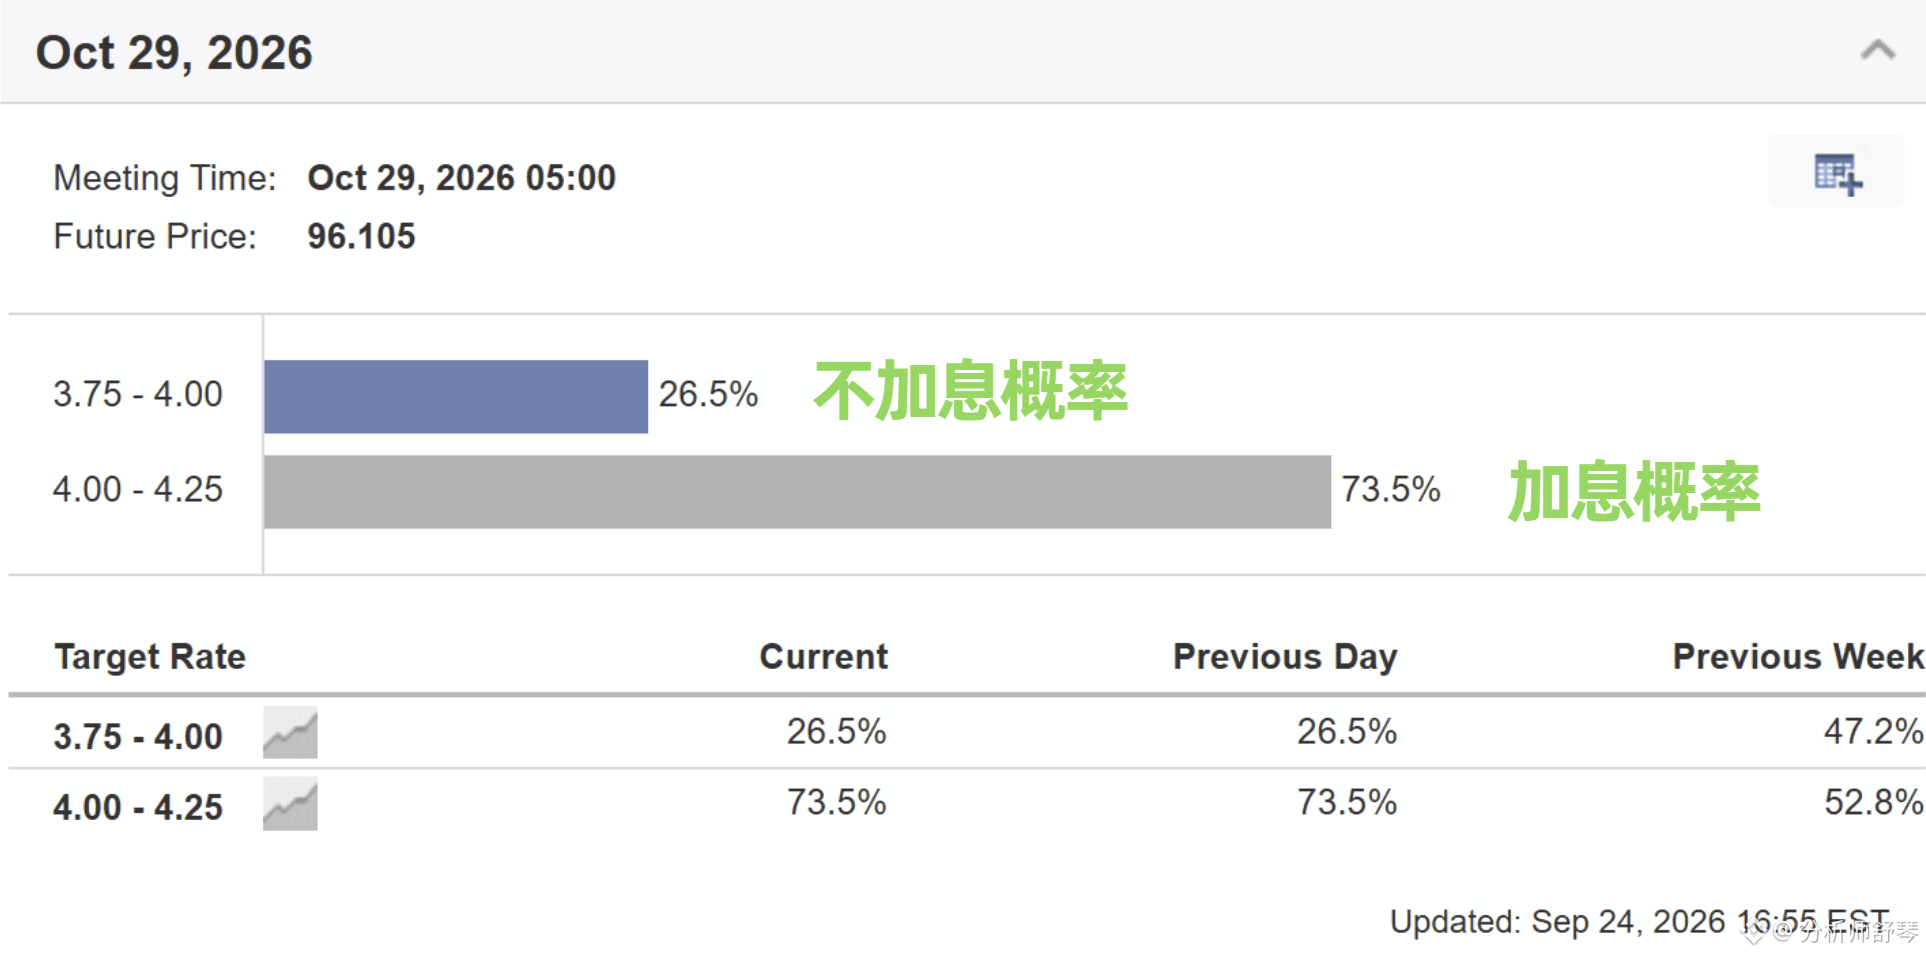
Chịu bốn đòn liên tiếp, như thể hiện trong hình, mức đặt cược của thị trường vào khả năng tăng lãi suất đã từ 55% ngay trước đó bật vọt thẳng lên 73%. Đồng thời, hiện tại tin vui từ cuộc gặp Mỹ-Trung đã “hết bài”, khiến tình hình điều chỉnh (pullback) diễn ra như hiện nay.
Điều đáng lo hơn nữa là: định giá của thị trường cho các đợt tăng lãi suất tiếp theo trong năm vẫn tiếp tục nóng lên—liệu đợt tăng lãi suất vào tháng 10 đã không thể ngăn cản rồi sao?
Thực ra vẫn có cơ hội đảo chiều! Chỉ cần dữ liệu CPI công bố vào tháng 10 ôn hòa, hoặc Mỹ và Iran sớm đạt được thỏa thuận thì mọi thứ, sẽ không còn là vấn đề. Nhưng mà… thời gian dành cho thị trường không còn nhiều rồi…
Bitcoin lao dốc mất 4.000 điểm, Nasdaq giảm 1,13%; hôm qua thị trường chỉ có một chữ: thảm. Nhưng cơn bão thực sự không nằm ở chứng khoán, mà ở thị trường trái phiếu.
Thứ Tư, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm tăng vọt khoảng 15 điểm cơ bản trong một ngày, chốt ở mức 5,113%—lần đầu tiên kể từ năm 2007 đạt đến ngưỡng này. Trong gần 20 năm qua, lần đầu tiên!
“Bốn đòn” liên tiếp giáng mạnh vào thị trường:
Đòn thứ nhất: PMI bùng nổ. Dữ liệu PMI tổng hợp Mỹ tháng 9 đạt 58,4 trong lần công bố đầu tiên, mức tăng nhanh nhất trong hơn 5 năm. Tốc độ tăng đơn hàng mới là cao nhất kể từ tháng 3/2022; tăng trưởng việc làm cũng là nhanh nhất trong hơn 4 năm.
Dịch ngắn gọn: Dữ liệu tốt, khả năng sẽ còn tăng lãi suất.
Đòn thứ hai: Giá dầu quay lại “bổ dao”. Tổng thống Iran tại Đại hội đồng Liên Hợp Quốc nói rất rõ: có thể đàm phán, nhưng sẽ không chấp nhận “bắt nạt”; lệnh trừng phạt không được dỡ bỏ thì eo biển Hormuz đừng mơ mở hoàn toàn. Dầu Brent lập tức tăng; khi giá năng lượng tăng, kỳ vọng lạm phát cũng bị kéo lên theo, mà nhà đầu tư trái phiếu là nhóm lo nhất điều này.
Đòn thứ ba: Phó Chủ tịch Fed—ông Barr—làm rõ lời nói. Lạm phát cao hơn 2% và không có xu hướng rõ ràng sẽ hạ về mục tiêu kịp thời. Có thể cần điều chỉnh chính sách thêm. Vừa mới tăng lãi suất tuần trước thôi, mà nay đã gần như viết thẳng câu “còn tăng nữa” lên mặt.
Đòn thứ tư: Đấu giá trái phiếu 5 năm “gãy” (xấu). Chào bán 70 tỷ USD; lợi suất trúng thầu cao hơn 3 điểm cơ bản so với mức kỳ vọng của thị trường trước phiên đấu giá. Tỷ lệ phần việc mà các nhà giao dịch chính cấp buộc phải ôm—tỷ lệ nắm giữ sơ cấp—là mức cao nhất kể từ năm 2024.
Dịch ngắn gọn: Không ai muốn mua trái phiếu chính phủ Mỹ nữa. Với quy mô thị trường như vậy, việc đấu giá trái phiếu Mỹ bị “nguội” là tín hiệu hoảng sợ.
Chịu bốn đòn liên tiếp, như thể hiện trong hình, mức đặt cược của thị trường vào khả năng tăng lãi suất đã từ 55% ngay trước đó bật vọt thẳng lên 73%. Đồng thời, hiện tại tin vui từ cuộc gặp Mỹ-Trung đã “hết bài”, khiến tình hình điều chỉnh (pullback) diễn ra như hiện nay.
Điều đáng lo hơn nữa là: định giá của thị trường cho các đợt tăng lãi suất tiếp theo trong năm vẫn tiếp tục nóng lên—liệu đợt tăng lãi suất vào tháng 10 đã không thể ngăn cản rồi sao?
Thực ra vẫn có cơ hội đảo chiều! Chỉ cần dữ liệu CPI công bố vào tháng 10 ôn hòa, hoặc Mỹ và Iran sớm đạt được thỏa thuận thì mọi thứ, sẽ không còn là vấn đề. Nhưng mà… thời gian dành cho thị trường không còn nhiều rồi…