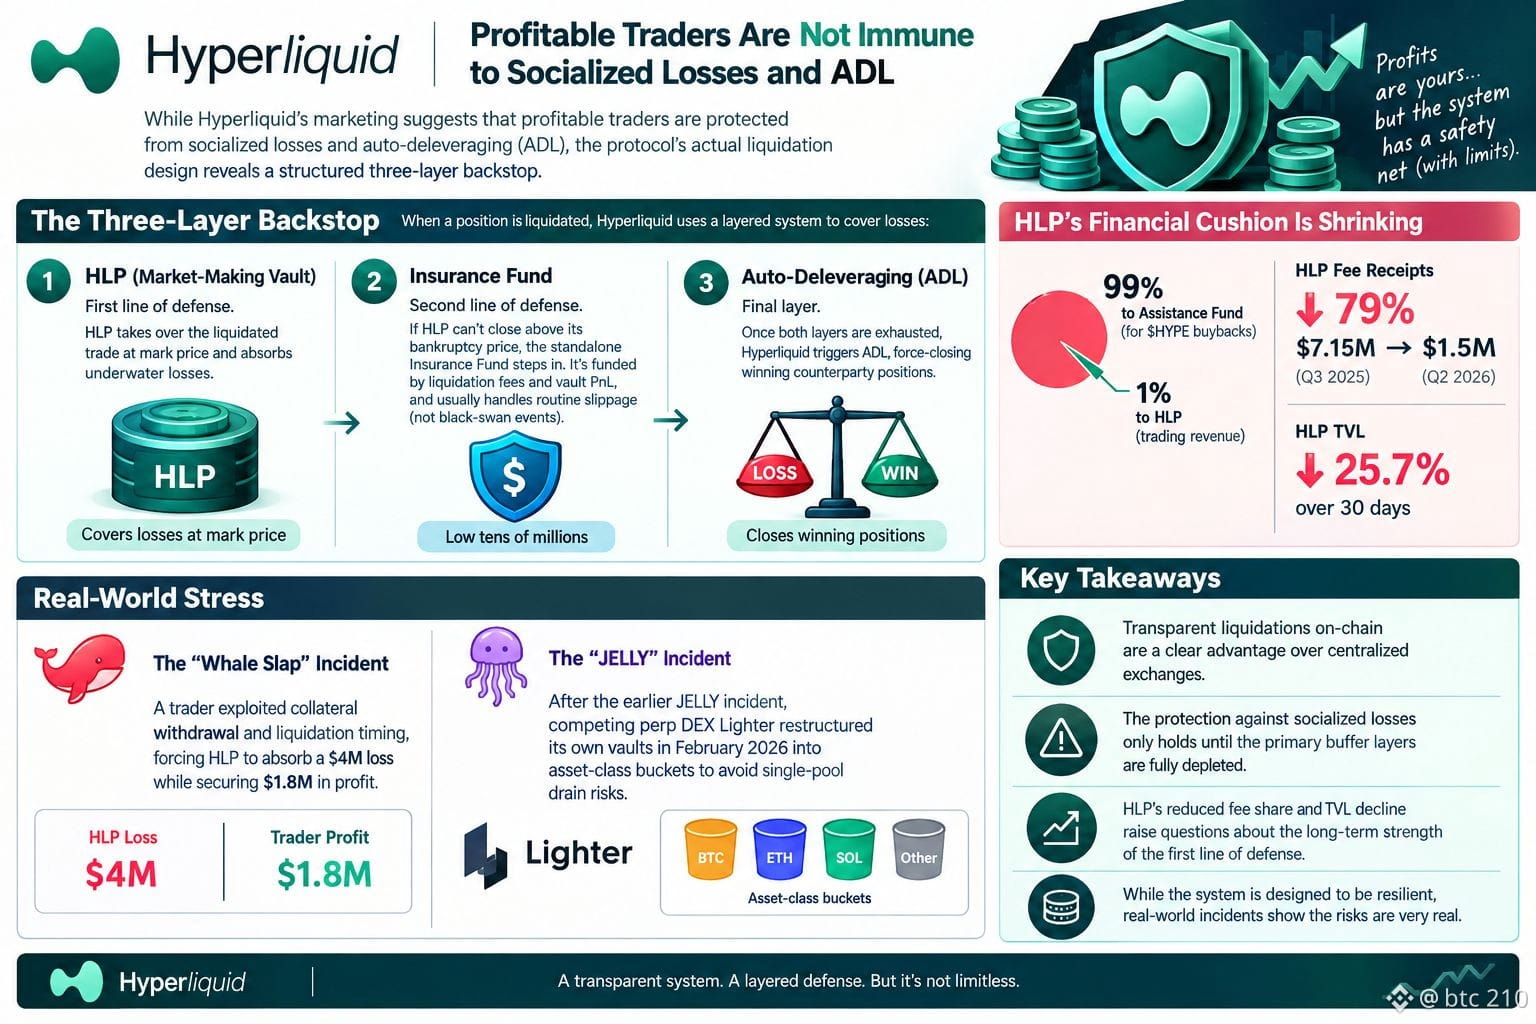
Các hoạt động marketing của Hyperliquid thường nhấn mạnh rằng các trader có lợi nhuận không bị ảnh hưởng bởi các khoản lỗ được xã hội hóa và cơ chế tự động giảm đòn bẩy (ADL). Tuy nhiên, việc xem xét thiết kế thanh lý được tài liệu của giao thức cho thấy một cơ chế bảo vệ ba lớp được cấu trúc rõ ràng.
Khi một vị thế bị thanh lý, HLP (kho tiền tạo lập thị trường của Hyperliquid) đóng vai trò là tuyến phòng thủ đầu tiên, tiếp quản giao dịch theo giá mark và hấp thụ các khoản lỗ đang âm. Nếu HLP không thể đóng cửa cao hơn giá phá sản của nó, một Quỹ Bảo hiểm độc lập được tài trợ bằng phí thanh lý và lợi nhuận/lỗ của vault (vault PnL) sẽ được kích hoạt. Nằm ở mức hàng chục triệu, quỹ này xử lý các tình huống trượt giá thường nhật hơn là các sự kiện dạng “thiên nga đen”. Khi cả hai lớp trên đã cạn kiệt, Hyperliquid sẽ kích hoạt Tự động Giảm đòn bẩy (Auto-Deleveraging), buộc đóng các vị thế của bên đối tác đang có lãi.
Đồng thời, “đệm tài chính” của HLP đã bị thu hẹp. Dữ liệu DefiLlama cho thấy HLP chỉ nhận được 1% doanh thu giao dịch, trong khi 99% được chuyển sang Quỹ Trợ giúp (Assistance Fund) để chi cho các hoạt động mua lại (buybacks)$HYPE . Kết quả là, khoản thu phí của HLP giảm 79% từ 7,15 triệu USD ở Q3 2025 xuống còn 1,5 triệu USD ở Q2 2026, trong khi TVL giảm 25,7% trong 30 ngày.
Cơ chế này đã phải chịu áp lực thực tế. Trong sự cố “Whale Slap”, một trader đã khai thác việc rút tài sản làm tài sản thế chấp và thời điểm thanh lý, buộc HLP phải gánh chịu khoản lỗ 4 triệu USD trong khi vẫn đảm bảo được lợi nhuận 1,8 triệu USD. Sau sự cố trước đó mang tên “JELLY”, sàn perp DEX Lighter cạnh tranh đã tái cấu trúc các vault của chính mình vào tháng 2/2026 thành các nhóm theo từng nhóm tài sản (asset-class buckets) để tránh rủi ro “rút cạn một bể duy nhất”.
Mặc dù các đợt thanh lý minh bạch on-chain của Hyperliquid mang lại lợi thế rõ ràng so với các sàn giao dịch tập trung, thì khả năng bảo vệ trước các khoản lỗ được xã hội hóa chỉ còn hiệu lực cho đến khi các lớp đệm chính bị cạn kiệt hoàn toàn.$HYPE , $BTC #US10YTreasuryYieldHits19YearHigh