
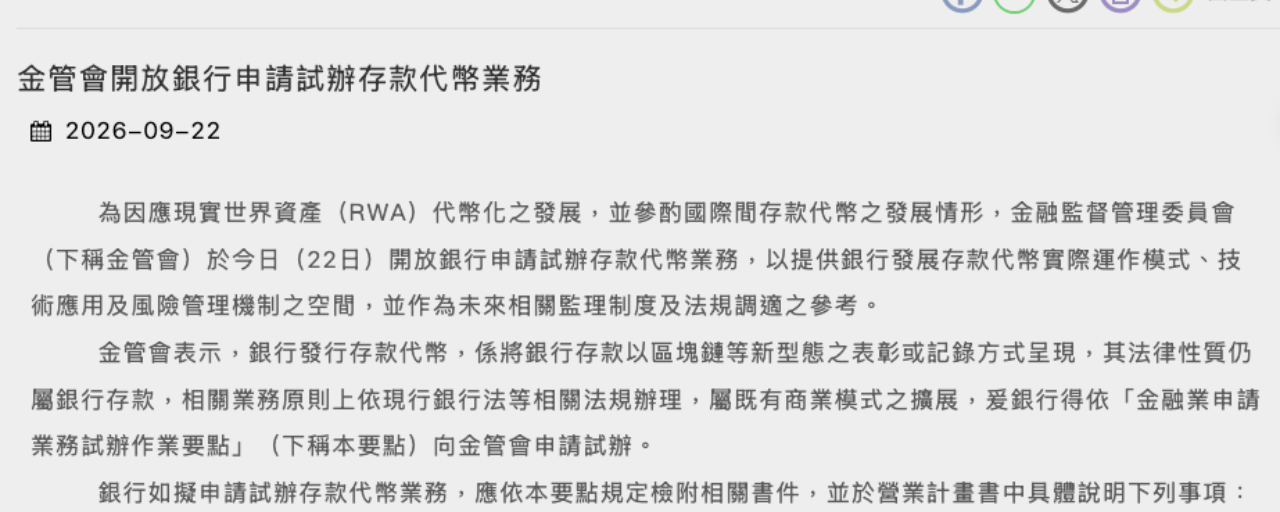
Ngày 22 tháng 9, Ủy ban Giám sát Tài chính Đài Loan thông báo cho phép tất cả các ngân hàng đăng ký thí điểm nghiệp vụ «token tiền gửi», tức là ngân hàng sẽ ghi nhận và chuyển tiền gửi bằng công nghệ blockchain. Thông cáo báo chí cũng nêu rõ: «Về bản chất pháp lý, đây vẫn là tiền gửi ngân hàng», vì vậy không cần chờ luật mới mà có thể đăng ký theo Luật Ngân hàng hiện hành.
Thực ra, việc mở cửa lần này bắt nguồn từ việc Ngân hàng Taishin chủ động lên tiếng trước. Tại buổi họp báo, ông Tong Cheng-chang, Cục trưởng Cục Ngân hàng thuộc Ủy ban Giám sát Tài chính, tiết lộ rằng Taishin đã trình bày ý tưởng thông qua «Phòng khám giám sát» của Ủy ban. Tuy nhiên, tính đến ngày 22, cả Taishin lẫn các ngân hàng khác đều chưa chính thức nộp hồ sơ.
童政彰 suy đoán rằng ngân hàng chủ động hỏi thăm có lẽ là vì họ đã nhận thấy khách hàng có nhu cầu đưa tiền lên blockchain.
Nhưng ngay cả khi được triển khai sau này, ban đầu có lẽ cũng chỉ thực hiện thanh toán bù trừ “nội bộ” giữa các khách hàng của cùng một ngân hàng, chủ yếu là các giao dịch giữa doanh nghiệp với nhau.
Ví dụ 童政彰 đưa ra là hoạt động thương mại xuất nhập khẩu: sau khi doanh nghiệp ký hợp đồng, trước đây họ phải nhờ ngân hàng phát hành thư tín dụng và chiết khấu bộ chứng từ để xử lý dòng tiền. Về lý thuyết, trong tương lai, họ có thể dùng hợp đồng thông minh để trực tiếp ký kết và thanh toán trên blockchain, qua đó giảm bớt một số công việc thủ công.
Ông cũng cho biết trước khi mở cửa, Ủy ban Giám sát Tài chính đã trao đổi với Ngân hàng Trung ương. Hiện tại, đồng tiền chủ yếu được cân nhắc là Đài tệ; các ngoại tệ như đô la Mỹ vẫn cần được thảo luận thêm với Ngân hàng Trung ương. Vì vậy, trong ngắn hạn, bạn sẽ không thấy có gì thay đổi khi đăng nhập ngân hàng trực tuyến.
Đồng thời, 童政彰 nhiều lần nhấn mạnh rằng token tiền gửi “vẫn đại diện cho một khoản tiền gửi”. Nói cách khác, sau khi tiền gửi được chuyển thành token, các quyền lợi bảo vệ vốn có vẫn được giữ nguyên:
Bảo hiểm tiền gửi vẫn áp dụng như thường lệ
Ngân hàng vẫn phải trích lập dự trữ tiền gửi
Ngân hàng vẫn phải trả lãi
Còn về stablecoin, ông cho biết: stablecoin là tài sản ảo, duy trì giá trị bằng cách liên kết với các tài sản có giá trị; “bối cảnh sử dụng và các quy định liên quan đến nó hoàn toàn khác biệt”.
Đặt hai loại này cạnh nhau, có thể phân biệt qua những điểm sau:
Ai phát hành: token tiền gửi do ngân hàng phát hành, stablecoin do công ty tư nhân phát hành
Về mặt pháp lý là gì: token tiền gửi là tiền gửi ngân hàng, stablecoin là tài sản ảo
Tuân theo bộ quy tắc nào: token tiền gửi tuân theo Luật Ngân hàng hiện hành, còn stablecoin chịu sự điều chỉnh của các quy định về tài sản ảo
Nhiều người đầu tư vào thị trường tiền mã hóa đã quen coi Tether (thường gọi là U) như “tài sản bằng đô la Mỹ để trong sàn giao dịch”, mà quên rằng nó chỉ là một “tài sản ảo” được neo giá theo đô la Mỹ.
Và việc ranh giới này có được phân định rõ hay không cũng trực tiếp quyết định ngân hàng có thể hành động ngay hay không.
Vì về mặt pháp lý, token tiền gửi vẫn là tiền gửi nên hiện nay ngân hàng có thể đăng ký thí điểm theo Luật Ngân hàng hiện hành. Tuy nhiên, với tài sản ảo, ngay trong ngày hôm đó, Chủ tịch Ủy ban Giám sát Tài chính 彭金隆 mới cho biết sẽ tổ chức các buổi điều trần công khai về 9 quy định bổ trợ liên quan từ tháng 10, với mục tiêu ban hành vào quý I năm sau…
Theo quan sát của tôi, giá trị lớn nhất của việc mở cửa lần này có lẽ không phải là ngân hàng có thêm một kênh blockchain, mà là Ủy ban Giám sát Tài chính đã phân định rõ ranh giới giữa “tiền pháp định” và “stablecoin”.
Bạn vẫn nghĩ USDT để trên sàn giao dịch cũng gần giống với tiền gửi bằng đô la Mỹ trong ngân hàng sao?
Rất mong bạn chia sẻ với tôi~
⚠️ Nội dung trên chỉ nhằm mục đích tham khảo, không cấu thành bất kỳ khuyến nghị đầu tư nào.