
AI股这一轮涨到现在,很多人最关心的问题已经不是“AI还能不能涨”,而是:
除了那些已经被市场反复讨论的AI龙头,下一批机会到底藏在哪里?
我的看法很简单:
对AI长期需求依然偏乐观,但现在再看AI,不能只盯着一张GPU。
最新数据其实很能说明问题。
英伟达8月26日公布的最新季度财报显示,季度营收达到 962亿美元,同比增长106%;其中数据中心收入达到 890亿美元,同比增长117%。这至少说明,现阶段AI算力需求并没有明显降温。
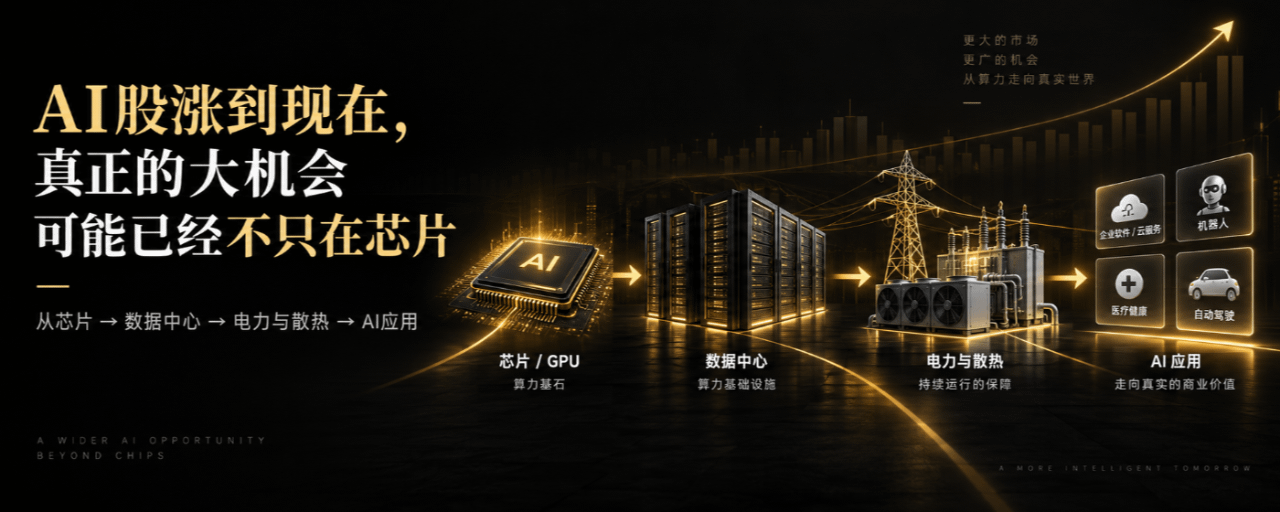
但更值得注意的,是钱正在从“买芯片”扩散到整个AI基础设施。
算力之外,第一条值得关注的是数据中心产业链。
微软最新一个财季资本开支达到 410亿美元,其中大约三分之二用于CPU、GPU等短周期资产;公司还表示,FY27资本开支预计继续增长。
这意味着AI竞赛已经不只是芯片公司的生意。
服务器、交换机、高速网络、存储、光通信、数据中心建设,甚至机房里的各种基础设备,都可能跟着这轮扩张受益。
换句话说,当所有人都在盯着“谁卖GPU”时,也要看看“谁在帮GPU跑起来”。
第二条线,我反而更关注电力和散热。
AI服务器越多,耗电量和散热压力就越大。
过去数据中心可能只是互联网行业的一部分基础设施,但进入AI时代以后,电力供应、液冷、能源管理正在变成算力扩张绕不开的问题。
如果未来AI数据中心继续扩大,真正限制增长的未必只有芯片产能,电从哪里来、热怎么排出去,同样会越来越重要。
所以AI投资的范围,很可能会继续从半导体向电力设备、冷却系统和数据中心基础设施扩散。
第三条线,则是AI真正能不能开始赚钱。
基础设施投资再大,最后还是要回到商业模式。
微软最新季度Microsoft Cloud收入达到 593亿美元,同比增长27%,Azure及其他云服务收入增长43%。这说明AI和云计算正在进入真实业务,而不只是停留在概念阶段。
接下来市场可能越来越关注一个问题:
谁能把昂贵的AI算力,真正变成持续增长的收入和利润?
企业软件、AI Agent、广告、电商、自动驾驶、机器人等方向,我认为都会进入更明显的“看业绩说话”阶段。
所以现在看AI股,我不会简单理解成“英伟达涨了,其他AI股就都要涨”。
真正值得观察的,是这条产业链正在发生的变化:
从GPU,到数据中心;
从数据中心,到电力和散热;
再从基础设施,走向真正能产生收入的AI应用。
这可能才是AI行情进入下一阶段后,最大的变化。
当然,AI需求强并不代表所有AI概念股都值得追。估值太贵、只有故事没有收入、资本开支持续增加但回报迟迟无法兑现的公司,同样可能面临很大的波动。
AI的故事还没有结束,但接下来真正拉开差距的,可能不再是谁最会讲AI,而是谁能真正从AI里赚到钱。
本文仅为行业观察与个人观点,不构成任何投资建议。