


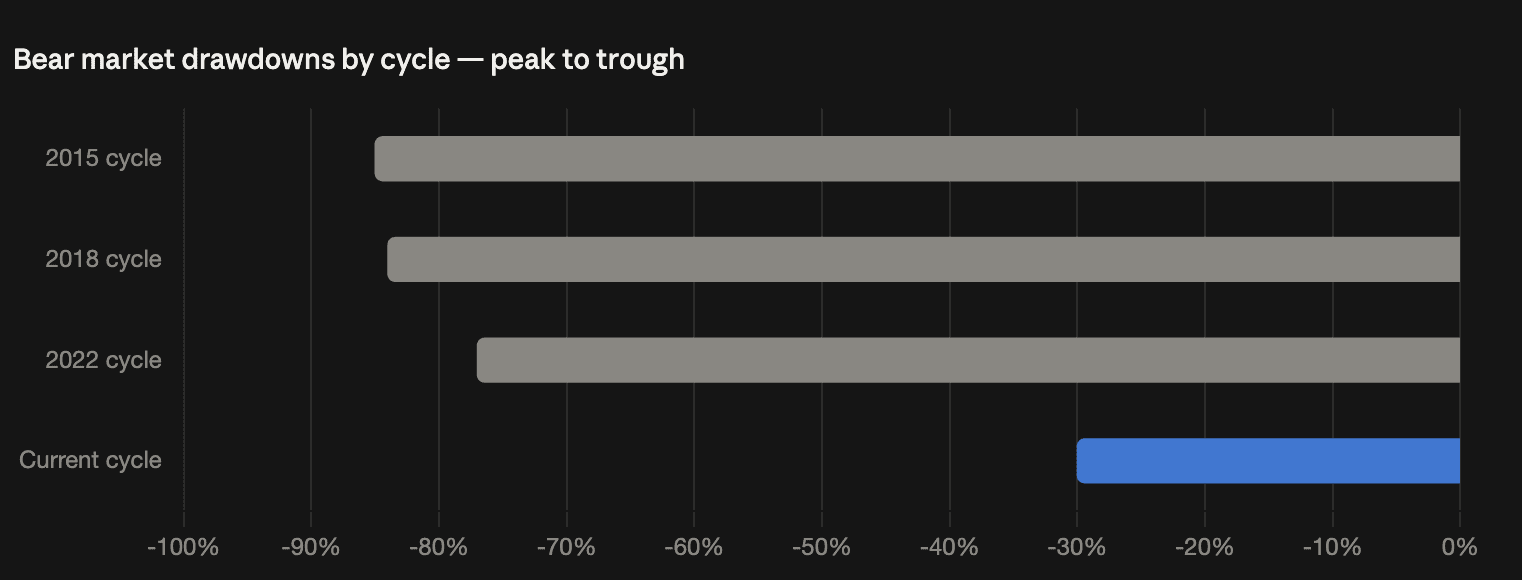
Chu kỳ bốn năm nổi tiếng của Bitcoin chưa xuất hiện trong thị trường gấu này, công ty phân tích on-chain Glassnode cho biết trên X. Trong khi ở ba chu kỳ trước, mức sụt giảm đều sâu hơn gấp đôi so với mức điều chỉnh hiện tại khoảng 30% so với đỉnh mọi thời đại, thì lần suy giảm này vẫn diễn ra nông — và khi giá đã phục hồi về khoảng 84.600 USD, Glassnode lập luận rằng một đợt điều chỉnh sâu kiểu như các lần trước đang ngày càng khó xảy ra.
Mức sụt giảm của chu kỳ này thấp hơn một nửa so với các thị trường gấu trong lịch sử
Dữ liệu của Glassnode cho thấy trong mỗi trong ba chu kỳ gần đây, mức sụt giảm đều vượt gấp đôi so với mức thụt lùi hiện tại khoảng 30% — theo lịch sử, các thị trường gấu của Bitcoin giai đoạn 2015, 2018 và 2022 đã xóa đi khoảng 77% đến 85% giá trị từ đỉnh đến đáy (đây là bối cảnh lịch sử thị trường nói chung, không phải từ bài đăng của Glassnode). Theo mẫu lịch bốn năm, vẫn còn vài tuần nữa trước khi đáy chu kỳ xuất hiện; thay vào đó, Bitcoin đã nhanh chóng lấy lại dải cung 80.000–82.000 USD, đường trung bình động 50 tuần ở mức 81.081 USD, và tăng cao tới 87.300 USD trong tuần này trước khi lùi trở lại trong vùng nắm giữ dài hạn 83.000–86.000 USD.
Những thay đổi mang tính cấu trúc giải thích vì sao chu kỳ này diễn biến khác đi
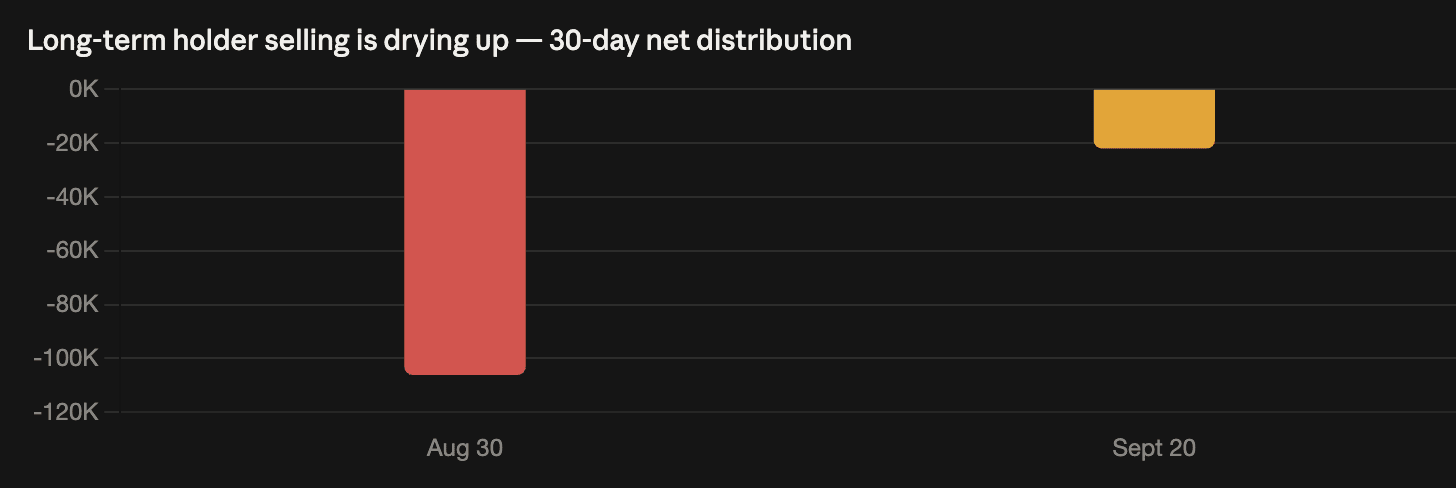
Mức sụt giảm nông hơn có thể nhận diện được cơ chế. Các ETF Bitcoin giao ngay mang lại lực mua tổ chức bền bỉ — dòng tiền vào hôm thứ Hai khoảng 1 tỷ USD là mức lớn nhất kể từ tháng 10/2025 — điều này đã không tồn tại trong các thị trường gấu trước đó. Hành vi của nhà đầu tư nắm giữ dài hạn cũng đã thay đổi: phân bổ LTH trong 30 ngày chậm lại từ -105.900 BTC vào ngày 30/8 xuống còn -21.700 BTC vào ngày 20/9, nghĩa là áp lực bán từng khiến các đợt điều chỉnh sâu hơn đang dần cạn kiệt thay vì tăng tốc. Tác động nguồn cung suy giảm do halving cũng giảm dần, cùng với việc thị trường phái sinh trưởng thành hơn (~160 tỷ USD trong lãi suất mở hợp đồng vĩnh viễn) tiếp tục làm suy yếu logic chu kỳ cũ.
Một chu kỳ bị đứt gãy tác động hai chiều với nhà giao dịch
Nếu mẫu bốn năm không còn chi phối rủi ro giảm giá, thì nhiều khả năng nó cũng không còn chi phối được thời điểm tăng giá — các đỉnh “bùng nổ” theo kiểu parabol trên một lịch cố định cũng trở nên kém đáng tin cậy hơn. Kết luận của Glassnode mang tính xác suất chứ không phải một sự đảm bảo: một cú sốc vĩ mô — việc Fed hike khác được định giá trên 53% cho tháng 10 và lợi suất trái phiếu hai năm ở mức đỉnh chu kỳ 4,79% — vẫn có thể buộc thị trường phải “flush” sâu hơn. Các bài kiểm tra ngắn hạn: đáo hạn quyền chọn Deribit vào thứ Sáu khoảng 14 tỷ USD, vùng sàn 83.000 USD đang được giữ vững, và liệu Bitcoin có thể vượt qua 87.300 USD và đường trung bình động 100 tuần quanh mức ~89.000 USD hay không. Đây là lần thứ hai Glassnode đưa ra nhận định “thay đổi cấu trúc” trong tuần này, sau tín hiệu đảo chiều của altseason hôm thứ Hai.