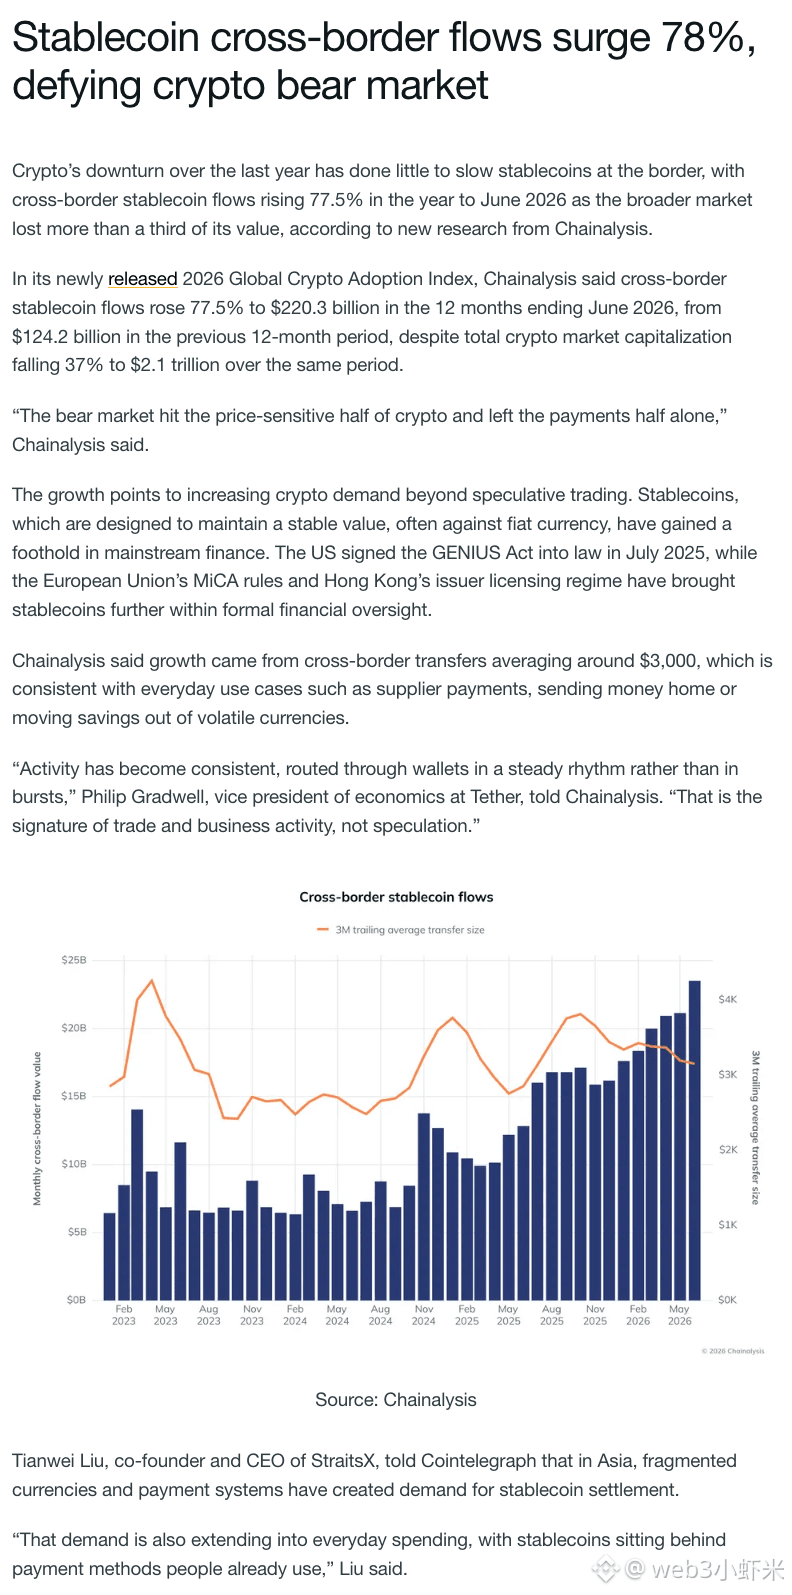
Theo báo cáo mới nhất của Chainalysis về Chỉ số áp dụng tiền mã hóa toàn cầu năm 2026, trong 12 tháng tính đến tháng 6 năm nay, dòng tiền xuyên biên giới của stablecoin đã tăng 77,5%, đạt 220,3 tỷ USD; kỳ trước là 124,2 tỷ USD. Trong cùng thời gian, tổng giá trị vốn hóa thị trường tiền mã hóa giảm 37% xuống còn 2,1 nghìn tỷ USD. Nguyên văn của báo cáo là: “Bear market đã triệt tiêu nửa số lượng trong hệ sinh thái tiền mã hóa nhạy cảm với giá, và phần còn lại được dùng cho mục đích thanh toán.”
Những con số này đáng chú ý không phải ở tốc độ tăng trưởng, mà ở cấu trúc. Chainalysis cho biết đà tăng chủ yếu đến từ các khoản chuyển tiền xuyên biên giới có giá trị trung bình khoảng 3.000 USD, tương ứng với các nhu cầu thanh toán thường ngày như chi trả của nhà cung cấp, chuyển tiền về nhà, hay chuyển khoản tiết kiệm ra khỏi các đồng tiền biến động.
Mô tả của Philip Gradwell, Phó chủ tịch phụ trách mảng kinh tế tại Tether, là các hoạt động trở nên đều đặn, “như một nhịp ổn định” thay vì “bùng nổ theo từng đợt”, và đây là đặc trưng của thương mại và hoạt động kinh doanh.
Xét theo cơ chế lan truyền, nhu cầu thanh toán bằng stablecoin có tương quan yếu với biến động giá của đồng tiền; thay vào đó nó gắn chặt hơn với việc tiếp cận USD tại các thị trường mới nổi, chi phí chuyển tiền và mức độ phân mảnh của hệ thống thanh toán nội địa. Liu Tianwei của StraitsX cho biết, sự phân tán của hệ thống tiền tệ và thanh toán ở châu Á đã thúc đẩy nhu cầu thanh toán bằng stablecoin; còn ở Mỹ Latin, châu Phi và Trung Đông thì nhiều hơn là “kênh dẫn” USD và nhu cầu chống lạm phát.
Ở góc độ quản lý, Đạo luật GENIUS ở Mỹ được thông qua vào tháng 7/2025, cùng với khung quản lý chính thức cho stablecoin tại EU theo MiCA và cơ chế cấp phép ở Hồng Kông cũng đang đưa stablecoin vào khuôn khổ giám sát. Điều này làm giảm mức độ bất định về tuân thủ đối với việc các tổ chức tham gia.
Tuy nhiên, đừng hiểu tăng trưởng thanh toán trực tiếp là rủi ro dòng tiền quay trở lại các tài sản nhạy cảm. Vincent Chok của First Digital nhắc nhở rằng, thanh toán trên chuỗi diễn ra nhanh nhưng không giải quyết được các khâu “ngoài chuỗi” như đổi ngoại tệ, tuân thủ và việc đi qua các kênh ngân hàng.
Biến số có thể quan sát tiếp theo là mức độ phân tán của “hành lang”: trong kỳ báo cáo có thêm 4.708 hành lang xuyên biên giới, tổng cộng chỉ 2,64 tỷ USD; trong khi 1/4 hành lang ở đầu bảng chiếm 96,1% lượng luồng đo được. Nếu các khoản ở đuôi (tail) của hành lang tiếp tục tăng từ mức 260 triệu USD của kỳ trước trở lên, thì mới cho thấy thanh toán stablecoin đang thực sự được mở rộng rộng khắp, chứ không chỉ tập trung vào một vài kênh đã trưởng thành.
#通胀 #稳定币 #địa chính trị
Những con số này đáng chú ý không phải ở tốc độ tăng trưởng, mà ở cấu trúc. Chainalysis cho biết đà tăng chủ yếu đến từ các khoản chuyển tiền xuyên biên giới có giá trị trung bình khoảng 3.000 USD, tương ứng với các nhu cầu thanh toán thường ngày như chi trả của nhà cung cấp, chuyển tiền về nhà, hay chuyển khoản tiết kiệm ra khỏi các đồng tiền biến động.
Mô tả của Philip Gradwell, Phó chủ tịch phụ trách mảng kinh tế tại Tether, là các hoạt động trở nên đều đặn, “như một nhịp ổn định” thay vì “bùng nổ theo từng đợt”, và đây là đặc trưng của thương mại và hoạt động kinh doanh.
Xét theo cơ chế lan truyền, nhu cầu thanh toán bằng stablecoin có tương quan yếu với biến động giá của đồng tiền; thay vào đó nó gắn chặt hơn với việc tiếp cận USD tại các thị trường mới nổi, chi phí chuyển tiền và mức độ phân mảnh của hệ thống thanh toán nội địa. Liu Tianwei của StraitsX cho biết, sự phân tán của hệ thống tiền tệ và thanh toán ở châu Á đã thúc đẩy nhu cầu thanh toán bằng stablecoin; còn ở Mỹ Latin, châu Phi và Trung Đông thì nhiều hơn là “kênh dẫn” USD và nhu cầu chống lạm phát.
Ở góc độ quản lý, Đạo luật GENIUS ở Mỹ được thông qua vào tháng 7/2025, cùng với khung quản lý chính thức cho stablecoin tại EU theo MiCA và cơ chế cấp phép ở Hồng Kông cũng đang đưa stablecoin vào khuôn khổ giám sát. Điều này làm giảm mức độ bất định về tuân thủ đối với việc các tổ chức tham gia.
Tuy nhiên, đừng hiểu tăng trưởng thanh toán trực tiếp là rủi ro dòng tiền quay trở lại các tài sản nhạy cảm. Vincent Chok của First Digital nhắc nhở rằng, thanh toán trên chuỗi diễn ra nhanh nhưng không giải quyết được các khâu “ngoài chuỗi” như đổi ngoại tệ, tuân thủ và việc đi qua các kênh ngân hàng.
Biến số có thể quan sát tiếp theo là mức độ phân tán của “hành lang”: trong kỳ báo cáo có thêm 4.708 hành lang xuyên biên giới, tổng cộng chỉ 2,64 tỷ USD; trong khi 1/4 hành lang ở đầu bảng chiếm 96,1% lượng luồng đo được. Nếu các khoản ở đuôi (tail) của hành lang tiếp tục tăng từ mức 260 triệu USD của kỳ trước trở lên, thì mới cho thấy thanh toán stablecoin đang thực sự được mở rộng rộng khắp, chứ không chỉ tập trung vào một vài kênh đã trưởng thành.
#通胀 #稳定币 #địa chính trị