
1500+ lần thanh toán bù trừ, không có nợ xấu.
Nhìn thấy con số này, tôi mới thực sự nghiêm túc rà lại Zest Protocol.
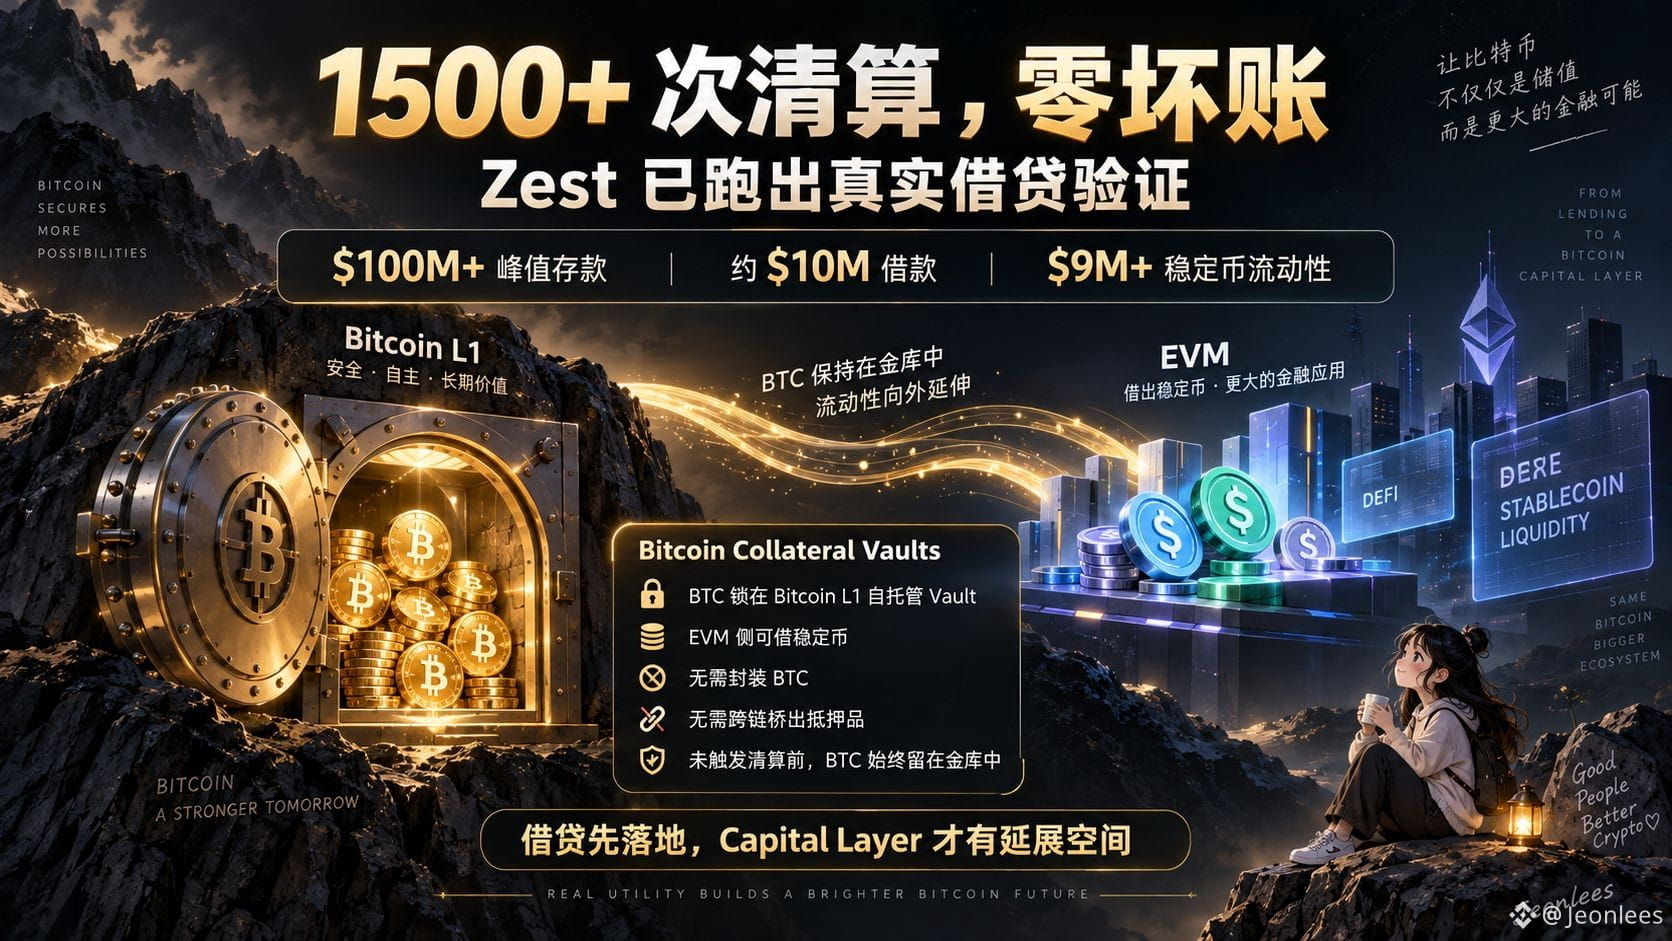
Hiện nay có rất nhiều dự án BTCFi, và cũng không ít dự án nói về “lớp vốn” hay “lợi suất BTC gốc”. Nhưng cuối cùng, câu chuyện cho vay–mượn vẫn phải xem dòng tiền thực sự có chạy được không. Theo dữ liệu vận hành tính đến tháng 8/2026, Zest trên Stacks từng đạt mức tiền gửi đỉnh $100M+, khoản vay khoảng $10M, thanh khoản stablecoin $9M+, đồng thời đã xử lý 1.500+ lần thanh toán bù trừ, duy trì không có nợ xấu.
Tôi thấy bộ dữ liệu này thú vị hơn nhiều so với việc chỉ nhìn TVL.
Khi thị trường thuận lợi, việc dòng vốn vào không phải là quá khó. Thứ thực sự được kiểm nghiệm khi có biến động là: vị thế có thể được thanh toán bù trừ trôi chảy không, và hệ thống có để lại nợ xấu hay không — đó mới là phép thử cho một giao thức cho vay–mượn. Zest ít nhất đã chạy qua phần này bằng dòng tiền thị trường thực, và lãi suất do người vay trả cũng sẽ trở thành doanh thu của giao thức.
Tiếp theo, tôi quan tâm hơn tới Bitcoin Collateral Vaults.
Logic của nó thật ra rất thẳng: người dùng khóa $BTC trên Bitcoin L1 trong một Vault tự giám hộ độc lập, sau đó có thể vay stablecoin trên chuỗi EVM. BTC không cần phải gói trước, cũng không cần đem tài sản thế chấp bắc cầu đi đâu cả — miễn là không kích hoạt thanh lý, BTC sẽ tiếp tục nằm trong kho tài sản ban đầu.
Thiết kế này rất then chốt đối với BTCFi.
Trước đây, nhiều cách chơi đều phải chuyển BTC sang chuỗi khác trước, rồi mới bước vào DeFi; trong quá trình đó sẽ phát sinh thêm rủi ro như cầu nối, lưu ký và tài sản được bọc/gói. Zest hiện muốn làm điều ngược lại: để BTC ở lại càng nhiều trên mainnet càng tốt, đồng thời mở rộng cho vay–mượn và thanh khoản.
Nếu bộ Vault này có thể tiếp tục vận hành bền vững về sau, thì việc cho vay–mượn chỉ là bước đầu tiên được triển khai. Khả năng tiếp nhận nhiều nhu cầu tài chính hơn xoay quanh BTC gốc mới là yếu tố quyết định lớp Capital Layer này có đi được xa đến đâu.
Nhìn thấy con số này, tôi mới thực sự nghiêm túc rà lại Zest Protocol.
Hiện nay có rất nhiều dự án BTCFi, và cũng không ít dự án nói về “lớp vốn” hay “lợi suất BTC gốc”. Nhưng cuối cùng, câu chuyện cho vay–mượn vẫn phải xem dòng tiền thực sự có chạy được không. Theo dữ liệu vận hành tính đến tháng 8/2026, Zest trên Stacks từng đạt mức tiền gửi đỉnh $100M+, khoản vay khoảng $10M, thanh khoản stablecoin $9M+, đồng thời đã xử lý 1.500+ lần thanh toán bù trừ, duy trì không có nợ xấu.
Tôi thấy bộ dữ liệu này thú vị hơn nhiều so với việc chỉ nhìn TVL.
Khi thị trường thuận lợi, việc dòng vốn vào không phải là quá khó. Thứ thực sự được kiểm nghiệm khi có biến động là: vị thế có thể được thanh toán bù trừ trôi chảy không, và hệ thống có để lại nợ xấu hay không — đó mới là phép thử cho một giao thức cho vay–mượn. Zest ít nhất đã chạy qua phần này bằng dòng tiền thị trường thực, và lãi suất do người vay trả cũng sẽ trở thành doanh thu của giao thức.
Tiếp theo, tôi quan tâm hơn tới Bitcoin Collateral Vaults.
Logic của nó thật ra rất thẳng: người dùng khóa $BTC trên Bitcoin L1 trong một Vault tự giám hộ độc lập, sau đó có thể vay stablecoin trên chuỗi EVM. BTC không cần phải gói trước, cũng không cần đem tài sản thế chấp bắc cầu đi đâu cả — miễn là không kích hoạt thanh lý, BTC sẽ tiếp tục nằm trong kho tài sản ban đầu.
Thiết kế này rất then chốt đối với BTCFi.
Trước đây, nhiều cách chơi đều phải chuyển BTC sang chuỗi khác trước, rồi mới bước vào DeFi; trong quá trình đó sẽ phát sinh thêm rủi ro như cầu nối, lưu ký và tài sản được bọc/gói. Zest hiện muốn làm điều ngược lại: để BTC ở lại càng nhiều trên mainnet càng tốt, đồng thời mở rộng cho vay–mượn và thanh khoản.
Nếu bộ Vault này có thể tiếp tục vận hành bền vững về sau, thì việc cho vay–mượn chỉ là bước đầu tiên được triển khai. Khả năng tiếp nhận nhiều nhu cầu tài chính hơn xoay quanh BTC gốc mới là yếu tố quyết định lớp Capital Layer này có đi được xa đến đâu.