

随着 BNB Chain 上的 Meme、RWA 和新型 Token 发行模式不断发展,项目方面对的选择已经不只是“在哪里发币”,还包括 Token 发行后如何进行交易、流动性和后续运营。
其中,Four 和 Flap 是目前比较有代表性的两种路线。
Four:更直接的 Meme Launch 模式
Four 的核心特点是发行流程相对直接。
一般可以理解为:
创建 Token → Bonding Curve → 达到条件 → DEX
项目方完成 Token Name、Symbol、Logo 等基础设置后,Token 进入 Bonding Curve 阶段,随着市场交易逐步推进,最终进入后续 DEX 流动性阶段。
这种模式比较适合希望快速启动的 Meme 项目。Four 同时支持多种 Raised Token,包括 BNB、USDT、USD1、ASTER、U、USDC、CAKE 等,使项目方可以根据发行场景选择不同的报价资产。
对于不需要复杂 Tokenomics 的项目来说,简单的发行流程本身就是一个优势。
Flap:更强调 Tokenomics 和可编程性
相比之下,Flap 的方向更加偏向 Programmable Token Launch。
除了基础 Token 创建和 Bonding Curve,Flap 还提供 Tax Token、Creator Buy、Dividend、Burn、Liquidity、Vault 等机制。
例如,项目方可以设置 Buy Tax 和 Sell Tax,并进一步将相关资金分配到 Creator Funds、Dividend、Burn 或 Liquidity 等用途。
这使 Token 在创建时就可以加入更多经济机制,而不只是确定名称、供应量和 Logo。
Flap 的 Permissionless Launch 也进一步扩大了发行模式,支持自定义报价资产。对于 RWA、生态 Token 或具有特定资产关联的项目来说,Quote Token 本身也可以成为发行设计的一部分。
此外,Flap 还提供 Anti-Farmer Protection 等机制,开始关注 Token 上线后的早期交易和流动性环境。
Four 和 Flap 有什么区别?
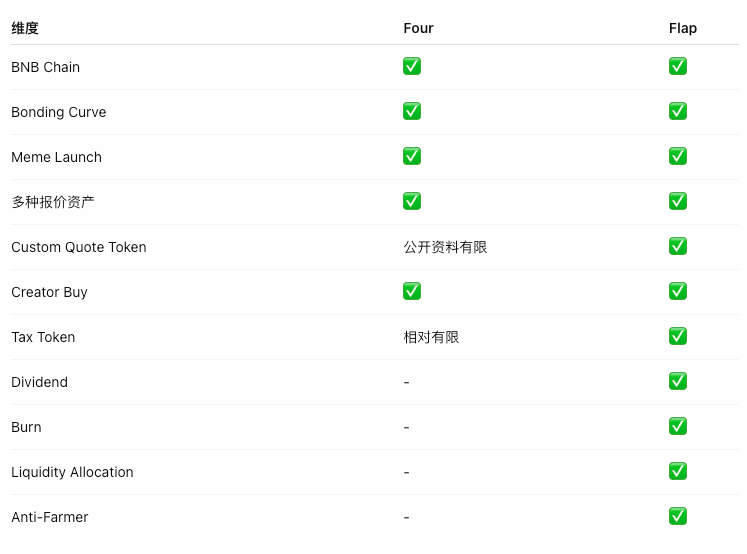
简单来说,Four 更偏向成熟、直接的 Meme Launch;Flap 则提供了更多 Tokenomics 和发行参数。
如果只是发行一个结构简单的 Meme,重点可能在于发行流程和市场启动效率;如果项目涉及 Tax、Holder Rewards、Burn、Liquidity 或自定义 Quote Token,则需要进一步考虑 Token 模型本身。
发币之后,才是另一套操作流程
无论选择 Four 还是 Flap,Token 创建完成并不意味着项目结束。
后续通常还会涉及 Creator Buy、多钱包交易、Bonding Curve 阶段操作、DEX 交易、流动性管理以及持续的市场运营。
因此,实际操作时除了 Launchpad 本身,也会接触到不同的链上工具。例如,一些第三方工具会针对 Four、Flap 等发行平台提供 Bundler、多地址交易、批量操作等功能,帮助项目方减少重复的手动操作。
其中,CiaoTool 也属于这一类第三方工具,目前提供 Four、Flap 相关的 Bundler、多地址买卖和其他 BNB Chain 链上操作。
它并不改变 Four 或 Flap 本身的发行机制,项目方仍然需要根据 Token 类型和发行需求选择对应的 Launchpad。
Four 还是 Flap?
这其实并不是一道简单的“二选一”。
Four 更适合偏向标准化、快速启动的 Meme Token;Flap 则更适合需要进一步设计 Tax、Dividend、Burn、Liquidity 或 Quote Token 的项目。
随着 BNB Chain Token Launch 逐渐从单纯的 Meme 发行扩展到更加多样化的 Token 模型,未来真正需要考虑的可能也不只是“在哪里发”,而是:
Token 应该采用什么发行机制,以及发行之后如何运行。
从这个角度来看,Four 和 Flap 更像是两种不同的发行思路,而后续的链上工具,则是围绕这些发行模式解决具体操作问题。