


Bản gốc IOSG Ventures IOSG Ventures 21 tháng 9 năm 2026 20:01 Quảng Đông
Bài viết này chỉ dành cho học tập và trao đổi, không cấu thành bất kỳ lời khuyên đầu tư nào. Vui lòng ghi rõ nguồn, và liên hệ với đội ngũ IOSG để xin ủy quyền và biết các lưu ý khi đăng lại. Tất cả các dự án được đề cập trong bài viết không phải là khuyến nghị hay lời khuyên đầu tư.
Tác giả|Ethan @IOSG
TL;DR
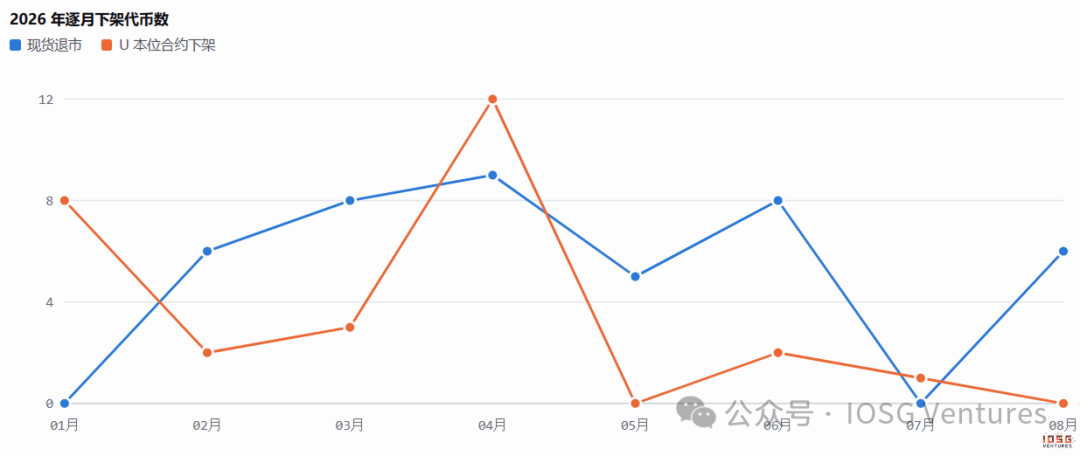
Từ năm 2026 đến nay, Binance niêm yết giao ngay đã hủy niêm yết 42 token; nhiều hơn bất kỳ năm đầy đủ nào kể từ năm 2022. Hợp đồng vĩnh viễn U bản vị bị loại bỏ 28 token. Trung bình, cứ 28 ngày lại có một đợt thông báo hủy niêm yết, quá trình delist đang tăng tốc.
Giao ngay cắt bỏ các coin cũ, hợp đồng cắt bỏ các coin mới. Khi giao ngay bị hủy niêm yết, số năm tồn tại trung vị tăng từ 4,1 năm của năm 2022 lên 5,1 năm; còn hợp đồng giảm từ 1,3 năm xuống 0,8 năm.
Đối với các token bị rút khỏi niêm yết cả ở hợp đồng Binance lẫn giao ngay, lộ trình hủy niêm yết thường là from Perps to Spots.
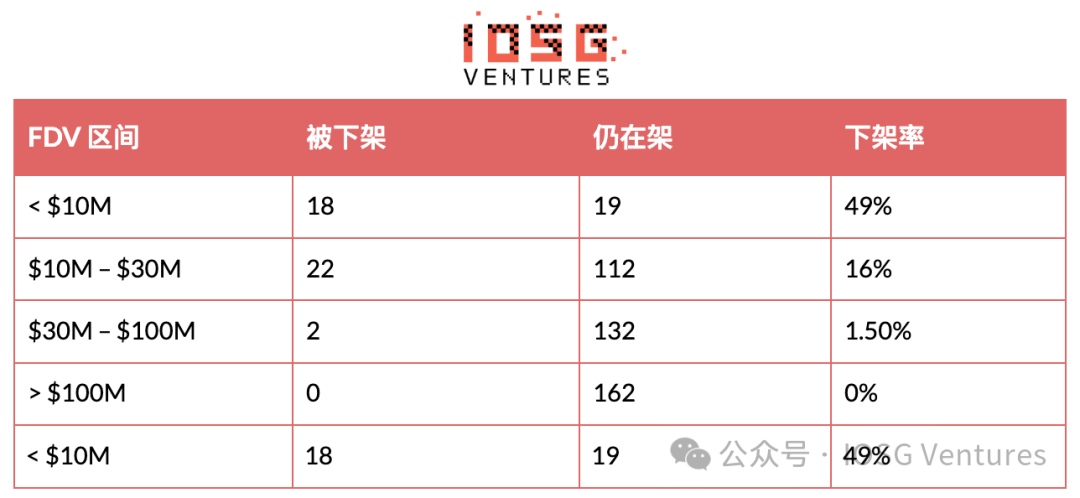
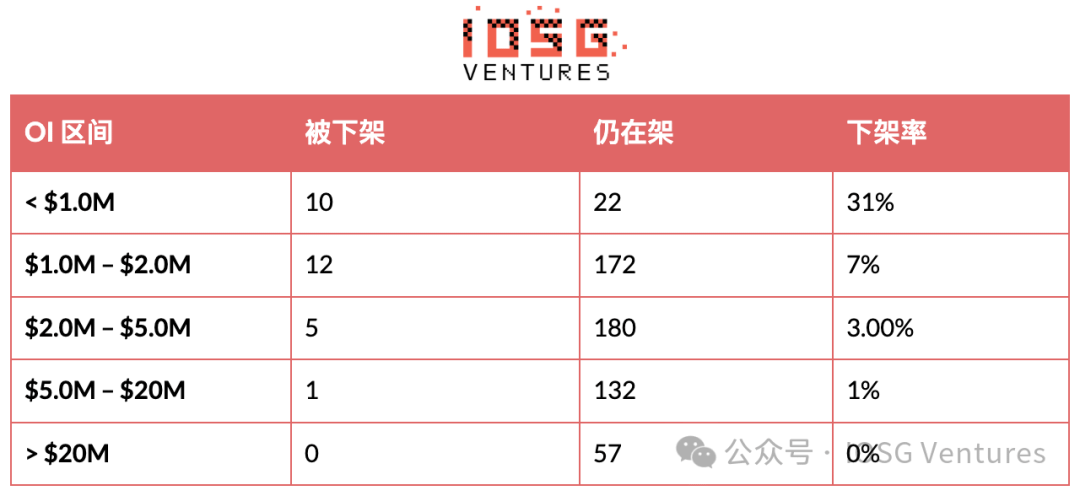
Quyết định sống còn là FDV và OI, không phải khối lượng giao dịch. Các token giao ngay có FDV thấp hơn 10m USD: năm 2026 có 49% bị rút sàn; còn FDV cao hơn 100m USD thì không có cái nào bị rút. Còn với giá trị giao dịch trung bình ngày trong khoảng 1M đến 3M vẫn có 10.6% bị rút sàn. OI thấp hơn 1m: tỷ lệ rút sàn 31%; OI cao hơn 20m: 0%;
Các kênh phát hành do Binance tự tạo không cung cấp bất kỳ sự bảo vệ nào. Trong số các token hợp đồng bị rút sàn năm 2026, 63% đến từ Binance Alpha; trong 42 token spot bị delist, có 11 token đến từ Launchpool hoặc Launchpad.
Dữ liệu trong bài viết lấy từ thông báo chính thức của Binance, sàn giao dịch Binance và CoinGecko, bao gồm toàn bộ 144 sự kiện hủy niêm yết giao ngay và 150 sự kiện hủy niêm yết hợp đồng trong lịch sử từ ngày 17/02/2022 đến ngày 11/08/2026. Nội dung tập trung chủ yếu vào các sự kiện hủy niêm yết token của Binance trong năm 2026, nhằm phân tích logic loại bỏ phía sau: từ nguồn gốc token, Định giá pha loãng hoàn toàn (FDV) và khối lượng giao dịch... để chỉ ra các yếu tố then chốt ảnh hưởng đến khả năng tồn tại của token, cung cấp tham chiếu định lượng để nhà đầu tư thị trường thứ cấp nhận diện rủi ro rút sàn và hỗ trợ phía dự án trong việc quản trị “giá kệ”.

Số lượng token giao ngay bị hủy niêm yết vào năm 2026 đã lập mức cao mới kể từ năm 2022, và các đợt hủy niêm yết đang tăng tốc
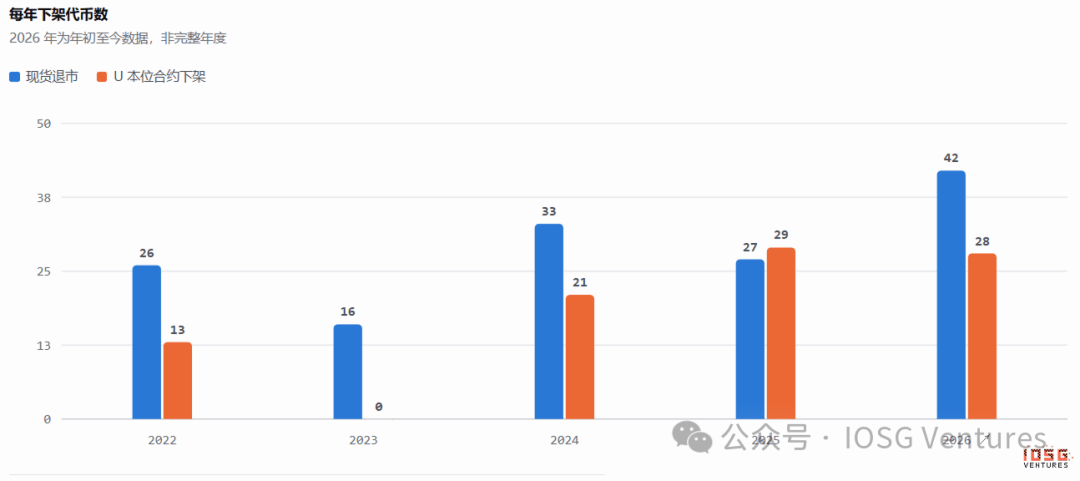
Giao ngay 42, hợp đồng 28—đây là số lượng bị rút trong 8 tháng qua. Số lượng giao ngay bị delist đã vượt đỉnh của bốn năm trước cộng lại; dưới tác động của thị trường cổ phiếu Mỹ, dự kiến dữ liệu này sẽ tiếp tục tăng mạnh vào cuối năm nay.
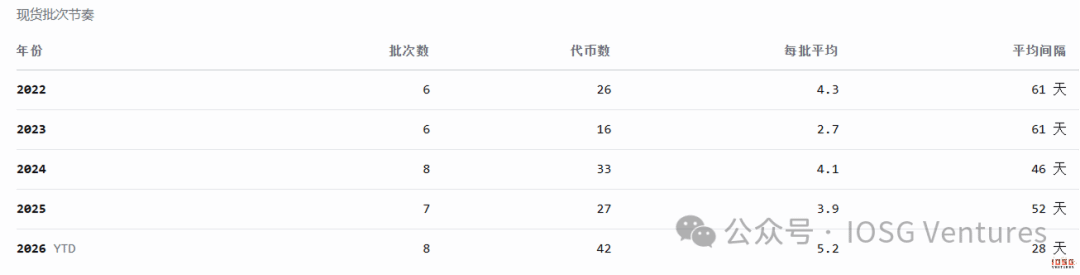
Các đợt rút sàn đang tăng tốc: trung bình năm 2026 có một đợt mỗi 28 ngày, so với năm 2025 chỉ khoảng 52 ngày/lần. Số lượng token bị rút trong mỗi đợt nhiều hơn, trung bình mỗi đợt vượt qua 5 token. Khoảng cách thời gian của tám thông báo dao động từ 8 đến 44 ngày; đợt ngắn nhất là 9/4 và 17/4 diễn ra liền hai đợt, và số lượng bị rút trong một tháng đạt tới 9 token.

Giao ngay càng bị cắt càng cũ, hợp đồng càng bị cắt càng mới
Số năm sống sót trung vị khi bị rút sàn: giao ngay 4.1 năm (2022) → 5.1 năm (2026), hợp đồng 1.3 năm → 0.8 năm. Trong 42 token giao ngay bị rút sàn, có 31 token được niêm yết từ năm 2021 trở về trước; ba token PIVX, FUN, LRC đều kéo dài 8.6 năm. Toàn bộ 28 sự kiện rút sàn hợp đồng đều đến từ các hợp đồng được lên từ sau năm 2024: trong đó 23 token lên trong năm 2025, và 11 token không sống quá nửa năm.
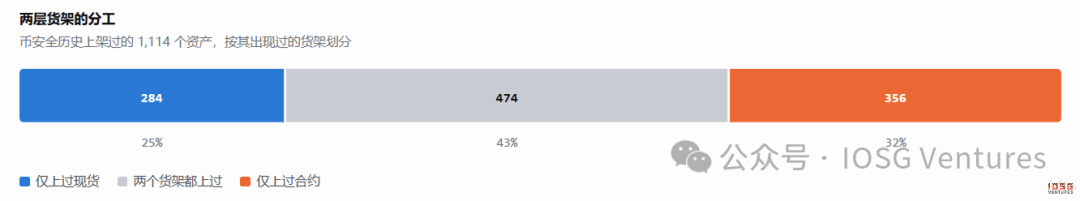
Cùng một sàn giao dịch, nhưng logic loại bỏ của hai “giá kệ” là ngược nhau.
Trong lịch sử, nền tảng an toàn của Binance đã niêm yết 1114 tài sản, trong đó 284 tài sản chỉ từng lên giao ngay, 474 tài sản từng lên cả hai, và 356 tài sản chỉ lên hợp đồng. Trong số token hợp đồng bị hủy niêm yết năm 2026, 93% chưa từng lên giao ngay—chúng chưa bao giờ bước vào “bể” giao ngay cần ký gửi, bảo trì nút và các cam kết tuân thủ đó.
Tầng hợp đồng là lớp báo giá cam kết thấp: thanh toán bằng tiền mặt, không cần ký gửi, không tạo thành bảo chứng; vì vậy có thể niêm yết nhanh các câu chuyện đang hot rồi cũng có thể loại bỏ nhanh. Tầng giao ngay là lớp ký gửi kèm bảo chứng: mỗi đồng được niêm yết đều đồng nghĩa với việc “tiền dài hạn” trong ví, các nút và trách nhiệm tuân thủ lâu dài. Nhịp độ hủy niêm yết của hai “giá kệ” khác nhau vì chi phí bỏ ra khi niêm yết vốn dĩ đã khác nhau.
Vì vậy hãy xem hai dòng này cùng lúc: giao ngay bị rút khỏi sàn là để dọn dẹp tồn kho lịch sử; hợp đồng bị hủy niêm yết là để thu hồi “khoảng trống” cho việc đầu cơ thử sai.

Con đường hủy niêm yết: Từ Perps đến Spot
Thống kê các dự án bị rút khỏi niêm yết ở một trong hai “giá kệ”:
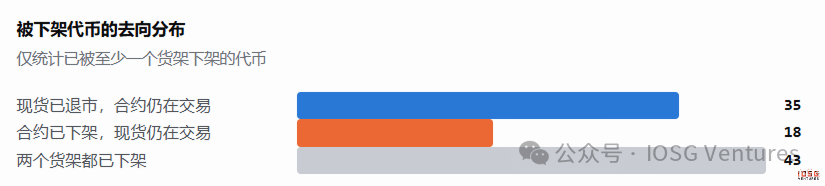
Có 35 trường hợp “giao ngay đã rút khỏi sàn nhưng hợp đồng vẫn đang được giao dịch”; ngược lại chỉ có 18 trường hợp; và có 43 trường hợp cả hai “giá kệ” đều bị rút sàn
Cắt giao ngay sẽ tiết kiệm chi phí vận hành thật, đồng thời giảm rủi ro về giám sát và tổn hại uy tín; cắt hợp đồng lại không tiết kiệm được tiền, còn phải từ bỏ một khoản lợi nhuận tiềm năng, bao gồm biến động, phí vốn và rủi ro bị thanh lý. Một tài sản có nền tảng cơ bản đã đi đến đoạn cuối vẫn có thể kiếm được tiền như một sản phẩm tài chính phái sinh thuần túy.

Những dự án nào đang biến mất
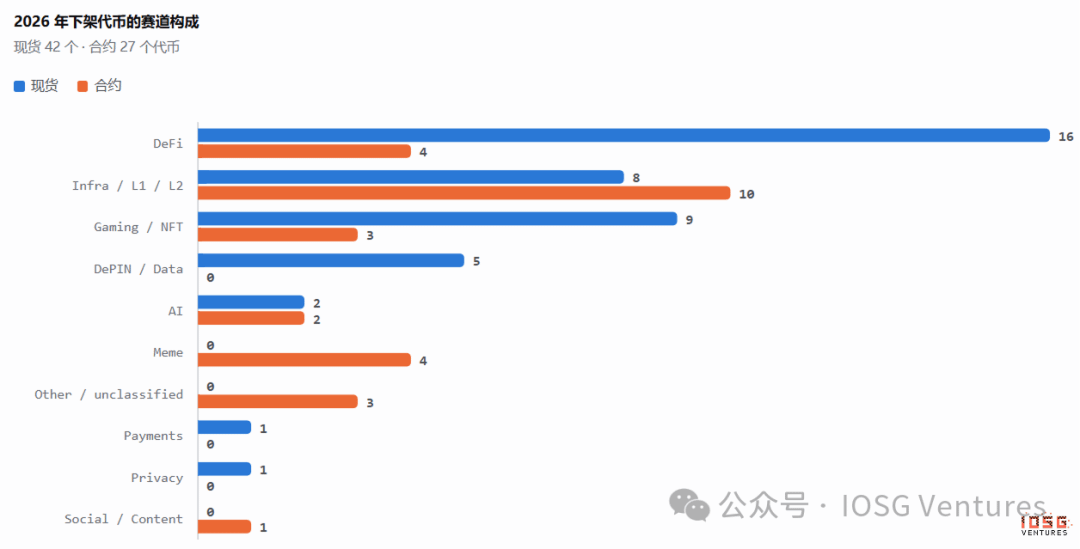
Cơ cấu các mảng (赛道) có giao ngay bị rút sàn năm 2026: DeFi 16 (38%), Gaming/NFT 9 (21%), Infra/L1/L2 8, DePIN/Data 5. Hai nhóm đầu cộng lại gần sáu phần mười, và phần lớn là các tài sản được niêm yết từ giai đoạn 2020 đến 2021; trong 42 token, có 20 token tập trung vào hai năm này.
Phía hợp đồng lại có cấu trúc hoàn toàn khác: Infra/L1/L2 có 10, DeFi có 4, Meme có 4; chủ yếu là dọn dẹp các câu chuyện của gần hai năm gần đây.
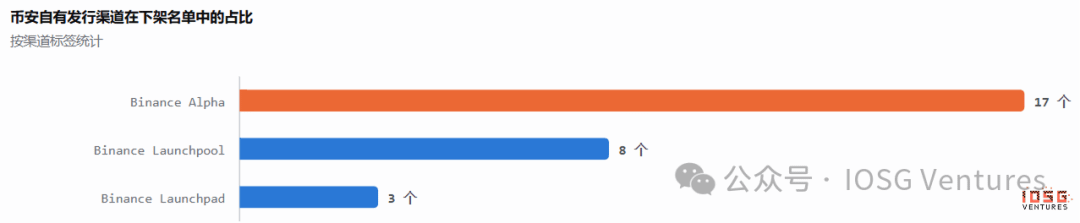
Tỷ trọng các kênh phát hành tự do của Binance trong danh sách không hề thấp. Trong số các token hợp đồng bị rút sàn năm 2026, 63% đến từ Binance Alpha Spotlight, gồm ZKJ, PUFFER, TANSSI, YALA; trong số 42 token giao ngay, có 11 token (26%) đi theo Launchpool hoặc Launchpad, gồm NTRN, RDNT, HIGH, MBOX, HFT. Trường hợp cực đoan nhất là A2Z—một dự án Launchpad: lên giao ngay tháng 7/2025, bị rút sàn tháng 4/2026, sống được 8 tháng.
Nhận được qua Alpha hoặc Launchpool chỉ là một lần phân phối và một đoạn thời gian được phơi bày, không phải một suất “ngồi lâu” dài hạn.

Quyết định sống còn là FDV và OI, không phải khối lượng giao dịch
Đối với giao ngay của Binance, đặt các token bị rút sàn năm 2026 và các token khi đó vẫn còn niêm yết vào cùng một dải, rồi dựa trên các chỉ số FDV và giá trị giao dịch để tính và so sánh tỷ lệ bị rút sàn trong từng dải.
Tỷ lệ hủy niêm yết của giao ngay phân theo FDV
Tỷ lệ hủy niêm yết của giao ngay phân theo giá trị giao dịch trung bình/ngày
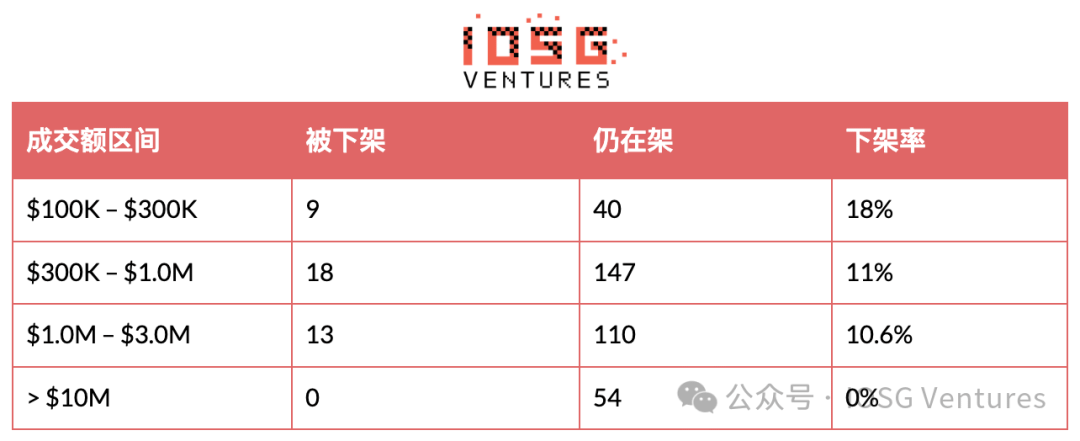
Mức độ phân biệt theo FDV của các dự án bị hủy niêm yết rất rõ ràng. Với ngưỡng FDV 10m, tỷ lệ hủy niêm yết giảm từ 49% xuống 16%—trong quá trình đó đã vượt qua hai bậc độ lớn; còn với doanh thu/giao dịch (giá trị giao dịch) trong khoảng 100k m đến 3m, gần như là một đường thẳng, và tỷ lệ hủy niêm yết nằm trong khoảng 10% đến 18%. Xem theo tứ phân vị cũng tương tự: trung vị FDV của nhóm giao ngay bị hủy là 1053 triệu USD, còn nhóm vẫn niêm yết là 5688 triệu USD—chênh 5.4 lần; trung vị giá trị giao dịch là 65 vạn (650k) so với 119 vạn (1.19m), chỉ chênh 1.8 lần.
Đối với phía hợp đồng, chúng tôi chủ yếu tập trung vào chỉ số Open Interest (OI—hợp đồng chưa tất toán)
Tỷ lệ hủy niêm yết của hợp đồng theo chuẩn U, phân theo lượng OI (Open Interest—hợp đồng chưa tất toán)
Tỷ lệ hủy niêm yết của hợp đồng theo chuẩn U, phân theo giá trị giao dịch trung bình/ngày của hợp đồng
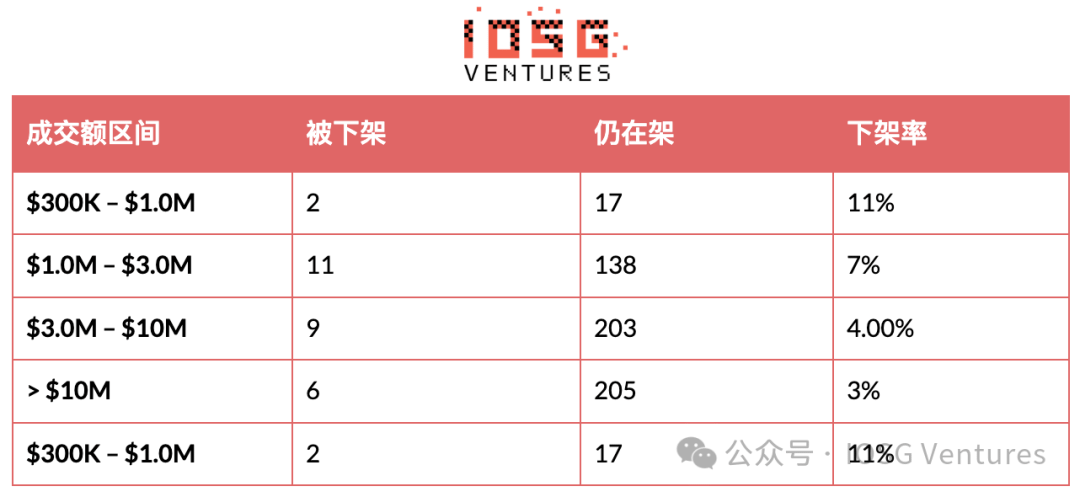
Tỷ lệ hủy niêm yết khi OI thấp hơn 1m là 31%, và khi cao hơn 20m là 0%; trong nhóm bị hủy niêm yết, trung vị OI là 1.21m, còn nhóm không bị hủy là 3.13m. Đồng thời, trong các khoảng có giá trị giao dịch hợp đồng trên 100m vẫn còn 2.8% bị hủy niêm yết; trước ngày thông báo COMMON, khối lượng giao dịch trung bình ngày là 29.35m, và khối lượng RVV là 2.854m, song vẫn bị Binance hợp đồng gỡ khỏi niêm yết.
Khối lượng giao dịch rất dễ bị thao túng bởi giao dịch rửa (Wash Trading), giao dịch định lượng tần suất cao hoặc đổi vị thế ngắn hạn liên tục để tạo giả, nên dù có thể hiển thị hàng triệu USD giao dịch mỗi ngày, thì cũng có thể chỉ là tiếng ồn “đối đạp” chi phí thấp trong một “bể vốn” cực nhỏ, không phản ánh sức khỏe thật của tài sản. Ngược lại, FDV đại diện cho phần vốn “đọng lại” tổng thể của dự án và nền tảng chống chịu áp lực bán tháo, quyết định khả năng “đỡ” của giao ngay; OI đại diện cho phần ký quỹ bảo đảm thật và dòng vốn tham gia đã đọng lại trên sàn, quyết định chiều sâu thị trường và an toàn quản trị rủi ro của hợp đồng. Vì vậy FDV và OI mới là các chỉ số cứng nhất phản ánh giá trị tồn tại dài hạn và “ngưỡng” rủi ro của tài sản.

Gợi ý
#
Đối với phía dự án: Ưu tiên vốn và phần vốn đọng lại, từ bỏ việc “quét” số lượng giả
Từ bỏ việc bơm số lượng giả: khối lượng giao dịch không thể che giấu thanh khoản cạn kiệt. Doanh thu giao dịch do market maker và giao dịch định lượng “đối đạp” tạo ra không thể đóng vai trò như một tấm ô bảo hộ; quản trị rủi ro chỉ nhìn phần vốn còn lại trong hệ thống (funds retention).
Giữ vững tuyến phòng thủ FDV/OI: Khối lượng giao ngay phải duy trì giá trị vốn hóa của dự án và phần vốn “đọng lại” (FDV duy trì trên $10M); Hợp đồng phải đưa vào đòn bẩy phòng hộ và dòng vốn tham gia thật (OI duy trì trên $1.0M).
Không phải cứ được lộ kênh là có “tấm bùa hộ mệnh”: Binance Alpha hoặc Launchpool/pad chỉ cung cấp mức độ hiển thị ban đầu; sau khi lên sàn, nếu không có hệ sinh thái thật và “hồ vốn” thực sự, cũng sẽ bị loại bỏ nhanh chóng.
#
Đối với nhà đầu tư: Cẩn thận với thanh khoản giả, theo dõi các chỉ số kiểm soát rủi ro cứng
Tránh bẫy khối lượng cao: cảnh giác với các tài sản có khối lượng giao dịch cao nhưng FDV thấp hoặc OI thấp; những tài sản này thường là ảo giác do bơm số lượng, và luôn đối mặt rủi ro bị thanh lý/hủy niêm yết bất cứ lúc nào.
Thiết lập ngưỡng cảnh báo rút sàn đỏ: lấy FDV giao ngay < $10M và OI hợp đồng < $1.0M làm “đường đỏ” rủi ro cao; kịp thời chốt lời hoặc hạ đòn bẩy để tránh thiệt hại do chiết khấu thanh khoản và lỗ “xuyên” (liquidation loss).
Phân biệt logic loại bỏ theo “giá kệ”: với các dự án DeFi/Gaming lâu đời, cần đề phòng giao ngay bị rút sàn do FDV suy yếu; với các dự án kể chuyện mới trong hai năm gần đây, nếu OI hợp đồng thiếu hụt thì cần đề phòng chuỗi bán tháo do việc hủy niêm yết phái sinh gây ra.