


0xjacobzhao IOSF 21/09/2026 lúc 20:14 Nhật Bản
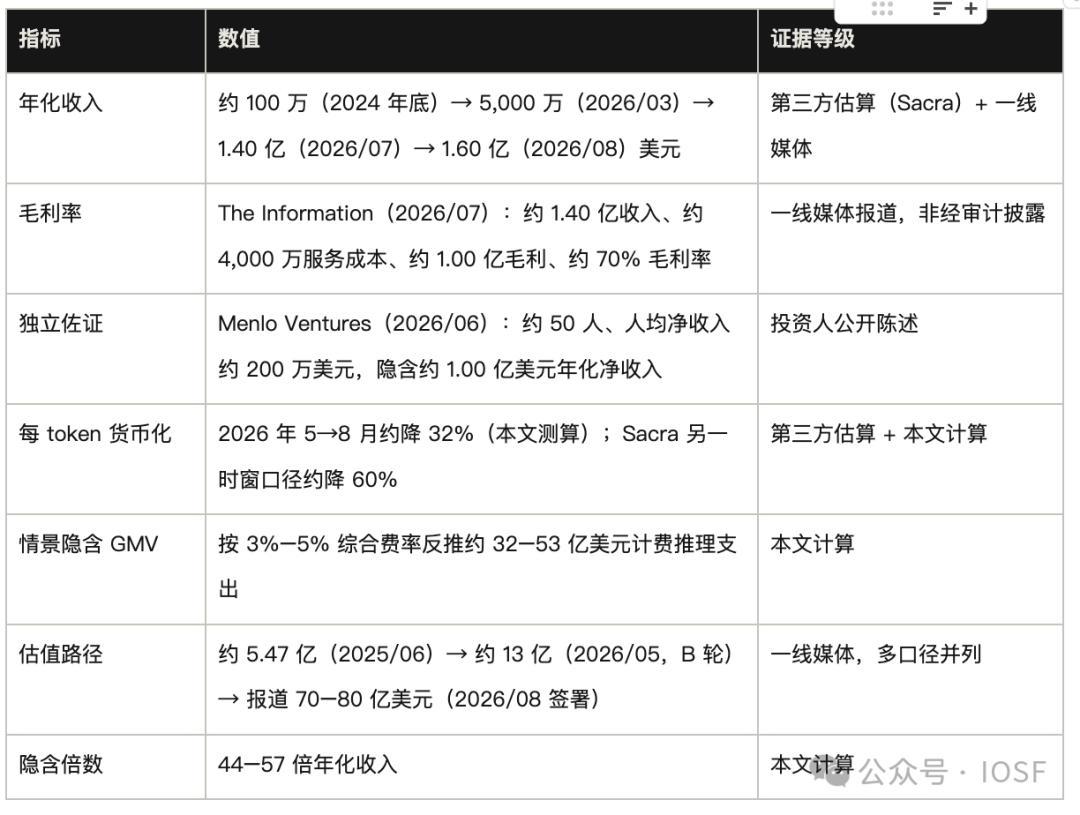
Ngày 19 tháng 8 năm 2026, Stripe thông báo đã đạt được thỏa thuận mua lại với OpenRouter, đây là thương vụ mua lại lớn nhất kể từ khi công ty được thành lập. Hai bên không tiết lộ giá trị đối khoản cuối cùng; theo các báo cáo truyền thông, con số nằm trong khoảng từ 7,0 đến 8,0 tỷ USD trở lên, trong đó (New York Times) đưa ra khoảng 7,5 tỷ USD. So sánh với mức định giá khoảng 1,3 tỷ USD ở vòng B cách đó 83 ngày, thì tương đương với việc định giá lại gần 6 lần trong chưa đầy ba tháng.
OpenRouter 做的事并不复杂:把 500+ 模型与 80+ 算力供应商,收敛到一个 OpenAI 兼容的接口之后。它成功验证了一件事——推理需求可以被聚合,而且规模可以非常大。但它同时暴露了一个结构性矛盾:协议标准化,恰恰也让客户改一行 base URL 就能离开。所以这笔交易真正的命题是:它能否把可移植的订单流,转化为不可移植的模型智能?
Luận điểm cốt lõi / KEY TAKEAWAYS
▪Giá trị và hào lũy đến từ cùng một xu hướng:tính thay thế của mô hình tăng lên, khuếch đại giá trị của lựa chọn đa mô hình và điều phối động—đây là nền tảng để OpenRouter tồn tại; nhưng khả năng tương tác cổng cũng tăng đồng bộ, đồng thời hạ chi phí chuyển đổi của nhà phát triển xuống mức đóng băng—tương thích OpenAI khiến bất kỳ phương án thay thế nào cũng có thể được tích hợp ngay lập tức. Cùng một lực vừa là gió thuận vừa là gió ngược.
▪Phía cung là thị trường thật, nhưng không phải bức tường thành độc quyền:cùng một mô hình trên OpenRouter được mười mấy nhà cung cấp suy luận đấu giá cùng lúc, nên khác biệt về giá, thông lượng và độ khả dụng là rõ rệt; việc tăng khả dụng nhờ dự phòng nhiều nhà cung cấp có thể đo lường được. Tuy nhiên, chính cùng một nhóm nhà cung cấp cũng đồng thời kết nối với các cổng cạnh tranh như Vercel—multi-homing là bình thường. Vì thế, tính thanh khoản điện toán là hiệu dụng thị trường đã được xác minh, chứ không phải hào lũy loại trừ không thể chuyển dịch.
▪Trong bối cảnh “không phụ phí”(zero add-on)ép chặt, mô hình lấy phần trăm khó nâng định giá cao:các nhà cung cấp đám mây và người chơi nền tảng đang đưa định tuyến cơ bản vào cuộc cạnh tranh như một hạ tầng miễn phí; tỷ lệ tiền hóa trên mỗi Token tiếp tục chịu áp lực, việc chỉ lấy phần trăm từ kênh thuần túy khó chống đỡ P/S hơn 40 lần.
▪Stripe đặt cược vào bước nhảy từ “đường ống” sang “điểm kiểm soát”:việc thâu tóm nhằm nối thông “định tuyến mô hình + dữ liệu telemetry + danh tính/ngân sách/thanh toán của Agent”. Liệu có thể tiến hóa từ middleware thay thế được thành điểm kiểm soát giao dịch không thể tách rời của Agent hay không—đó là then chốt cho thành bại ván cược lần này.
01 /
OpenRouter là gì:vấn đề, khách hàng và sản phẩm
▍1.1 Nó không chỉ giải quyết “một API nối nhiều mô hình”
OpenRouter giải quyết không chỉ là sự tiện lợi của việc “một API kết nối nhiều mô hình”, mà là việc AI Builder quản lý liên tục và linh hoạt—ở mức động—các chiến lược như lựa chọn mô hình, điều phối nhà cung cấp, tính khả dụng, độ trễ, chi phí và chiến lược dữ liệu trong một thị trường suy luận cực kỳ phân mảnh. Khi số lượng mô hình vượt trăm, hiệu năng tiên tiến thay đổi liên tục và giá Token tiếp tục giảm phát thông qua cơ chế nén giá, việc gắn chặt ứng dụng với một mô hình duy nhất trở thành một rủi ro lớn—không chỉ nghĩa là chi phí kém tối ưu và rủi ro sập một điểm, mà còn mất khả năng di chuyển nhanh khi phát hành mô hình mới.
▍1.2 Khách hàng thực sự là AI builder, không phải người dùng AI phổ thông
Việc OpenRouter công bố lượng xử lý Token theo tháng 4 triệu tỷ+、1.000 vạn+ người dùng toàn cầu、80+ nhà cung cấp、500+ mô hình, cùng phạm vi 250.000+ ứng dụng bao phủ 4,2 triệu+ người dùng đầu cuối—đã vạch rõ cấu trúc thật của mô hình B2B2C: OpenRouter nằm giữa nhà phát triển và người dùng đầu cuối phía dưới, không phải trực tiếp phục vụ người tiêu dùng AI phổ thông.
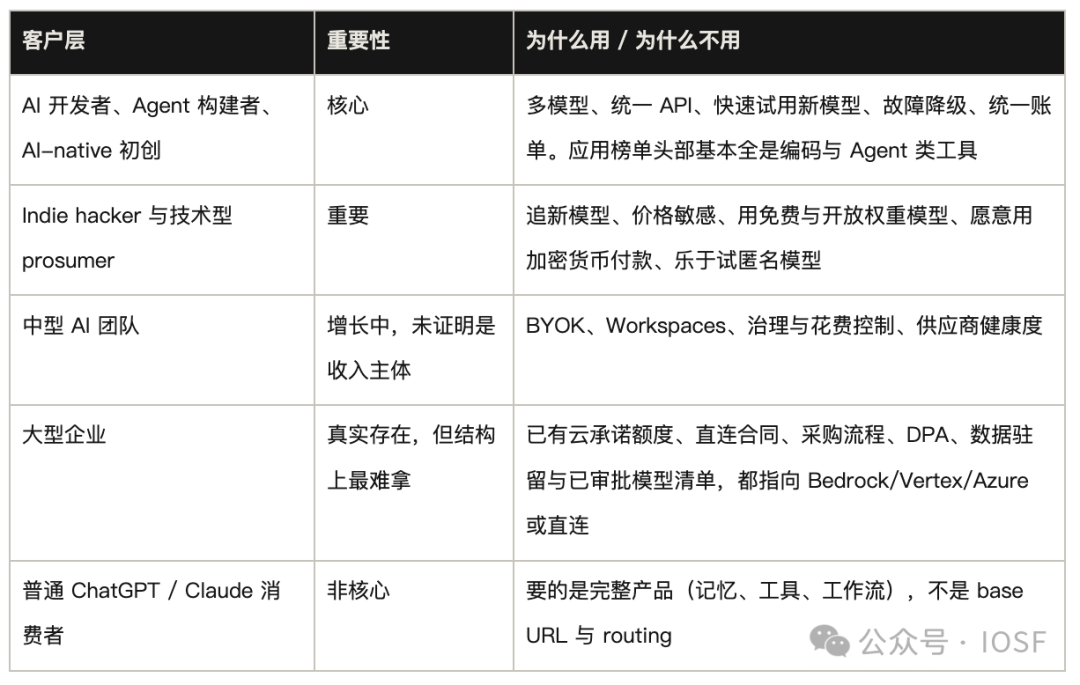
“Càng ngày càng nhiều người dùng AI” gần như chắc chắn đúng, nhưng phần tăng trưởng lưu lượng này hoàn toàn có thể không đi qua OpenRouter. Trong mô hình “người chọn sản phẩm”, người dùng tự chọn dùng ChatGPT hoặc Claude—việc định tuyến diễn ra trong bộ não con người, khách hàng mua một ứng dụng end-to-end hoàn chỉnh, nên giá trị của OpenRouter không cao. Chỉ khi thị trường chuyển sang mô hình “phần mềm chọn mô hình”, tức Agent trong mỗi lần thực thi nhiệm vụ sẽ tự động khớp mô hình tốt nhất, nhà cung cấp điện toán, mức giá và độ trễ theo thời gian thực, thì giá trị của OpenRouter mới được giải phóng tối đa.
▍1.3 Ngăn sản phẩm:bắt đầu từ cổng, giá trị nằm ở hai lớp phía trên
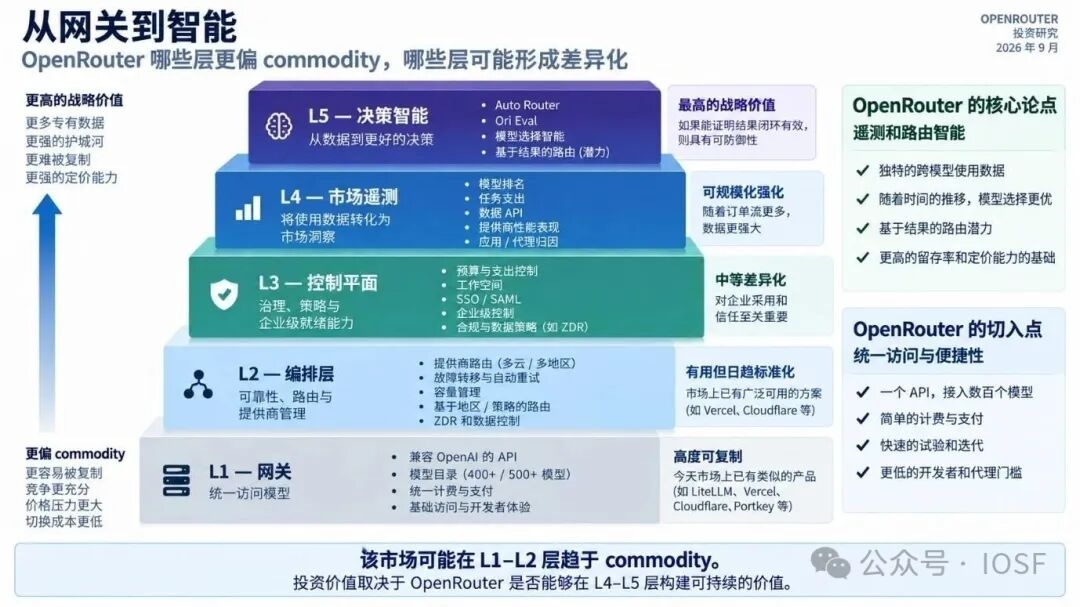
Hình 1 Ngăn xếp sản phẩm OpenRouter L1–L5。
OpenRouter đi vào thị trường từ lớp cổng, nhưng phần chênh định giá và luận điểm đầu tư của nó hoàn toàn được xây dựng trên lớp dữ liệu và ra quyết định. Việc truy cập cổng L1(Gateway)、điều phối sắp xếp L2(Orchestration)、và mặt phẳng điều khiển L3(Control Plane)đã được thương phẩm hóa ở mức rất cao, trở thành quân cờ cơ bản trên bàn của ngành; chỉ đến L4 telemetry thị trường(Market Telemetry)và L5 trí tuệ ra quyết định(Decision Intelligence)mới là nơi duy nhất xây dựng khác biệt và quyền định giá.
▪L1 Kết nối cổng (Gateway):cung cấp API thống nhất tương thích OpenAI, tính phí thống nhất và thử dùng nhanh hàng trăm mô hình. Độ khó sao chép rất thấp; đối thủ(như LiteLLM、Vercel、Portkey)có thể thay thế ngay lập tức.
▪L2 Điều phối sắp xếp (Orchestration):chịu trách nhiệm cho hạ cấp do lỗi đa đám mây/đa vùng, thử lại tự động, quản lý dung lượng và định tuyến điện toán động. Dù thực dụng, nó dần trở thành chức năng tiêu chuẩn của middleware mã nguồn mở và các nhà cung cấp đám mây.
▪L3 Mặt phẳng điều khiển (Control Plane):bao gồm các biện pháp tuân thủ cấp doanh nghiệp như kiểm soát ngân sách, quản lý work zone, SSO/SAML và ZDR(lưu giữ dữ liệu bằng không). Đây là chức năng khác biệt hóa ở mức vừa phải, là tấm hộ chiếu để vào các doanh nghiệp tầm trung đến lớn.
▪L4 Telemetry thị trường (Market Telemetry):biến khối lượng sử dụng khổng lồ thành thông tin tình báo kinh doanh, bao gồm xếp hạng theo ngành, chi tiêu theo tác vụ, hiệu suất của nhà cung cấp điện toán và quy kết App/Agent. Giá trị của nó tăng cường khi quy mô luồng đơn hàng tăng lên—là nền tảng của hiệu ứng quy mô của OpenRouter.
▪L5 Trí tuệ ra quyết định (Decision Intelligence):giá trị chiến lược cực cao, là điểm đột phá then chốt của hào lũy. Nhằm biến dữ liệu telemetry thành lựa chọn mô hình tốt hơn và định tuyến nhận thức theo kết quả(Outcome-aware routing),trực tiếp thúc đẩy ngưỡng trần về phát triển và thương mại hóa.
02 /
Trần quy mô thị trường cao đến mức nào?
▍2.1 Năm loại điểm kiểm soát của dịch vụ suy luận AI
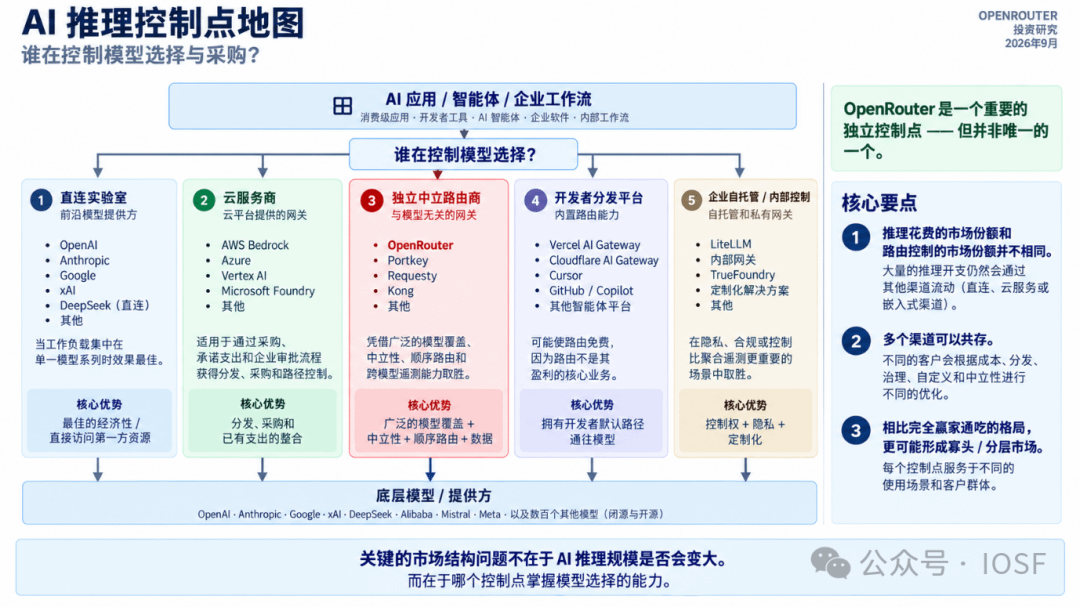
Hình 2 Bản đồ các điểm kiểm soát suy luận AI.
Ở giữa ứng dụng AI và mô hình nền tảng, năm điểm kiểm soát của quyền lựa chọn mô hình thể hiện một bức tranh phân hóa rõ rệt:kết nối trực tiếp từ nhà sản xuất gốc nhờ tính kinh tế “cực đoan” của một họ mô hình đơn lẻ và quyền ưu tiên truy cập nguyên sinh giúp khóa chặt một loại tải trọng chuyên biệt; các nhà cung cấp đám mây quy mô siêu lớn thống trị mua sắm cấp doanh nghiệp nhờ cam kết hạn mức đám mây sẵn có, kênh phân phối và phê duyệt tuân thủ; tuyến định tuyến độc lập trung lập(như OpenRouter)dựa vào độ rộng mô hình, tính trung lập và việc tổng hợp luồng đơn hàng kèm dữ liệu telemetry xuyên mô hình; các nền tảng phân phối dành cho nhà phát triển biến việc định tuyến thành quà tặng miễn phí bằng cách nắm quyền truy cập vào luồng công việc mặc định; còn cổng được tư nhân hóa/tự xây dựng thì chiếm ưu thế trong các bối cảnh có yêu cầu rất cao về quyền riêng tư dữ liệu và tùy biến sâu.
▍2.2 Quy mô thị trường:lượng suy luận AI không thể chảy hết sang tuyến độc lập
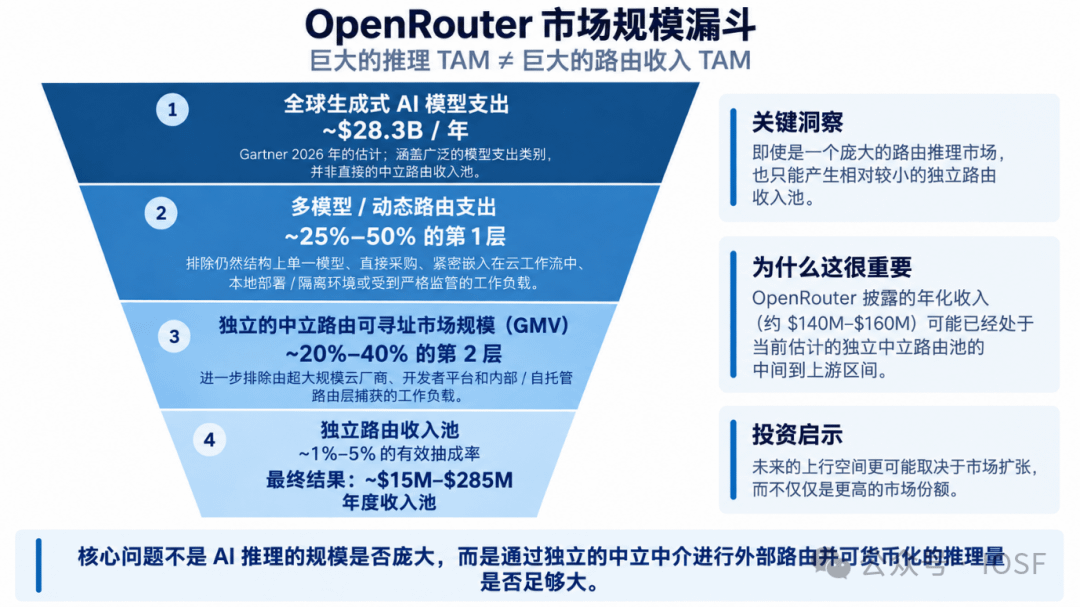
Hình 3 Phễu quy mô thị trường(từ dưới lên, dựa trên cách hiểu của Gartner năm 2026)。
Lượng suy luận AI khổng lồ không đồng nghĩa với một “bể doanh thu” khổng lồ cho tuyến độc lập. Theo cách tính của Gartner, chi tiêu cho mô hình AI sinh tạo trên toàn cầu năm 2026 vào khoảng 28,3 tỷ USD; sau khi lần lượt trừ đi mô hình trực tiếp một mình, luồng công việc của nhà cung cấp đám mây và các phương án tự lưu trữ trong doanh nghiệp, thị trường thực sự thuộc về các cổng trung lập độc lập có thể tham gia chỉ còn 1,4–5,7 tỷ USD. Xét thêm các yếu tố như BYOK, giảm giá miễn phí và cạnh tranh không phụ phí(tỷ lệ hiệu dụng thực 1%–5%),cuối cùng “bể doanh thu” thực tế của tuyến độc lập bị thu hẹp mạnh còn 0,15–2,8 tỷ USD(trung tâm khoảng 0,6–1,5 tỷ USD)。Doanh thu năm hóa 1,40–1,60 tỷ USD mà OpenRouter hiện đang được bên thứ ba ước tính đã nằm ở nửa trên của khoảng ước tính này. Nếu các giả định trên nhìn chung đúng, tăng trưởng trong tương lai sẽ ngày càng phụ thuộc vào việc mở rộng chính “bể doanh thu”, chứ không chỉ dựa vào tăng thị phần.
03 /
Vì sao OpenRouter là bên chiến thắng
Nếu công nghệ cổng dễ sao chép, vậy tại sao lại là nó trở thành nhà lãnh đạo của danh mục? Câu trả lời không chỉ nằm ở sản phẩm, mà nằm ở trật tự.
▍3.1 Đã xác minh được vòng quay thanh khoản, vòng quay thông minh đang được hình thành
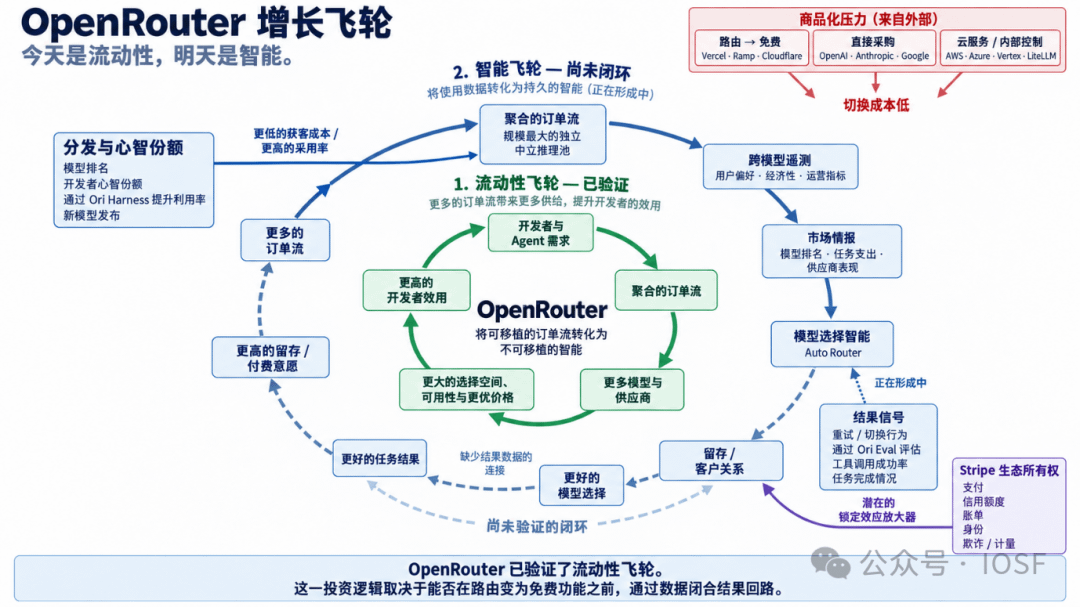
Hình 4 Hai vòng quay:vòng xanh đã được chứng minh, đoạn đường xanh nét đứt chưa được chứng minh.
Chuỗi của vòng quay thanh khoản(Liquidity Flywheel)là:luồng đơn hàng được thúc đẩy bởi nhu cầu của nhà phát triển và Agent được tổng hợp; sau đó thu hút thêm mô hình và nhà cung cấp điện toán tham gia, mang lại lựa chọn phong phú hơn và lợi thế về giá; điều đó nâng tính thực dụng cho nhà phát triển và hình thành vòng khép kín tích cực. Hiển thị hóa đơn và đo lường của OpenRouter cho thấy sức bùng nổ cực mạnh—lượng Token xử lý hằng tuần từ 5 nghìn tỷ vào tháng 11/2025, đạt 55 nghìn tỷ+ vào tháng 8/2026(trung bình/ngày hơn 10 nghìn tỷ),chín tháng tăng hơn 10 lần。
Chuỗi của vòng quay thông minh(Intelligence Flywheel)là:tổng hợp luồng đơn hàng → lắng đọng dữ liệu telemetry xuyên mô hình và tình báo thị trường → rồi phản hồi lại thông minh lựa chọn mô hình(Auto Router)。Tuy nhiên, “chuỗi phản hồi dữ liệu từ lựa chọn mô hình tốt hơn đến kết quả thực thi tác vụ tốt hơn(Better Task Outcomes)” hiện vẫn thiếu vòng khép kín then chốt, chưa hoàn toàn chứng minh hiệu dụng của nó。
▍3.2 Giảm chi phí thu hút khách nhờ “giảm ma sát”, nhưng không làm giảm chi phí chuyển đổi
Tiêu đề trang so sánh của các đối thủ cổng bên thứ ba nhìn chung đều là “sản phẩm thay thế của OpenRouter”, chứ không phải ngược lại. Đó là tín hiệu ngôn ngữ học mặc định của danh mục. Nhưng thứ nó làm giảm là chi phí thu hút khách, không phải tỷ lệ rời bỏ. Tương thích OpenAI nghĩa là chuyển động chỉ cần đổi base URL và key. Mặc định của danh mục khiến OpenRouter dễ thắng các dự án mới hơn, nhưng gần như không ngăn được các dự án cũ rời đi.
▍3.3 OpenRouter đồng thời là nơi phát hành mô hình và nơi đặt chúng
Các phòng thí nghiệm mới nổi có thể đưa các phiên bản xem trước miễn phí hoặc ẩn danh vào một “hồ bơi” khổng lồ gồm lượng truy cập nhà phát triển và Agent thực tế để thu thập phản hồi sử dụng, giành độ hiển thị trên bảng xếp hạng—đến khi nhu cầu hình thành rồi mới tiết lộ danh tính. Hunter Alpha của Xiaomi và Ox Alpha của Z.ai đều làm theo cách này để cold-start. Với các nhà cung cấp mô hình chưa có sẵn kênh phân phối cho nhà phát triển quy mô lớn, OpenRouter là một kênh khám phá toàn cầu và cold-start đặc biệt có giá trị. Điều này củng cố lợi thế phân phối, không phải là hào lũy cung độc quyền.
04 /
Kinh tế sản phẩm và mô hình kinh doanh
Khách hàng thực sự trả tiền cho điều gì? Bên chính thức khẳng định không cộng thêm phí vào giá suy luận, và chuyển tiếp nguyên giá của nhà cung cấp; 5,5% là phí nền tảng khi mua credits, còn hạn mức miễn phí của BYOK tính theo số tiền chứ không theo số yêu cầu. Vấn đề thực sự là: khoản phí này khi nào bắt đầu trở nên không còn đáng tiền?
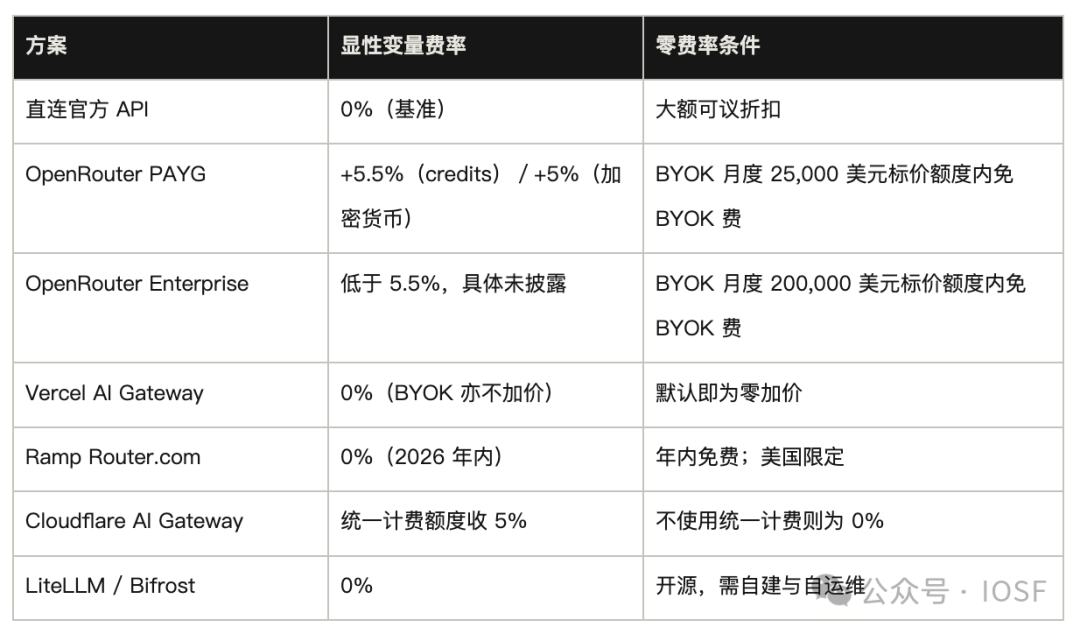
Trong thị trường trạm trung chuyển tràn lan, nơi cung cấp mức giá chính thức chỉ bằng 70% so với thị trường, vẫn có khách trả phí bảo 5,5%. Một lời giải thích có độ tin cậy cao là niềm tin vào đối tác:nhận được đúng là mô hình này, độ dài ngữ cảnh này, cấu hình suy luận này và đúng nhà cung cấp này—không bị hạ cấp âm thầm hoặc đổi sang mô hình khác. Niềm tin tạo ra khác biệt hóa có ý nghĩa đối với chuyển tiếp “xám” và phần đuôi dài; đối với mua sắm doanh nghiệp lớn, đó cơ bản là tư cách được tham gia.
05 /
Phân rã hào lũy:luồng đơn hàng, tính thanh khoản điện toán và vòng quay thông minh
▍5.1 Luồng đơn hàng phía nhu cầu:quy mô đáng kể nhưng thiếu rào cản chuyển đổi
Dù mã API và định tuyến có thể sao chép hoàn toàn, thì luồng đơn hàng và các sản phẩm phụ của nó vẫn tạo thành tài sản phi hàng hóa duy nhất của OpenRouter. Nó khóa chặt bốn quyền lực cốt lõi:vị thế thương lượng đối với nhà cung cấp, quyền phân phối cold-start cho mô hình mới, năng lực phân luồng lưu lượng theo hướng nhất định, và khả năng kiểm soát mối quan hệ toàn lộ trình với khách hàng(quyền danh tính, ngân sách tính phí, phân tích mức sử dụng, và chiến lược phát hiện cũng như hạ cấp)。
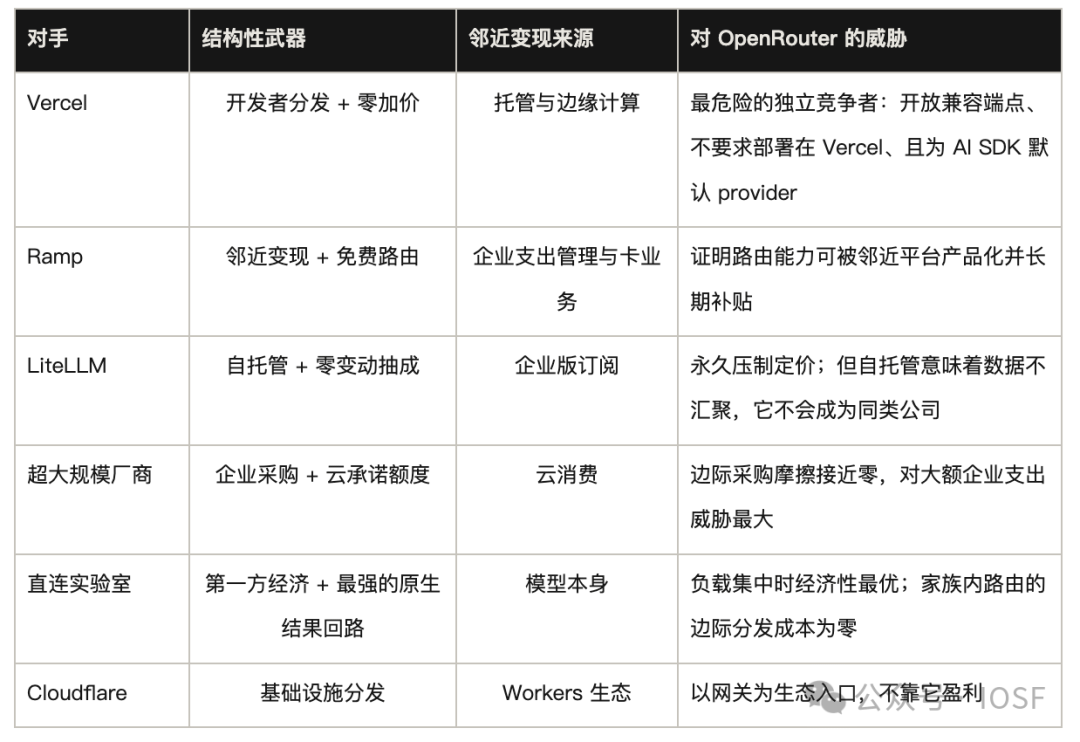
Tuy nhiên, tài sản này thiếu khả năng phòng thủ:tương thích giao diện OpenAI làm giảm mạnh chi phí chuyển đổi; thêm vào đó là áp lực từ Vercel/Cloudflare(phân phối sẵn có trong hệ sinh thái)、các “ông lớn” đám mây(đóng gói mua sắm cho doanh nghiệp)、Ramp(tặng miễn phí)và LiteLLM(khách hàng lớn tự xây dựng),khiến multi-homing trở thành chuẩn trong ngành。
▍5.2 Dịch vụ suy luận phía cung:một thị trường giao dịch tài sản nhẹ đã trưởng thành nhưng không độc quyền
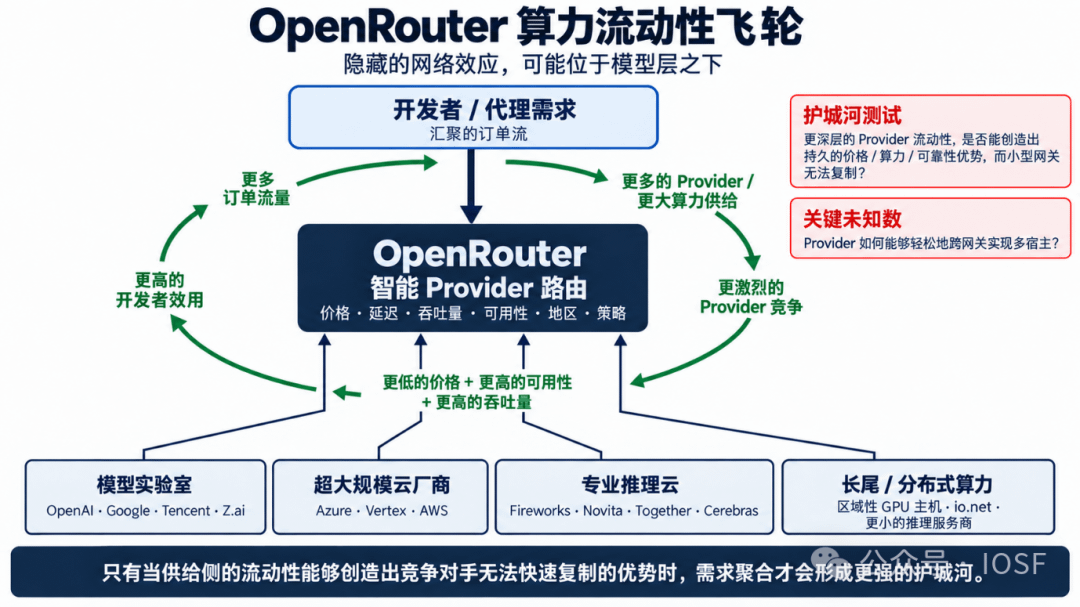
Hình 5 Vòng quay thanh khoản dòng tính toán:hiệu ứng mạng ẩn có thể nằm dưới lớp mô hình.
Một lớp mà OpenRouter dễ bị đánh giá thấp hơn, là tính thanh khoản về điện toán và nhà cung cấp nằm dưới lớp mô hình. Cùng một mô hình thường được nhiều endpoint suy luận cùng lúc gánh; nền tảng sẽ liên tục so sánh giá, độ trễ, thông lượng, tỷ lệ khả dụng, khu vực và chính sách dữ liệu, rồi phân phối yêu cầu động. Với OpenRouter hiện tại, bộ “thông minh của nhà cung cấp” này thực ra trưởng thành hơn cả so với “thông minh lựa chọn mô hình”:nó đã vận hành trong lưu lượng sản xuất thật.
Luồng đơn hàng càng lớn càng thu hút thêm nhà cung cấp gốc, nhà cung cấp đám mây, cloud suy luận chuyên nghiệp và điện toán phân tán; nguồn cung càng nhiều thì cạnh tranh về giá và hiệu năng càng đầy đủ, sức hút phía nền tảng đối với nhu cầu cũng càng mạnh. Tuy nhiên, vòng quay này có một giới hạn then chốt:các nhà cung cấp có thể quy thuộc về nhiều bên với chi phí thấp đồng thời kết nối OpenRouter, Vercel hoặc các kênh khác. Vì vậy, tính thanh khoản điện toán hiện giống một tài sản dẫn đầu khó tích lũy hơn là một bức tường thành độc quyền không thể chuyển dịch.
▍5.3 Tài sản dữ liệu:đi trước về quy mô, nhưng vòng khép kín vẫn ở trạng thái quyền chọn
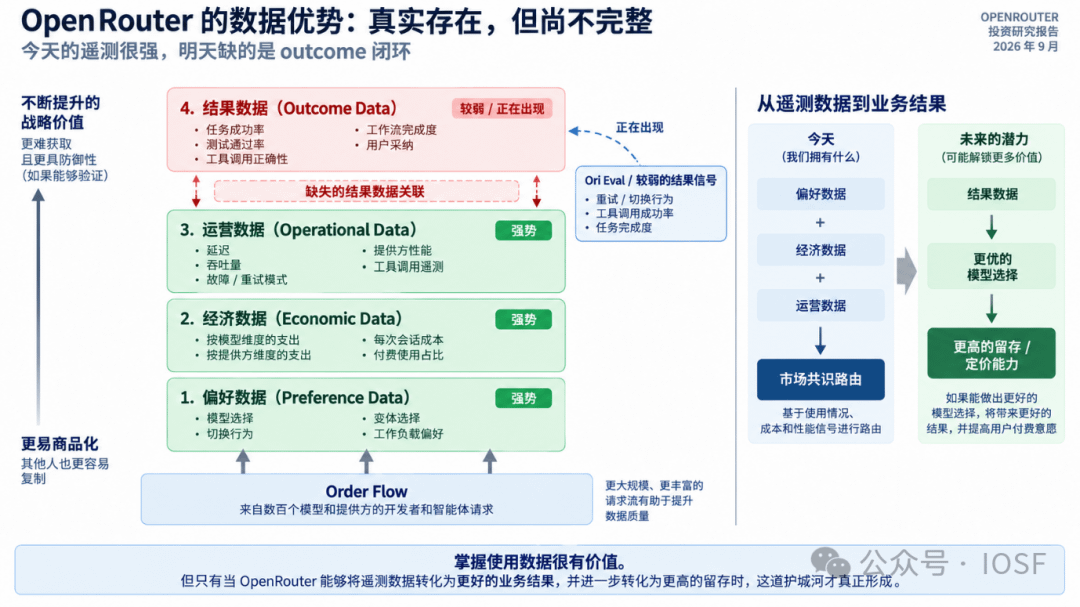
Hình 6 Vòng lặp kết quả dữ liệu thiếu của bốn loại dữ liệu.
OpenRouter đã tích lũy được dữ liệu về sở thích, hiệu quả kinh tế và hiệu suất vận hành cực mạnh và độc đáo trên các chiều: xuyên mô hình, xuyên nhà cung cấp, xuyên ứng dụng và xuyên khu vực—đây là góc nhìn độc quyền mà các phòng thí nghiệm gốc(chỉ thấy lưu lượng của chính họ)、các cổng tự lưu trữ(không có hội tụ dữ liệu)và các nhà cung cấp đám mây(bị giới hạn trong hệ sinh thái đám mây của riêng họ)đều không thể đạt tới. Dù vậy, tài sản dữ liệu này vẫn đối mặt với hai giới hạn nội tại về mặt kỹ thuật và kinh doanh:
▪Tính nội sinh:việc bộ định tuyến tự chọn sẽ làm thay đổi phân phối lưu lượng, vì thế “dữ liệu hiệu suất” bản thân nó là kết quả của hành vi thuật toán。
▪Sai lệch do tệp phủ:lưu lượng riêng tư và một phần các luồng nhạy cảm về tuân thủ sẽ không đi vào tập hợp công khai; các khách hàng như vậy thường cũng sẵn sàng trả tiền nhiều hơn.
▪Sai lệch mẫu:tập mô hình của Vercel và OpenRouter khác nhau rất lớn,cho thấy dữ liệu từ bất kỳ cổng riêng lẻ nào cũng không thể đại diện trực tiếp cho toàn bộ thị trường AI。
Trên phương diện vòng khép kín ra quyết định và mức độ áp dụng, vòng quay thông minh kiểu “kết quả thúc đẩy” hiện vẫn đang ở trạng thái quyền chọn. Một mặt, chuỗi liên kết chưa tự động hóa:Auto Router hiện chỉ dựa vào tín hiệu chi tiêu thị trường ẩn danh trong 7 ngày trước; dù metadata của các hành vi như thử lại, ngắt… đã có thể quan sát trực tiếp, nhưng vòng khép kín hoàn chỉnh “yêu cầu sản xuất → chấm điểm kết quả → tự động điều chỉnh trọng số quyền lực tuyến đường” vẫn chưa được nối thông. Mặt khác, mức độ áp dụng cũng chưa được chứng minh. Vì thế, thông minh trong lựa chọn mô hình của nó ở giai đoạn này nên được đánh giá một cách lý trí như một quyền chọn kỳ hạn đang trong quá trình hình thành.
▍5.4 Chuỗi phụ thuộc:giới hạn của hào lũy dữ liệu do luồng đơn hàng quyết định
Telemetry, Rankings và Auto Router về cơ chế đều là sản phẩm phụ của luồng đơn hàng.
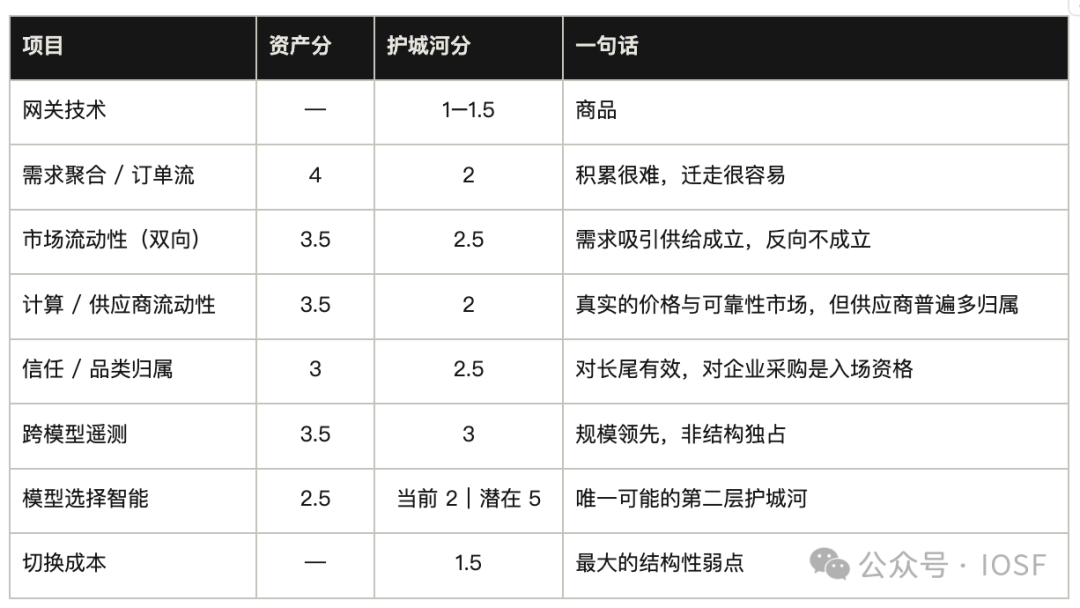
Các đối thủ cướp luồng đơn hàng cuối cùng sẽ tích lũy dữ liệu tương tự; nhưng trước khi việc thông minh định tuyến được chứng minh có thể cải thiện kết quả, bản thân dữ liệu không tạo ra khả năng lưu giữ độc lập với luồng đơn hàng. Vì thế giới hạn của “stack hào lũy” do mắt xích yếu nhất quyết định, và mắt xích đó chính là chi phí chuyển đổi. Điều này cũng định nghĩa lại hướng chiến lược chuyển đổi:nguyên tắc thuật toán định tuyến về nguyên tắc có thể tái tạo—chỉ cần có được luồng đơn hàng có quy mô tương đương. Thứ thực sự không thể chuyển giao là dữ liệu lịch sử không thể bù lấp và đồ thị danh tính thanh toán.
▍5.5 Bảng chấm điểm hào lũy
Giá trị tài sản và khả năng phòng thủ được tính điểm tách biệt. Chi phí chuyển đổi thấp là cơ chế khiến tài sản chưa “đóng khối”, không phải bị trừ lặp lại trong các hàng khác。
06 /
Cạnh tranh và áp lực thương phẩm hóa
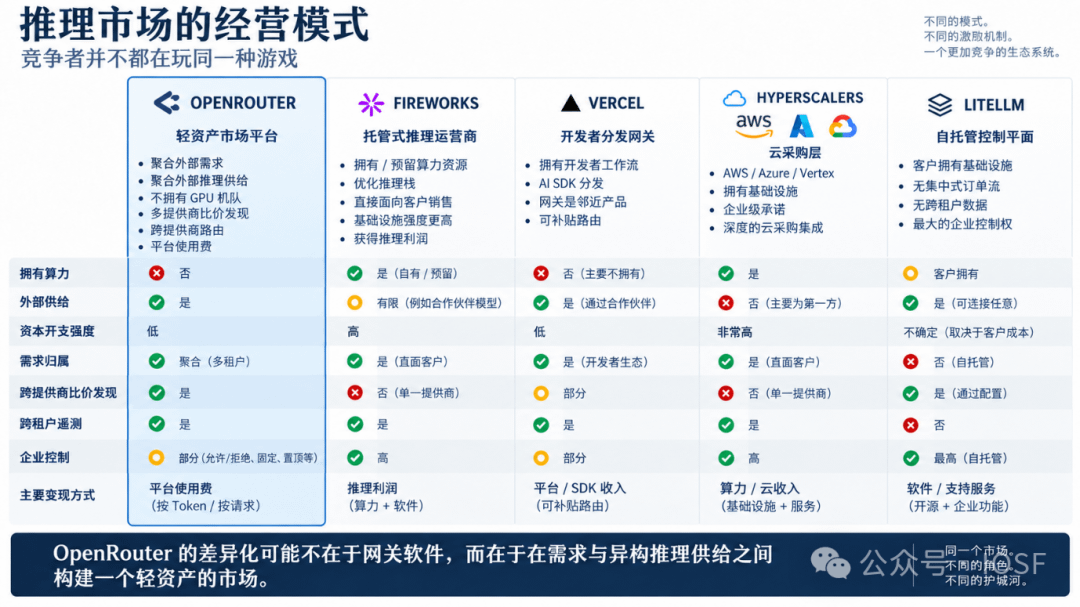
Hình 7 Năm mô hình vận hành của thị trường suy luận:đối thủ chơi không phải cùng một trò.
So sánh đối thủ như một loại “cổng” tương tự sẽ làm méo mó thực chất. Chúng khác nhau về cấu trúc:độ tự chủ tính toán(self-hold compute)、nguồn cung bên ngoài、cường độ chi vốn(CAPEX)、quy thuộc nhu cầu(demand attribution)、khám phá giá xuyên nhà cung cấp、telemetry xuyên tenant、kiểm soát doanh nghiệp và cách thức kiếm tiền—nên cơ chế khuyến khích khác nhau, và hào lũy cũng khác nhau. Đặc điểm cấu trúc nổi bật nhất của OpenRouter là以 “phương thức tài sản nhẹ” đồng thời tổng hợp nhu cầu bên ngoài và nguồn cung suy luận dị cấu trúc, đồng thời biến định tuyến xuyên nhà cung cấp thành sản phẩm cốt lõi:không giữ GPU, tổng hợp nhu cầu bên ngoài và nguồn suy luận bên ngoài, kiếm tiền nhờ phí nền tảng。
Đối thủ nguy hiểm nhất không phải là một cổng tốt hơn, mà là một công ty không cần kiếm tiền nhờ định tuyến.
07 /
Tính kinh tế và định giá
Lượng sử dụng bùng nổ theo cấp số mũ có chuyển hóa thành tính kinh tế tài chính đủ hấp dẫn không?
Doanh thu = GMV trả phí × tỷ lệ phí tổng hợp;mà GMV trả phí = số lượng token trả phí × giá hiệu dụng trên mỗi token.
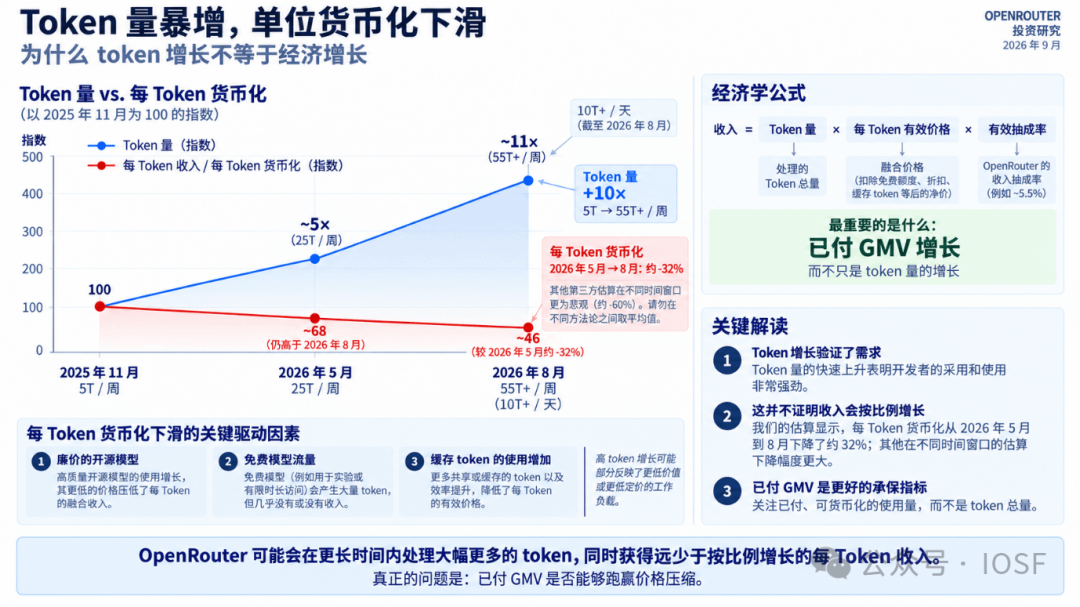
Hình 8 Lượng tăng bùng nổ, tiền tệ hóa theo đơn vị giảm xuống。
Trong ba yếu tố thúc đẩy tăng trưởng doanh thu, chỉ có lượng xử lý Token đi theo một hướng tăng;còn giá Token và tỷ lệ phí đều chịu áp lực giảm liên tục:
▪Bùng nổ về quy mô(yếu tố chỉ tăng):lượng xử lý Token hằng tuần từ 5 nghìn tỷ vào tháng 11/2025, tăng lên 55 nghìn tỷ+ vào tháng 8/2026, sau chín tháng tăng hơn 10 lần.
▪Tỷ lệ tiền hóa trên mỗi đơn vị sụt giảm theo kiểu “dốc đứng”(hai yếu tố giảm):doanh thu tạo ra từ mỗi 1 nghìn tỷ Token giảm từ 64,4k USD vào tháng 5/2026 xuống 44,0k USD vào tháng 8; trong cùng kỳ giảm khoảng 32%。
▍7.1 Bằng chứng tài chính
08 /
Stripe mua nó vì sao
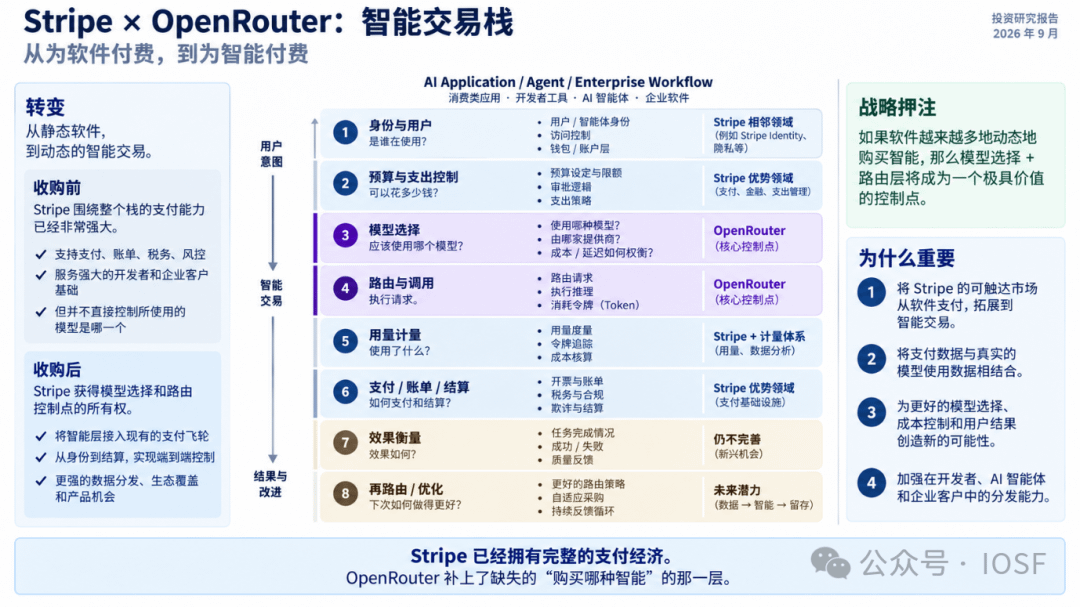
Hình 9 Tám mắt xích của ngăn xếp giao dịch thông minh。
Khung thư tín nhà đầu tư của Stripe vào ngày 19/8/2026 là:vốn và trí tuệ đang trở thành hai dòng dữ liệu số hỗ trợ cho mọi doanh nghiệp; trước đây, mỗi nhà phát triển phải quản lý ống doanh thu của mình—điều này tạo ra Stripe; về sau, mỗi nhà phát triển cũng sẽ cần quản lý ống trí tuệ của mình.
▍8.1 Kinh tế hiện tại:không phải “nội bộ hóa thanh toán”
Hai bên đã hợp tác sâu từ tháng 1/2026:OpenRouter sử dụng Invoicing、Tax và Radar của Stripe, và đã có tích hợp thanh toán theo token. Phần gia tăng thực sự do thương vụ thâu tóm mang lại là sự tích hợp sâu về sở hữu, sản phẩm và dữ liệu—cũng như quyền kiểm soát chặt hơn đối với chuỗi “ai mua loại trí tuệ nào, đo lường và thanh toán ra sao” đó.
▍8.2 Điểm kiểm soát chiến lược
Giá trị của OpenRouter đối với Stripe không nằm ở bản thân “cổng” đó, mà ở việc nó có thể trở thành lớp điều phối cho mua sắm thông minh:Stripe đã nắm danh tính, ngân sách, đo lường, thanh toán và đối soát; OpenRouter bổ sung lựa chọn mô hình và khâu thực thi. Ghép hai bên lại với nhau, mới có cơ hội bao phủ toàn bộ chuỗi giao dịch của Agent—từ ngân sách đến mua thông minh rồi tới đối soát.
▍8.3 Quyền chọn kỳ hạn dài hạn
Không gian tưởng tượng dài hạn cũng xuất phát từ đây:nhận dạng Agent → ngân sách → chọn mô hình và nhà cung cấp → tiêu dùng thông minh → đo lường → đối soát → đo kết quả → rồi tối ưu lại. Hai bước cuối cùng hiện nay vẫn còn thiếu. Nếu OpenRouter không thể phản hồi kết quả thực sự “đưa về” quyết định định tuyến trong tương lai, thì nó vẫn chỉ là lớp trung gian thông minh hơn; chỉ khi vòng khép kín đúng, mới có khả năng dần trở thành điểm kiểm soát mà Stripe sẵn sàng trả phí bảo cao.
Ngược lại, đây cũng là rủi ro lớn nhất của thương vụ này:nếu cuối cùng điểm kiểm soát quan trọng nhất trong nền kinh tế Agent là ngân sách và thanh toán, còn việc lựa chọn mô hình chỉ là một chức năng có thể cung cấp miễn phí, thì giá trị chiến lược của OpenRouter đối với Stripe sẽ thấp hơn nhiều so với tưởng tượng ngày nay.
09 /
Tóm tắt logic phân tích cốt lõi
Luận điểm tăng giá(Bull Case)tập trung vào sự bùng phát nhu cầu và hào lũy tiềm năng lớp thứ hai:
▪Nhu cầu và tính thanh khoản đã được xác minh đầy đủ:lượng Token xử lý hằng tuần tăng từ 5 nghìn tỷ lên 55 nghìn tỷ+,từ đầu năm đến nay khoảng tăng trưởng kép theo tuần ~9%;
▪Di chuyển đa mô hình theo kiểu agentic mang đến gió thuận cấu trúc, tiêu hao Token của nó lớn gấp 5–30 lần so với chat chuẩn và đồng thời nâng mạnh giá trị kinh tế của quyết định định tuyến;
▪Ở phía cung, OpenRouter đã trở thành lựa chọn hàng đầu cho các phòng thí nghiệm global cold-start thiếu kênh phân phối tự hữu;
▪Dữ liệu telemetry xuyên mô hình mà họ tích lũy về cơ chế không thể bị sao chép bởi các bên tham gia khác;
▪Đồng thời, định tuyến nhận thức theo kết quả tạo thành một lớp hào lũy tiềm năng thứ hai và có các công cụ tương ứng;
▪Về tài chính, biên lợi nhuận gộp cao khoảng 70%,cộng thêm niềm tin mạnh mẽ từ đối tác giao dịch, tiếp tục hỗ trợ ý nguyện trả phí của khách hàng ở nhóm đuôi dài.
Luận điểm giảm giá(Bear Case)tập trung vào sự mong manh của việc bị ép vào hàng hóa và tính dễ tổn thương của mô hình kinh doanh:
▪Chức năng định tuyến đang tăng tốc trở thành hạ tầng miễn phí(Vercel miễn phụ phí, Ramp miễn phí trong năm, LiteLLM tự lưu trữ không lấy phần trăm);
▪Chi phí chuyển đổi của khách hàng cực thấp,việc di chuyển kỹ thuật tính bằng giờ và multi-homing trở thành trạng thái mặc định;
▪Khi khách hàng lớn tăng tập trung tải trọng và quy mô mua sắm, động cơ “tốt nghiệp rời đi”(Graduate Out)vượt qua mức chịu đựng của việc bị trích theo tỷ lệ sẽ tăng rõ rệt;
▪Khả năng tiền hóa trên mỗi Token tiếp tục bị pha loãng và có quan hệ cơ chế với việc Token tăng trưởng;
▪Quan trọng hơn, vòng khép kín kết quả vẫn chưa được chứng minh:tỷ lệ áp dụng của Auto Router và mức tăng nhân quả đều thiếu bằng chứng công khai;
10 /
Kết luận:OpenRouter tổng hợp giá trị, nhưng chưa khóa chặt bền vững
Những gì OpenRouter thể hiện hôm nay là dẫn đầu chứ chưa phải hào lũy:nó đã thành công chứng minh giá trị của việc tổng hợp nhu cầu và tính thanh khoản điện toán, nhưng chưa chứng minh được mức độ “khóa chặt khách hàng”; đã lắng đọng telemetry xuyên mô hình độc quyền, song lại thiếu dữ liệu kết quả quan trọng nhất(Outcome Data)。Tài sản mạnh nhất và điểm yếu lớn nhất của nó lại đến từ cùng một nguồn—luồng đơn hàng dễ bị kéo đi, và nhà cung cấp thường thuộc về nhiều nơi; đồng thời Vercel, Ramp… luôn có thể hạ cấp định tuyến như một chức năng miễn phí để “đánh gục” theo chiều khác.
Stripe mua lại khoản phí bảo 7,5 tỷ USD không chỉ đơn thuần là một cổng vào cho lưu lượng API, mà là một quyền chọn kỳ hạn: cược OpenRouter có thể từ “tổng hợp lưu lượng” chuyển sang “tạo sinh thông tin”, cuối cùng nâng cấp thành điểm kiểm soát cốt lõi về lựa chọn mô hình, đo lường và thanh toán trong nền kinh tế Agent.
Trong đầu tư hạ tầng AI, sau khi dòng “lưu lượng” thực sự quý giá được lắng đọng mà không thể bị đối thủ sao chép bằng mã, thì chỉ có lợi thế ra quyết định mới thật sự hiếm. Khi đối thủ đưa chức năng định tuyến như một công cụ miễn phí kèm theo, liệu OpenRouter có khiến khách vẫn không muốn đổi dòng base URL đó đi, ngay cả khi báo giá định tuyến của đối thủ bằng 0? Câu trả lời cho câu hỏi này quyết định liệu 7,5 tỷ USD kia là “phí bảo” hay chỉ là “giá rẻ”.
Tuyên bố miễn trừ trách nhiệm:Trong quá trình sáng tác, bài viết này được hỗ trợ bởi các công cụ AI như Claude Opus 5、ChatGPT-5.6、Gemini 3.6 Flash; tác giả đã nỗ lực tối đa để rà soát và đảm bảo thông tin là có thật và chính xác, nhưng vẫn không tránh khỏi sai sót, mong bạn lượng thứ. Cần lưu ý đặc biệt rằng, nội dung bài viết chỉ nhằm mục đích tổng hợp thông tin và trao đổi học thuật/nghiên cứu, không cấu thành bất kỳ lời khuyên đầu tư nào, cũng không nên xem là bất kỳ đề xuất mua/bán nào.