
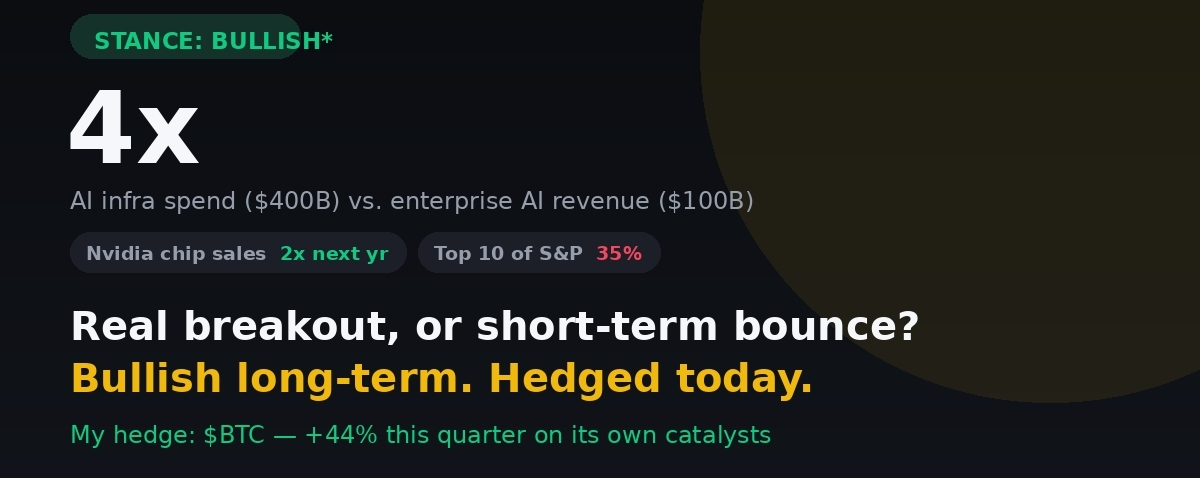

Quan điểm của tôi: Lạc quan về hạ tầng AI dài hạn — nhưng không mù quáng, và không phải không có điều kiện.
1. Nhu cầu là có thật, hay chỉ là thổi phồng?
$NVDAB vidia cho biết doanh số bán chip sẽ tăng gấp đôi vào năm tới. Các công ty AI hàng đầu tiếp tục ghi nhận doanh thu kỷ lục. Nhưng đây là con số khiến tôi phải chững lại: chi tiêu cho hạ tầng AI của Big Tech năm 2026 đã chạm mức xấp xỉ 400 tỷ USD, trong khi doanh thu AI của doanh nghiệp chỉ vào khoảng 100 tỷ USD. Khoảng chênh 4 lần giữa mức chi ra và mức kiếm lại được.
Nhu cầu là có thật — các con số doanh thu không phải bịa đặt. Nhưng “nhu cầu thực” và “mức chi đã được biện minh bởi lợi nhuận” là hai chuyện khác nhau. Các nhà lãnh đạo AI hiện nay vững vàng hơn hẳn thời kỳ bong bóng dot-com (Nvidia giao dịch quanh 24–26 lần lợi nhuận với biên lợi nhuận ròng 53%, hoàn toàn không phải mức 472 lần đỉnh điểm của Cisco vào năm 2000), đó là lý do tôi nghiêng về hướng lạc quan. Tuy nhiên, khoảng chênh 4 lần giữa chi tiêu và doanh thu quá rộng như vậy là một ứng viên cho “phá vỡ” thật sự — nhưng chưa hẳn là bằng chứng cho điều đó.
2. Giảm tốc AI, hay xây dựng một "AI Force"? Tôi đang đứng về phía nào?
Các lãnh đạo ngành đang kêu gọi chậm lại. Trong khi đó, Trump đang thúc đẩy xây dựng một "AI Force" (Lực lượng AI), với tuyên bố rằng AI cuối cùng có thể chiếm 25% GDP của Mỹ. Tôi nghi ngờ cả hai thái cực.
Một sự chậm lại toàn diện bỏ qua rằng cuộc đua hạ tầng đã mang tính toàn cầu và sẽ không dừng lại vì thận trọng. Nhưng việc coi AI như một phần chắc chắn của GDP trong từng quý là kiểu con số gắn vào mọi chu kỳ công nghệ lớn ngay trước khi thực tế điều chỉnh. Sự hậu thuẫn ở cấp độ nhà nước (trợ cấp, các sáng kiến AI quốc gia) hoàn toàn có thể kéo dài một chu kỳ — cũng đã xảy ra với chất bán dẫn và năng lượng xanh — nhưng điều đó không tự thân làm nhu cầu trở nên hiện thực. Nó mua thời gian, không phải sự chắc chắn.
3. Tôi có mua không? Đây là vị thế thực tế của tôi.
Tôi không rời khỏi hạ tầng AI — tôi nghĩ kế hoạch triển khai nhiều năm là có thật. Nhưng tôi cũng không tăng thêm ở mức độ tập trung hiện tại, khi 10 công ty thuộc S&P top hiện chiếm 35% của chỉ số. Động thái của tôi: tiếp tục nắm giữ để có mức độ tiếp xúc với hạ tầng AI, đồng thời xây dựng một vị thế trong $BTC như lớp phòng hộ không tương quan — nó vừa tự ghi nhận mức tăng 44% theo quý nhờ các chất xúc tác riêng của mình (short squeeze, tin tức SEC về token hóa), hoàn toàn độc lập với các tiêu đề về chi tiêu cho AI (AI capex). (Dán widget danh mục nắm giữ/giao dịch thực tế của bạn vào đây trước khi đăng — bước này quan trọng để đủ điều kiện.)
Tóm lại: Luận điểm tăng giá cho quỹ đạo dài hạn của AI. Thận trọng khi trả mức phí bảo hiểm do mức độ tập trung của hôm nay mang lại, nếu không có một lớp phòng hộ không phụ thuộc và không “sống hay chết” theo đúng cùng một câu chuyện.
Không phải lời khuyên tài chính — chỉ là quan điểm thẳng thắn của tôi. Luôn tự nghiên cứu (DYOR). 📊
Bứt phá thật hay chỉ là nhịp hồi ngắn hạn — bạn nghiêng về hướng nào? 👇