Năm 1981, bảy kỹ sư ở Ấn Độ đã bắt đầu một công ty phần mềm với khoảng 250u vay từ vợ của một trong những người sáng lập.
Ngày nay, công ty đó vận hành phần mềm cho một mảng lớn trong hệ thống ngân hàng của thế giới.
Hôm qua, công ty ấy đã chọn Chainlink.
Phần lớn người trong giới crypto không hề biết Infosys là ai. Vậy hãy bắt đầu từ đó.
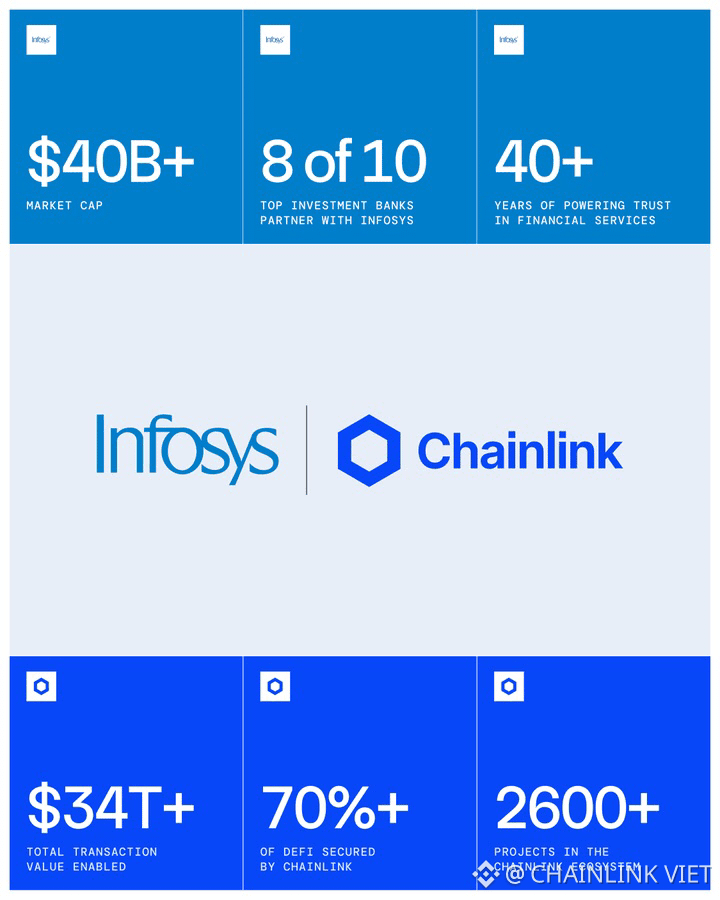
Trên giấy tờ, đây là một công ty CNTT của Ấn Độ. Doanh thu 20B vào năm ngoái. Khoảng 330.000 nhân viên. Niêm yết tại New York.
Gần 30% doanh thu đến từ một ngành: Tài chính. Tức là hơn 5B mỗi năm từ các ngân hàng và công ty bảo hiểm.
8 trong số 10 ngân hàng đầu tư lớn nhất hợp tác với họ.
Nhưng phần quan trọng nhất chính là một sản phẩm tên Finacle. Finacle là phần mềm ngân hàng lõi. Nó giữ số dư của bạn, chuyển các khoản thanh toán của bạn, và cộng thêm lãi suất cho bạn mỗi tháng.
Hơn 1.000 ngân hàng ở hơn 100 quốc gia vận hành nó. DBS. ICICI. Emirates NBD. Standard Bank. India Post vận hành hàng trăm triệu tài khoản trên đó.
Vì vậy, khi một ngân hàng muốn thay đổi cách tiền của họ di chuyển, họ không gọi một startup crypto. Họ gọi những người đã xây hệ thống của mình.
Rất nhiều khi, đó là Infosys. Chính họ vừa chuẩn hóa trên @chainlink.
Ngân hàng không bị “kẹt” với crypto vì công nghệ. Họ bị kẹt vì giấy tờ. Nhà cung cấp mới, đánh giá bảo mật mới, hợp đồng mới, hai năm họp hành. Giờ thì nhà cung cấp mà họ đã tin tưởng lại bước vào cùng Chainlink.
Từ mà Infosys dùng là “chuẩn hóa” (standardizing). Không phải “khám phá” (exploring).
Thế nên khi một ngân hàng hỏi Infosys cách triển khai tiền gửi được token hóa hoặc kiểm tra thứ đang chống lưng cho một stablecoin, câu trả lời đã có sẵn Chainlink nằm trong đó. Không ai bị sa thải vì chọn thứ mà nhà cung cấp của họ khuyến nghị.
Và nó cũng hoàn tất một chuỗi.
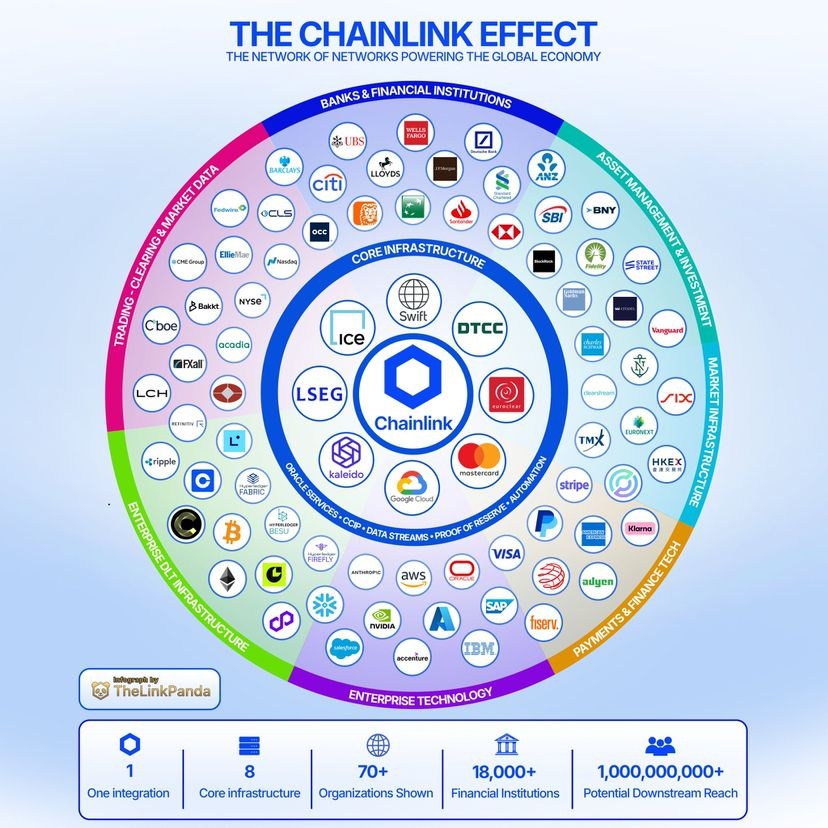
Swift. Rồi Bottomline trước đó vào đầu tháng này, một công ty thanh toán làm việc với 600+ ngân hàng. Giờ thì là Infosys.
Chainlink không phải đang “đuổi” từng ngân hàng một. Nó đang đi vào những đường ống mà các ngân hàng vốn đã sử dụng. Họ truyền tin như thế nào. Họ thanh toán như thế nào. Và có thể cả hệ thống giữ các tài khoản.
45 năm trước, Infosys bắt đầu với 250u và một canh bạc rằng các ngân hàng sẽ cần phần mềm.
Giờ đây, họ lại cược rằng họ cũng sẽ cần các “đường ray” onchain nữa. $SOL
Họ đã đúng ngay từ lần đầu.
Ngày nay, công ty đó vận hành phần mềm cho một mảng lớn trong hệ thống ngân hàng của thế giới.
Hôm qua, công ty ấy đã chọn Chainlink.
Phần lớn người trong giới crypto không hề biết Infosys là ai. Vậy hãy bắt đầu từ đó.
Trên giấy tờ, đây là một công ty CNTT của Ấn Độ. Doanh thu 20B vào năm ngoái. Khoảng 330.000 nhân viên. Niêm yết tại New York.
Gần 30% doanh thu đến từ một ngành: Tài chính. Tức là hơn 5B mỗi năm từ các ngân hàng và công ty bảo hiểm.
8 trong số 10 ngân hàng đầu tư lớn nhất hợp tác với họ.
Nhưng phần quan trọng nhất chính là một sản phẩm tên Finacle. Finacle là phần mềm ngân hàng lõi. Nó giữ số dư của bạn, chuyển các khoản thanh toán của bạn, và cộng thêm lãi suất cho bạn mỗi tháng.
Hơn 1.000 ngân hàng ở hơn 100 quốc gia vận hành nó. DBS. ICICI. Emirates NBD. Standard Bank. India Post vận hành hàng trăm triệu tài khoản trên đó.
Vì vậy, khi một ngân hàng muốn thay đổi cách tiền của họ di chuyển, họ không gọi một startup crypto. Họ gọi những người đã xây hệ thống của mình.
Rất nhiều khi, đó là Infosys. Chính họ vừa chuẩn hóa trên @chainlink.
Ngân hàng không bị “kẹt” với crypto vì công nghệ. Họ bị kẹt vì giấy tờ. Nhà cung cấp mới, đánh giá bảo mật mới, hợp đồng mới, hai năm họp hành. Giờ thì nhà cung cấp mà họ đã tin tưởng lại bước vào cùng Chainlink.
Từ mà Infosys dùng là “chuẩn hóa” (standardizing). Không phải “khám phá” (exploring).
Thế nên khi một ngân hàng hỏi Infosys cách triển khai tiền gửi được token hóa hoặc kiểm tra thứ đang chống lưng cho một stablecoin, câu trả lời đã có sẵn Chainlink nằm trong đó. Không ai bị sa thải vì chọn thứ mà nhà cung cấp của họ khuyến nghị.
Và nó cũng hoàn tất một chuỗi.
Swift. Rồi Bottomline trước đó vào đầu tháng này, một công ty thanh toán làm việc với 600+ ngân hàng. Giờ thì là Infosys.
Chainlink không phải đang “đuổi” từng ngân hàng một. Nó đang đi vào những đường ống mà các ngân hàng vốn đã sử dụng. Họ truyền tin như thế nào. Họ thanh toán như thế nào. Và có thể cả hệ thống giữ các tài khoản.
45 năm trước, Infosys bắt đầu với 250u và một canh bạc rằng các ngân hàng sẽ cần phần mềm.
Giờ đây, họ lại cược rằng họ cũng sẽ cần các “đường ray” onchain nữa. $SOL
Họ đã đúng ngay từ lần đầu.