

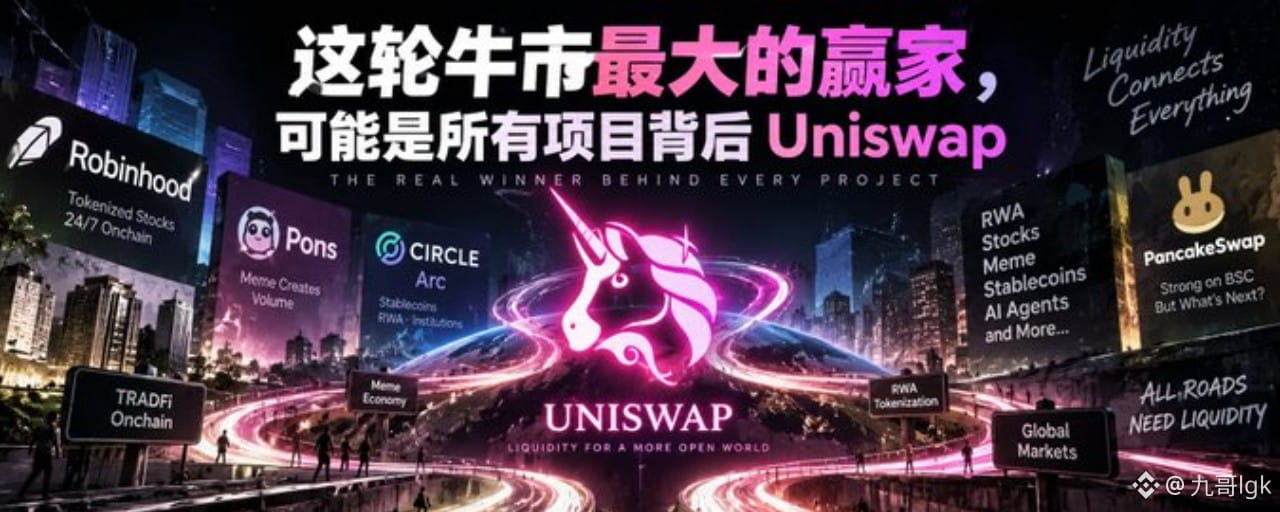
Gần đây tôi càng ngày càng cảm thấy rằng nếu chu kỳ bull run này thực sự tiếp tục đi theo hướng tài chính trên chuỗi, thì một trong những người hưởng lợi lớn nhất cuối cùng có thể không phải là một blockchain nào, cũng không phải là một Meme nào cả, mà có thể là Uniswap.
Lý do thực ra rất đơn giản.
Không quan trọng ai phát hành tài sản, cuối cùng thì những tài sản này đều cần một nơi để giao dịch.
Gần đây, Robinhood Chain đã chạy thử logic này một lần rồi.
Tiếp theo, ngày 16 tháng 9, Arc của Circle ra mắt mainnet, lại sắp phải chạy một lượt nữa.
Nếu sau này ngày càng nhiều cổ phiếu, stablecoin, RWA, Meme, thậm chí cả các tài sản tài chính truyền thống đều được chuyển lên chuỗi, thì thứ Uniswap thực sự muốn làm có thể đã không còn chỉ là “một DEX” nữa từ lâu.
Họ muốn làm:
Lớp thanh khoản của tài sản on-chain.
01|Robinhood Chain đã làm mẫu cho Uniswap
Robinhood Chain là mạng công cộng được mở chính thức vào ngày 1 tháng 7 năm nay.
Ngay từ đầu, Robinhood đã xác định định vị của mình rất rõ ràng: token hóa cổ phiếu, RWA, giao dịch on-chain 24/7.
Và ngay trong ngày đầu mainnet ra mắt, Uniswap đã có mặt trên đó.
Và cũng không phải đối tác bình thường.
Robinhood chính thức định nghĩa Uniswap là:
Primary Public AMM.
Tức là Robinhood Chain là giao thức thanh khoản công cộng chủ đạo. Từ ngày đầu, V2, V3, V4 của Uniswap, UniswapX, Web App, Wallet và API đều đã được tích hợp đầy đủ.
Kết quả xảy ra hai tháng sau đó có thể ngay cả bản thân Robinhood cũng chưa hoàn toàn nghĩ tới.
Robinhood Chain bùng nổ đầu tiên không phải nhờ cổ phiếu.
mà là Meme.
Đặc biệt là sau khi Pons xuất hiện, khối lượng giao dịch của cả chuỗi đột nhiên được kéo lên.
Đầu tháng 9, khối lượng giao dịch DEX một tuần của Robinhood Chain từng đạt 12,4 tỷ USD, so với tuần trước đó là tăng gấp hơn 2; ngày 4/9, phí on-chain trong ngày lập kỷ lục khoảng 6 triệu USD.
Pons thì còn “khủng” hơn.
Ngày 2 tháng 9, trong một ngày Pons đã phát gần 25.000 Token; khối lượng giao dịch trong 24 giờ đạt 544 triệu USD, và tạo ra khoảng 5,95 triệu USD phí trong ngày.
Tuy nhiên ở đây có một điểm rất dễ bị bỏ qua:
Pons bùng nổ thì Uniswap thực ra cũng ở phía sau và ăn được một mảng lớn.
Bởi vì token của Pons V2, sau khi “tốt nghiệp” khỏi Bonding Curve, sẽ tự động chuyển sang Uniswap V4, tạo ra các pool thanh khoản bị khóa vĩnh viễn.
Nói cách khác, Pons liên tục tạo ra tài sản mới.
Uniswap chịu trách nhiệm tiếp nhận các giao dịch dài hạn sau khi các tài sản “tốt nghiệp”.
Đó cũng là lý do trước đây khi tôi nghiên cứu Pons V2, càng nghiên cứu càng thấy Uniswap mới chính là hạ tầng “ẩn phía sau”. Pons có thể phát hàng chục nghìn coin trong một ngày, nhưng để những coin đó thực sự hình thành một thị trường dài hạn thì vẫn cần Uniswap.
02|Hiện tại có bao nhiêu giao dịch trên Robinhood Chain là Uniswap?
Con số này mới là điều “khủng” nhất.
Gần đây, một nhóm dữ liệu của Robinhood Chain cho thấy khối lượng giao dịch DEX trong 24 giờ vào khoảng 1,88 tỷ USD.
Trong đó:
Uniswap V3: khoảng 879 triệu USD
Uniswap V4: khoảng 601 triệu USD
Uniswap V2: khoảng 51 triệu USD
Tổng ba phiên bản khoảng:
1,53 tỷ USD.
Nói cách khác, theo cách tính dữ liệu này, Uniswap chiếm khoảng 81% khối lượng giao dịch DEX của Robinhood Chain.
Thậm chí vào thời kỳ cao điểm còn còn “đáng sợ” hơn.
Có thống kê cho thấy trong những ngày giao dịch sôi động nhất của Robinhood Chain, Uniswap từng tiếp nhận gần 98% khối lượng giao dịch DEX trên on-chain.
Điều thú vị hơn là nhìn theo hướng ngược lại.
Không phải chỉ Robinhood Chain cần Uniswap.
Uniswap V4 bây giờ cũng ngày càng cần Robinhood Chain.
Dữ liệu đầu tháng 9 cho thấy Robinhood Chain từng đóng góp khoảng 56,3% khối lượng giao dịch của toàn mạng Uniswap V4.
Vì vậy điều này không còn đơn giản là:
Uniswap đã triển khai lên Robinhood Chain.
Mà là:
Robinhood Chain đã trở thành một trong những nguồn tăng trưởng mới quan trọng nhất của Uniswap.
Sự khác biệt này rất lớn.
03|Sau khi Pons bùng nổ, phản ứng của Uniswap rất nhanh
Còn một việc khác nữa, cũng là điều tôi rất quý ở đội ngũ Uniswap: trước đối thủ cạnh tranh đột nhiên xuất hiện, họ phản ứng cực nhanh.
Sau khi Pons thật sự bùng nổ, Uniswap Labs không chọn đối đầu “cứng” đến cùng.
mà là mua thẳng PONS.
Ngày 3 tháng 9, phía Pons thông báo:
Uniswap Labs has purchased $PONS for long-term alignment.
tức là Uniswap Labs đã mua PONS để ràng buộc lợi ích dài hạn giữa hai bên.
Cụ thể mua bao nhiêu, mua với giá bao nhiêu, mua từ đâu—hiện cả hai bên đều chưa công bố, nên điểm này không thể bừa đoán.
Nhưng chính bản thân hành động này đã rất thú vị rồi.
Vì tự Uniswap cũng đã làm Launchpad.
Ngày 5 tháng 8, Uniswap Labs ra mắt Pools.trade, cạnh tranh trực tiếp với Pons trên Robinhood Chain.
Ngay khi mới ra mắt, số lượng coin phát hành của Pools.trade thậm chí từng vượt Pons.
Kết quả chưa tới một tháng, Pons đã bùng lên.
Đến cuối tháng 8, phí trong ngày của Pons V2 đã đạt khoảng 4,89 triệu USD; Pools.trade chỉ khoảng 38,6 nghìn USD.
Sau đó Uniswap đã làm một việc rất thông minh:
Đã thắng rồi thì tôi mua bạn.
Điều này khiến tôi nghĩ đến Pump.fun và Raydium của năm đó.
Sau khi token của Pump.fun “tốt nghiệp”, phần lớn thanh khoản sẽ đi vào Raydium.
Pump.fun càng bùng nổ thì Raydium càng kiếm tiền.
Nhưng sau đó Pump.fun tự làm PumpSwap.
Sau khi “tốt nghiệp”, token không cần phải di chuyển sang Raydium nữa, mà có thể đi thẳng vào PumpSwap.
Tương đương với việc lấy lại thanh khoản và khối lượng giao dịch vốn trước đó đã đưa cho Raydium.
Vì vậy, đứng từ góc nhìn của Uniswap, thực ra rất dễ hiểu vì sao họ muốn ràng buộc lợi ích dài hạn với Pons.
Ngày Pons V2 ra mắt hôm nay:
Bonding Curve → tốt nghiệp → Uniswap V4
Uniswap đương nhiên hy vọng con đường này sẽ luôn tồn tại.
Nếu một ngày Pons đủ lớn và nói rằng:
Tại sao tôi phải tặng tất cả các Token sau khi tốt nghiệp cho Uniswap? Tôi tự làm một DEX không được sao?
Vậy câu chuyện giữa Pump.fun và Raydium có thể lại xảy ra một lần nữa.
Vì vậy tôi nghĩ hành động mua PONS của Uniswap không thể hiểu đơn giản là:
“Uniswap đánh giá cao PONS nên mua coin.”
Nó giống hơn là:
Pons đã trở thành một kênh phát hành tài sản cực kỳ quan trọng của Robinhood Chain, và Uniswap muốn ràng buộc kênh vào lớp thanh khoản của chính mình lâu dài.
Tất nhiên, “để ngăn Pons sao chép Pump.fun/PumpSwap”, hiện tại chỉ là suy đoán của tôi, hai bên không hề nói như vậy.
Nhưng xét theo logic kinh doanh, khả năng này đáng để chú ý.
04|Sau Robinhood, cái tiếp theo là Arc
Nếu chỉ có Robinhood Chain thôi thì có lẽ tôi đã không thấy việc này quan trọng đến thế.
Nhưng đến ngày 16 tháng 9, một mainnet “nặng ký” khác sẽ ra mắt:
Arc của Circle.
Arc và Robinhood Chain thực ra có một điểm chung.
Chúng không phải là những chain được tạo ra theo nghĩa truyền thống chỉ cho người dùng Crypto Native.
Robinhood Chain muốn đưa cổ phiếu, ETF, RWA lên blockchain.
Arc muốn đưa: stablecoin, thanh toán, vốn của tổ chức, RWA, ngoại hối, Tokenized Assets lên blockchain.
Circle đã xác nhận rằng mạng công cộng Arc sẽ chính thức ra mắt vào ngày 16 tháng 9. Hiện đã có hơn 100 tổ chức và dự án hệ sinh thái tham gia xây dựng, bao gồm BlackRock, DTCC, Standard Chartered và các tổ chức tài chính truyền thống khác.
Và trong hạ tầng thanh khoản mà Arc xây dựng, cũng xuất hiện đúng cùng một cái tên:
Uniswap.
Thậm chí Arc chính thức còn viết riêng một bài giải thích vì sao cần Uniswap.
Trong đó có một câu tôi thấy rất quan trọng:
Các giao thức cho vay, phái sinh và chiến lược LP đều cần một nơi hoán đổi sâu và đáng tin cậy trước khi chúng có thể hoạt động ở bất kỳ quy mô có ý nghĩa nào.
Nói ra tiếng người là:
Cho vay, phái sinh, LP, RWA… muốn chạy thật sự thì trước hết cần một thị trường giao dịch đủ sâu.
Và một trong các giao thức thanh khoản cốt lõi mà Arc lựa chọn chính là Uniswap.
Đó cũng là lý do tôi bắt đầu hiểu lại Uniswap.
Trước đây khi nhìn Uniswap:
Một sàn giao dịch phi tập trung.
Giờ có lẽ nên đổi góc nhìn:
Sau khi tài sản mới được đưa lên on-chain, hạ tầng thanh khoản mặc định.
Robinhood phát hành token cổ phiếu, cần có thanh khoản.
Pons phát Meme cần thanh khoản.
Circle làm Arc cần thanh khoản.
BlackRock đưa BUIDL lên chain cần thanh khoản.
Khi đổi giữa các stablecoin thì cần có thanh khoản.
Sau này còn nhiều cổ phiếu, quỹ, trái phiếu, hàng hóa được đưa lên on-chain hơn nữa thì vẫn cần thanh khoản.
Tài sản đó do ai phát hành thì thật ra không quan trọng.
Chỉ cần tài sản cần được giao dịch, Uniswap sẽ có cơ hội tham gia.
05|Hiện tại Uniswap đã lớn đến mức nào?
Xem thêm dữ liệu của Uniswap chính nó.
Trước đó, Uniswap công bố rằng khối lượng giao dịch tích lũy của giao thức đã đạt khoảng 4 vạn tỷ USD.
Còn tính đến dữ liệu DeFiLlama gần đây:
Uniswap:
Khối lượng giao dịch trong 24 giờ khoảng 3,35 tỷ USD
7 ngày khoảng 19,6 tỷ USD
30 ngày khoảng 67,4 tỷ USD
Tổng khối lượng giao dịch của toàn bộ thị trường DEX trong cùng kỳ 30 ngày vào khoảng 240 tỷ đô la.
Tính đơn giản:
674 ÷ 2400 ≈ 28%
Nói cách khác, hiện tại riêng Uniswap—một giao thức—chiếm khoảng 28% tổng khối lượng giao dịch DEX trong 30 ngày.
Tính theo dữ liệu 24 giờ gần nhất thì tỷ trọng còn khoảng 33%.
Điều này không còn là quy mô của một ứng dụng DeFi ngách nữa.
Quan trọng hơn là, điểm khác biệt lớn nhất của Uniswap hiện tại so với trước đây là:
UNI bắt đầu thực sự nắm bắt giá trị giao thức.
Sau khi UNIfication vào cuối năm 2025, Uniswap bắt đầu dần mở Protocol Fee và dùng phí giao thức cho việc hủy UNI theo cơ chế lập trình. Sau đó phạm vi mở rộng từ Ethereum sang Arbitrum, Base, BNB Chain, Robinhood Chain và các mạng khác.
Thậm chí gần đây, Robinhood Chain đã trở thành một nguồn cung cấp quỹ hủy UNI rất quan trọng.
Trong một giai đoạn dữ liệu từ 3/9 đến 9/9:
Robinhood Chain đóng góp khoảng 71,9% Protocol Revenue của Uniswap.
Ngày 4 tháng 9, doanh thu từ người nắm giữ Uniswap (Uniswap Holder Revenue) đạt khoảng 1,15 triệu USD, trong đó khoảng 925 nghìn USD đến từ Robinhood Chain.
Nói cách khác, trong ngày đó khoảng 80% giá trị quay về đến từ chuỗi mới vừa ra mắt hơn hai tháng này.
Đây mới là thay đổi mà tôi cảm thấy thật sự đáng chú ý.
Trước đây, khi khối lượng giao dịch của Uniswap càng lớn, nhiều người sẽ hỏi:
Liên quan gì đến UNI?
Bây giờ vấn đề này đang dần có lời giải:
Giao dịch → Phí giao thức → UNI Burn.
Hơn nữa, việc hủy này giờ không còn thỉnh thoảng mới xảy ra một lần, mà đang diễn ra liên tục.
Tôi cũng làm một bảng theo dõi dữ liệu UNI bị hủy DeFiBurn. Từ dữ liệu của khoảng mười mấy ngày gần đây, lượng UNI bị hủy mỗi ngày trong phần lớn thời gian duy trì quanh 150.000–200.000 UNI. Hiện tổng số bị hủy đã đạt khoảng 113,8 triệu UNI, chiếm khoảng 11,38% tổng cung.
Điều đáng chú ý hơn là các đợt hủy này đến từ đâu.
Hiện tại tổng số lượng đang bị hủy lũy kế khoảng: Ethereum ~107,4 triệu, Base ~2,73 triệu, Robinhood Chain đã đóng góp khoảng 2,09 triệu. Và theo dữ liệu hủy token theo thời gian thực gần đây thì Robinhood Chain vẫn đang tiếp tục đóng góp vào việc hủy UNI.
DeFiBurn — Dữ liệu hủy UNI của Uniswap
Vì thế hiện tại khi nhìn Uniswap, tôi không thể chỉ nhìn xem mỗi ngày nó có bao nhiêu khối lượng giao dịch nữa.
Trước đây mọi người thường xuyên phàn nàn:
Khối lượng giao dịch của Uniswap lớn thì có liên quan gì đến UNI?
Nhưng giờ đây con đường này đang ngày càng trở nên rõ ràng:
Nhiều chain hơn → nhiều tài sản hơn → nhiều giao dịch hơn → nhiều doanh thu giao thức hơn → nhiều UNI bị hủy hơn.
Nếu Robinhood Chain chỉ là trường hợp đầu tiên, và trong tương lai Arc cùng nhiều chain khác cũng có thể đóng góp khối lượng giao dịch tương tự, thì Uniswap đáng để chú ý thực sự không chỉ là hôm nay chiếm bao nhiêu phần trăm thị phần DEX, mà là liệu nó có thể chuyển hóa bền vững sự tăng trưởng của toàn bộ thị trường giao dịch on-chain thành giá trị UNI quay trở lại hay không.
06|Vì sao tôi nghĩ Uniswap có thể là một trong những bên hưởng lợi lớn nhất của vòng này
Tôi ngày càng thích một logic đầu tư:
Đừng đoán ai sẽ đào được vàng, hãy đi nghiên cứu xem ai đang bán xẻng.
Robinhood Chain có thể trở thành chuỗi RWA lớn nhất không?
Không biết nữa.
Arc có thể trở thành mạng thanh toán chính của tài chính tổ chức không?
Không biết nữa.
Pons có thể đánh bại Pump.fun không?
Cũng không rõ nữa.
Tương lai token Meme nào sẽ tăng 100 lần thì càng chẳng ai biết.
Nhưng tất cả những thứ này đều có một nhu cầu chung:
Thanh khoản.
Chỉ cần tài sản được đưa lên on-chain thì sẽ phải giao dịch.
Chỉ cần có giao dịch thì cần có thị trường.
Uniswap đang cố gắng trở thành thị trường mặc định đó.
Robinhood Chain đã đưa ra một ví dụ rất tốt:
Robinhood dựng chain, Pons phát hành coin.
Người dùng giao dịch điên cuồng.
Cuối cùng, Uniswap ở phía sau lặng lẽ tiếp nhận hơn 80% khối lượng giao dịch DEX trên toàn bộ chuỗi.
Thậm chí sự thành công của chính Pons cũng tiếp tục cung cấp tài sản và khối lượng giao dịch cho Uniswap V4.
Đây là chỗ thoải mái nhất của hạ tầng.
Nó không cần đoán token nào sẽ thắng.
Người thắng càng nhiều thì nó càng kiếm được tiền.
07|Xem thêm CAKE mà tôi cũng đang nắm giữ
Nhắc đến đây, tôi muốn đề cập đến một dự án khác mà tôi nắm giữ—PancakeSwap.
Tôi cũng có CAKE và giữ trong thời gian rất dài, vì vậy không phải vì muốn “đạp” một dự án để thổi dự án khác. Nhưng càng nghiên cứu Uniswap, tôi càng thấy vấn đề lớn nhất của PancakeSwap có lẽ không phải là sản phẩm làm chưa tốt, mà là nó vẫn chưa thực sự thoát khỏi cái “nhãn” mà BSC đã gán cho nó.
Theo nghĩa chặt chẽ, tất nhiên PancakeSwap đã rời khỏi BSC từ lâu rồi. Ethereum, Base, Arbitrum, Solana và thậm chí Robinhood Chain đều đã được triển khai, và sản phẩm cũng làm được khá nhiều thứ. Năm nay, PancakeSwap thậm chí đã làm qua đủ thứ như cổ phiếu, ETF, RWA, giao dịch cross-chain và hợp đồng vĩnh viễn.
Nhưng vấn đề là:
Ra khỏi BSC về mặt sản phẩm không đồng nghĩa hào lũy cũng ra khỏi BSC.
Điểm mạnh nhất của PancakeSwap hiện nay vẫn là BSC.
Trong 30 ngày gần đây, tổng khối lượng giao dịch DEX toàn mạng trên BSC khoảng 34,7 tỷ USD; trong đó PancakeSwap tự làm khoảng 24,5 tỷ USD, chiếm gần 70%.
Kết quả này thật sự rất ấn tượng.
Nhưng nếu đổi góc nhìn thì đây có lẽ cũng là vấn đề lớn nhất của CAKE.
PancakeSwap ở BSC là “vua” tuyệt đối, nhưng khi ra khỏi BSC thì rất khó để lặp lại thứ quyền lực thống trị đó.
Base có Aerodrome và Uniswap; Ethereum là “đại bản doanh” của Uniswap; Solana có hệ thống thanh khoản riêng. Thậm chí cả Robinhood Chain mà PancakeSwap mới tham gia năm nay, thì phần chiếm giữ phần lớn khối lượng giao dịch thực sự vẫn là Uniswap.
Vì thế mối lo lớn nhất của tôi đối với CAKE hiện nay không phải là liệu PancakeSwap có chết hay không.
Tôi nghĩ là rất khó để nó không như vậy.
nền tảng của nó ở BSC vẫn cực kỳ mạnh, thậm chí liên tục đạt trạng thái net- deflation CAKE trong 35 tháng. Tính đến tháng 7 năm nay, PancakeSwap công bố rằng tổng khối lượng giao dịch trên BNB Chain đã vượt quá 4 vạn tỷ USD.
Vấn đề thực sự là:
Vòng tăng trưởng tiếp theo đến từ đâu?
Đây cũng là một điều ngày càng làm tôi không hiểu rõ khi tôi nắm giữ CAKE.
Nếu BSC bùng nổ, thì PancakeSwap đương nhiên sẽ được hưởng lợi.
Nhưng nếu vòng tăng trưởng lớn tiếp theo đến từ Robinhood Chain, Arc, Base, Ethereum—từ các tài sản mới như cổ phiếu, RWA, stablecoin được đưa lên on-chain—thì PancakeSwap có thể trở thành lớp thanh khoản mặc định giống như ở BSC không?
Hiện tại, theo tôi thì khó lắm.
Ngược lại, khi nhìn Uniswap, tôi lại thấy một con đường khác.
Nó không cần đặt cược vào một chain nào.
Ethereum có nó.
Base có nó.
Arbitrum có nó.
Thậm chí BNB Chain cũng có nó.
trong ngày đầu lên Robinhood Chain, họ đã dùng nó làm AMM công cộng chính.
Sau khi Pons bùng nổ, tài sản sau khi tốt nghiệp sẽ đi thẳng vào Uniswap V4.
Khi mainnet Arc lên tiếp theo, nó lại xuất hiện trong hạ tầng thanh khoản cốt lõi.
Thậm chí hiện tại, ngay cả “đại bản doanh” mạnh nhất của PancakeSwap là BSC, Uniswap cũng đã đang giành thị phần. Trong dữ liệu DEX của BSC gần đây trên CoinGecko, phần thị phần giao dịch của Uniswap V4 + V3 đã vượt quá một phần tư.
Đây chính là điều khiến tôi thấy Uniswap đáng sợ nhất.
PancakeSwap giống như Uniswap của BSC hơn.
Còn điều Uniswap muốn làm là:
Uniswap trên mọi chain.
Tôi cũng nắm giữ CAKE nên dĩ nhiên là mong nó tăng.
Nhưng nếu bây giờ buộc tôi so sánh không gian tưởng tượng của hai dự án trong vài năm tới, thì tôi thực sự sẽ ngày càng nghiêng về Uniswap hơn.
Không phải vì PancakeSwap không kiếm được tiền, cũng không phải vì mô hình kinh tế token CAKE kém.
mà là vì:
Nền tảng CAKE rất vững, nhưng ngưỡng tăng trưởng ngày càng dễ nhìn thấy.
Nền tảng của Uniswap đã rất mạnh, nhưng ranh giới của nó vẫn đang mở rộng ra bên ngoài.
08|Cuối cùng
Uniswap đã chuyển từ một sàn giao dịch phi tập trung đơn giản thành
Lớp thanh khoản cho tài sản on-chain.
Trước đây, crypto chủ yếu giao dịch BTC, ETH và Meme.
Trong tương lai nếu thật sự xuất hiện:
Cổ phiếu on-chain, quỹ on-chain, trái phiếu chính phủ on-chain, bùng nổ stablecoin, RWA on-chain, AI Agent giao dịch tự động…
Nhưng những tài sản đó cuối cùng vẫn cần một nơi để hoàn thành khám phá giá và trao đổi thanh khoản.
Robinhood Chain đã bắt đầu chứng minh logic này.
Sau khi Arc mainnet ra mắt ngày 16 tháng 9, rất nhanh chúng ta lại sẽ thấy ví dụ thứ hai.
Nếu ngày càng nhiều thứ bắt đầu được đưa lên on-chain, thì ai sẽ cung cấp hạ tầng giao dịch cho chúng?
Nhìn chung thì hiện tại Uniswap đang đứng ở một vị trí rất thoải mái.
Người khác phụ trách tạo ra tài sản.
Người khác chịu trách nhiệm tạo “điểm nóng”.
Người khác phụ trách thu hút người dùng.
Uniswap chịu trách nhiệm thu phí.
Có lẽ đây mới là “một mối làm ăn” đáng nghiên cứu nhất trong bull market lần này.
Viết đến đây vẫn muốn nói rõ: tôi cũng nắm giữ cả UNI và CAKE, và giữ hơn 4 năm.
Vì vậy bài viết này không phải để “đạp” CAKE nhằm thổi UNI, cũng không phải vì vị thế nắm giữ của tôi mà tự tìm lý do cho mình.
Chính là vì tôi mua cả hai, gần đây nghiên cứu Robinhood Chain và Pons, rồi lại thấy Arc sắp ra mắt, nên tôi càng cảm thấy rõ hơn: nền tảng của PancakeSwap vẫn rất mạnh, nhưng không gian tưởng tượng của Uniswap có thể còn lớn hơn.
Vấn đề lớn nhất của CAKE theo tôi không phải là PancakeSwap không kiếm được tiền, cũng không phải là nó sẽ biến mất, mà là hào lũy mạnh nhất của nó vẫn tập trung ở BSC.
Trong khi đó, Uniswap đang làm một việc khác: dù vòng bùng nổ tiếp theo là Robinhood Chain, Arc hay các chain khác trong tương lai, họ đều muốn trở thành hạ tầng thanh khoản mặc định sau khi các tài sản này được đưa lên on-chain.
Tất nhiên, giao thức phát triển tốt không đồng nghĩa giá token chắc chắn sẽ tăng. Còn phải xem liệu phần thị phần và doanh thu giao thức cuối cùng có chuyển hóa bền vững thành giá trị của UNI hay không.
Tôi có cả hai đồng, nên chắc chắn quan điểm trong bài cũng bị ảnh hưởng bởi nhận thức cá nhân và vị thế nắm giữ.
Bài viết này chỉ ghi lại những nghiên cứu và đánh giá của tôi ở giai đoạn hiện tại về Uniswap và PancakeSwap, không phải là bất kỳ lời khuyên đầu tư nào.
Nếu có nơi nào dữ liệu hoặc cách hiểu chưa chính xác, mọi người cứ comment trực tiếp để tôi sửa cho đúng nhé.
Dù sao thì coin có thể mua nhầm, còn logic thì không thể sai mãi. 😂
Cảm ơn mọi người đã xem đến đây, và cũng hoan nghênh cùng trao đổi.
Chú Cửu | lgk
X : @Lgk007