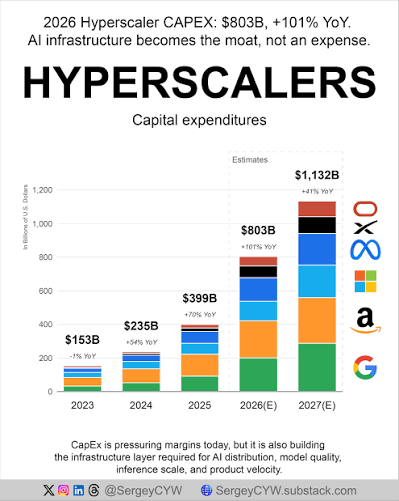
Nvidia công bố kế hoạch tăng gấp đôi doanh số bán chip vào năm tới. Các hyperscaler (Microsoft, Google, Amazon, Meta) công bố doanh thu kỷ lục từng quý, đồng thời cũng cho biết các khoản capex cho hạ tầng điện toán ngày càng tăng chóng mặt — đôi khi lên tới hàng chục tỷ đô la mỗi quý chỉ riêng cho cơ sở hạ tầng AI. Câu hỏi khiến các nhà đầu tư phân vân: liệu đây có phải là một sự thay đổi mang tính cấu trúc thật sự trong nhu cầu hay chỉ là một chu kỳ đầu tư vượt xa mức thương mại hóa thực tế?
Luận điểm tăng giá dựa trên ý tưởng rằng việc doanh nghiệp áp dụng AI tạo sinh mới chỉ ở giai đoạn đầu, rằng các lợi ích về năng suất sẽ dần dần biện minh cho các khoản chi tiêu hiện tại, và rằng sự hậu thuẫn về mặt chính sách — các phát biểu về một “Đạo lực AI” của Mỹ, những dự phóng xem AI như một phần ngày càng tăng của GDP — có thể kéo dài chu kỳ thêm vài năm.
Luận điểm giảm giá chỉ ra các định giá đang ở mức căng thẳng, mức độ tập trung cực đoan của thị trường vào chỉ một vài mã, và việc một số nhà lãnh đạo trong ngành ngay chính họ cũng kêu gọi nên chậm lại trong quá trình phát triển — dấu hiệu tiềm năng rằng ngay cả những người trong cuộc cũng nghi ngờ về tốc độ hiện tại. Một khoảng lệch kéo dài giữa chi tiêu vốn lớn và lợi nhuận thực tế có thể làm kích hoạt một đợt điều chỉnh mạnh.
Ngoài những siêu “mega-cap” AI đã được biết đến, có một số mảng đáng theo dõi: các nhà cung cấp năng lượng và hạ tầng điện, vì việc huấn luyện và suy luận các mô hình tiêu thụ lượng điện đáng kể; các nhà sản xuất thiết bị bán dẫn đứng trước Nvidia (quang khắc, đóng gói tiên tiến); an ninh mạng, được thúc đẩy bởi bề mặt tấn công ngày càng mở rộng liên quan đến AI; và các doanh nghiệp “người áp dụng” tích hợp AI để nâng cao hiệu quả vận hành thay vì các doanh nghiệp bán AI trực tiếp.