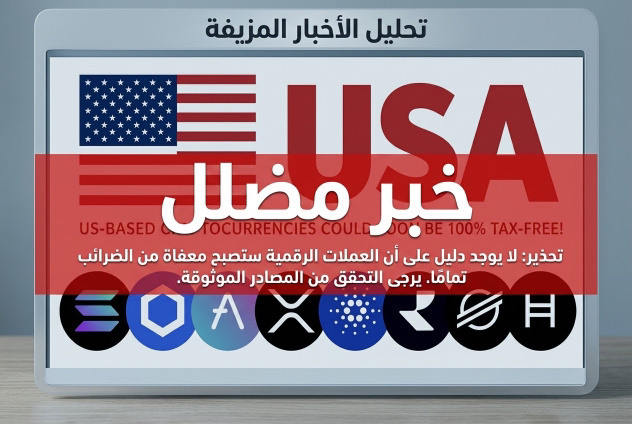
بناءً على المعلومات المتوفرة، فإن الادعاء المتداول حول "إلغاء إدارة ترامب لضريبة الأرباح الرأسمالية على الأصول المشفرة" غير صحيح ولا يستند إلى أي قرار رسمي. فيما يلي مقال موجز يوضح حقيقة الوضع الحالي.
---
حقيقة ضريبة الأرباح الرأسمالية على العملات المشفرة في الولايات المتحدة
تنتشر على منصات التواصل الاجتماعي ادعاءات تفيد بأن إدارة الرئيس دونالد ترامب تعتزم إلغاء ضريبة الأرباح الرأسمالية على الأصول المشفرة في الولايات المتحدة. غير أن مراجعة المصادر الرسمية والتقارير الموثوقة حتى سبتمبر 2026 تؤكد أن هذا الادعاء لا أساس له من الصحة.
الوضع الضريبي الفعلي
لا تزال ضريبة الأرباح الرأسمالية على العملات المشفرة سارية المفعول في الولايات المتحدة. وتتعامل مصلحة الضرائب الأمريكية (IRS) مع البيتكوين والإيثريوم وغيرها من الأصول الرقمية كـ "ممتلكات" وليس كعملات، مما يعني أن أرباح بيعها تخضع لضريبة أرباح رأسمالية وفق القواعد المعمول بها. ولم يصدر أي قانون أو أمر تنفيذي يلغي هذه الضريبة حتى تاريخه.
ما الذي يحدث فعلاً؟
يوجد في الكونغرس نقاش جاد حول تحديث القواعد الضريبية للأصول الرقمية، لكنه لا يتضمن إلغاءً شاملاً للضريبة. في 16 سبتمبر 2026، وافقت لجنة الطرق والوسائل بمجلس النواب على مشروع قانون "قانون اليقين الضريبي للأصول الرقمية" (H.R. 10357) بأغلبية 38-5. يركز هذا التشريع على توضيح المعالجة الضريبية لأنشطة التعدين والتخزين (Staking)، وتخفيف أعباء الإبلاغ، وإعفاء المعاملات الصغيرة (الرسوم التي لا تتجاوز 10 دولارات) من الضرائب. هذا الإعفاء محدود للغاية ولا يشمل الأرباح الرأسمالية الناتجة عن الاستثمار أو التداول.
في أغسطس 2026، ظهرت تقارير عن مقترح أخلاقي مقدم من senators من الحزبين لتمرير "قانون CLARITY"، يتضمن بنداً يسمح للرئيس ترامب بتأجيل دفع ضريبة الأرباح الرأسمالية على أصوله المشفرة عند بيعها إجبارياً. هذا المقترح خاص بالرئيس شخصياً وليس إلغاءً عاماً للضريبة، ولا يزال قيد التفاوض ولم يصبح قانوناً.
خلاصة
الادعاء المتداول مضلل. لا يوجد إلغاء لضريبة الأرباح الرأسمالية على العملات المشفرة في الولايات المتحدة. ما يحدث هو نقاش تشريعي لتوضيح القواعد الضريبية، مع إعفاءات محدودة للمعاملات الصغيرة، ومقترح خاص بالرئيس ترامب لتأجيل الضريبة على أصوله الشخصية. يُنصح بالتعامل مع الأخبار المتداولة على وسائل التواصل بحذر والرجوع إلى المصادر الرسمية.