


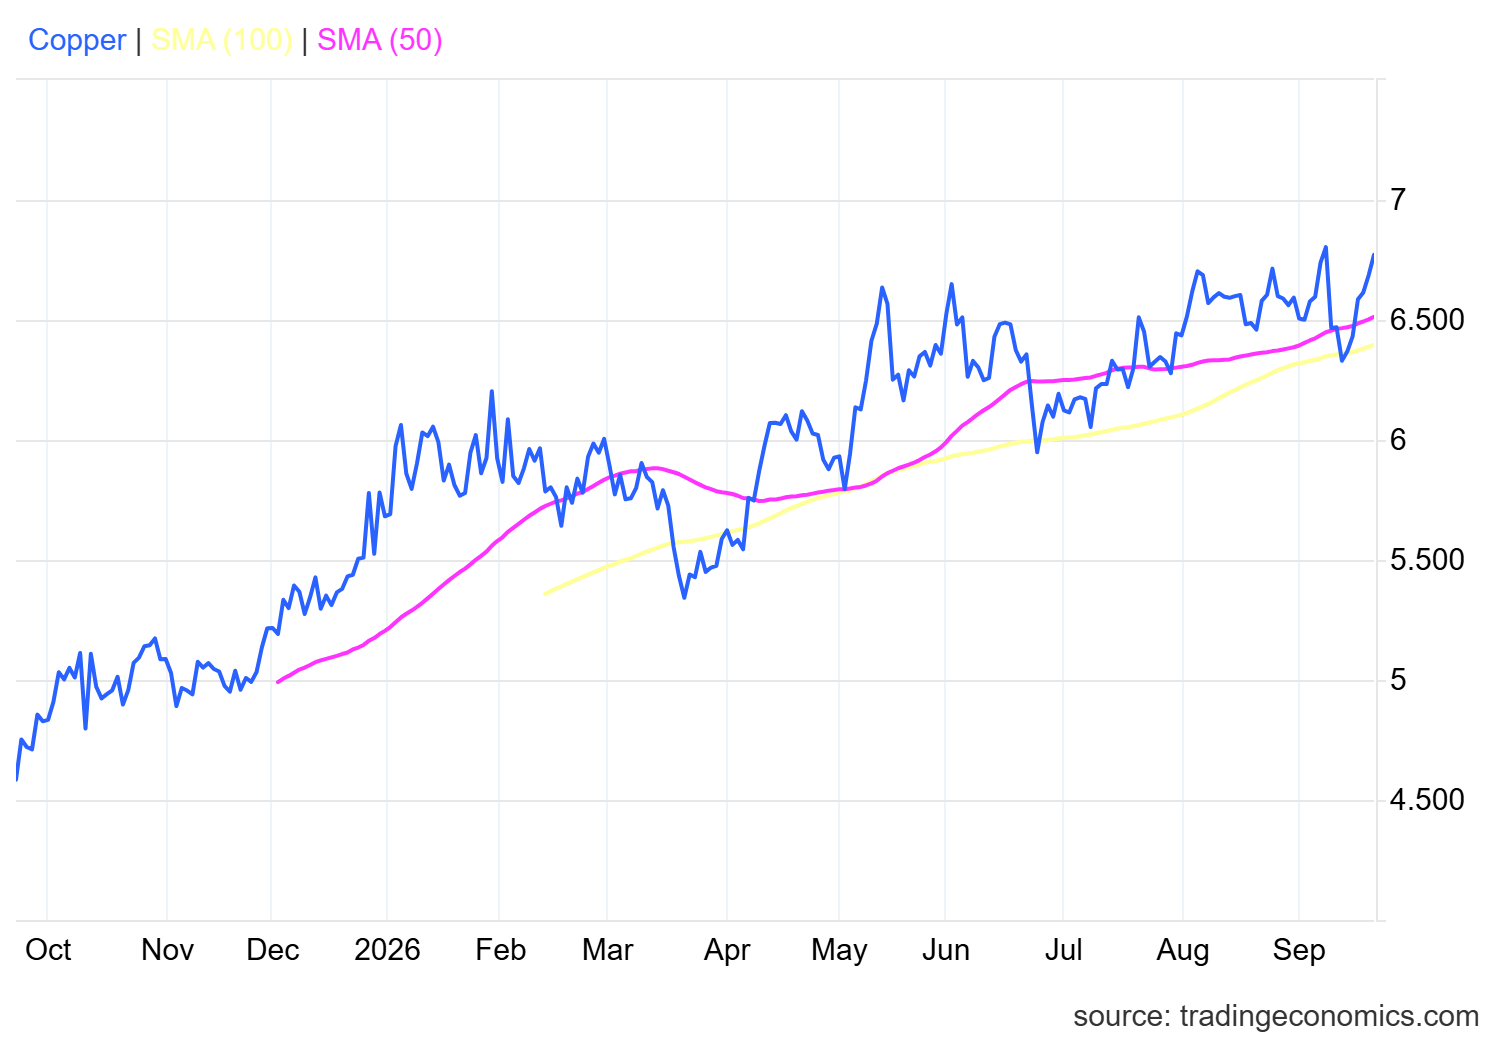
Hợp đồng tương lai đồng tăng lên trên 6,70 USD mỗi pound vào hôm thứ Ba, ghi nhận phiên tăng thứ sáu liên tiếp khi các lo ngại về nguồn cung tiếp tục nâng đỡ giá. Kim loại này hiện đã tăng trong sáu trong chín tháng đầu tiên của năm 2026, từ 5,95 USD vào tháng 1 lên gần 6,83 USD vào tháng 9, tương đương khoảng 15% đà tăng. Tháng 4 và tháng 5 là động lực chính, tăng 6% và 7%, còn tháng 9 đã tiếp tục cộng thêm 2%.
Hiện tại không ai có thể có đủ đồng, và cũng không ai có thể sản xuất thêm đủ nhanh. Đó là toàn bộ câu chuyện đằng sau Freeport-McMoRan, Hudbay Minerals và Trekor Metals—mà nhiều người vẫn gọi là Taseko Mines, và thật lòng thì ngay cả một nửa các nền tảng giao dịch cũng gọi như vậy. Cả ba công ty đều có khả năng hưởng lợi khi khoảng cách giữa nhu cầu của thế giới và lượng mà các mỏ thực sự có thể cung cấp tiếp tục mở rộng, dù họ không phải là cùng một “món” đầu tư được khoác lên ba lớp áo khác nhau.
Trung Quốc đang trả giá, và các công ty khai thác không thể theo kịp
Bắt đầu với Trung Quốc, vì đó là nơi tình trạng “siết” nguồn cung xuất hiện sớm nhất. Phí bảo hiểm đồng Yangshan—khoản người mua phải trả để được nhập đồng tinh luyện đã thực sự giao vào trong nước—đã nhảy lên 121 USD/tấn tuần trước, tăng từ 85 USD của tuần trước đó.
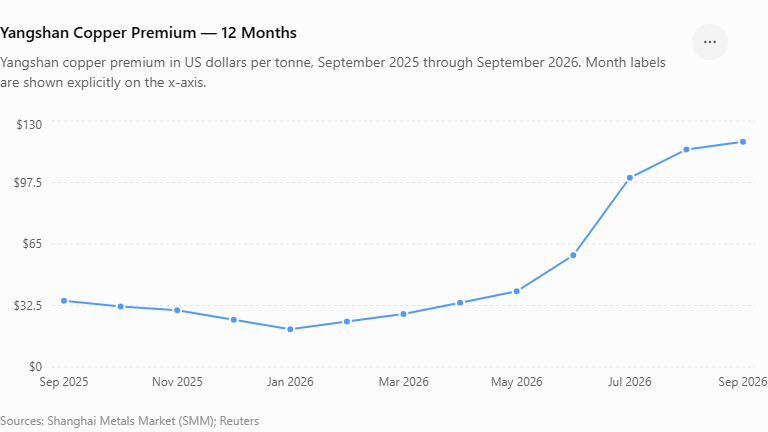
Reuters có con số đó, và đây là mức cao nhất kể từ cuối năm 2022. Khi người mua Trung Quốc sẵn sàng trả thêm nhiều đến vậy chỉ để bỏ qua hàng chờ, thì đó không phải một nhà giao dịch tương lai đang “đặt cược”. Đó là ai đó cần thật sự có kim loại.
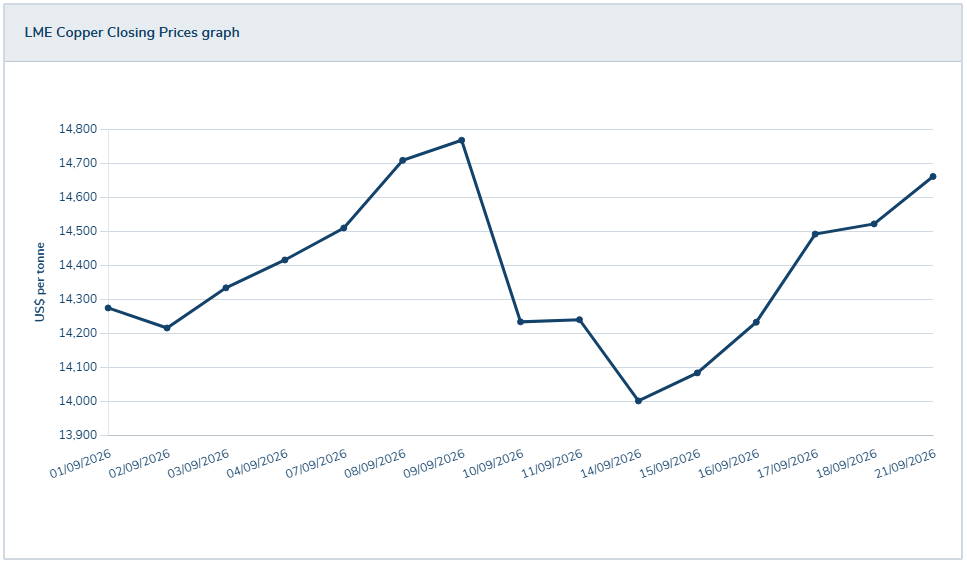
Shanghai Metals Market ghi nhận các giao dịch trong tuần từ 14/9 ở mức khoảng 108 đến 121 USD/tấn, trung bình gần 115 USD. Bản thân đồng tại Thượng Hải tăng 1,3% trong quãng đó, và đồng trên Sàn Giao dịch Kim loại Luân Đôn (LME) cũng đang hướng tới mức tăng hằng tuần khoảng 1,6% của riêng nó.
Nguồn cung đang đi sai hướng đúng vào thời điểm tệ nhất. Sprott Asset Management phát hiện sản lượng đồng khai thác toàn cầu giảm 1,1% so với cùng kỳ năm trước trong nửa đầu năm 2026—tức là đây sẽ là lần suy giảm sản lượng hằng năm đầu tiên của ngành kể từ năm 2017. Hai mỏ đã tự tay gây ra phần lớn cú sốc: tổ hợp Grasberg của Freeport ở Indonesia và dự án Kamoa-Kakula của Ivanhoe tại Congo—cộng lại làm “mất” khoảng 600.000 tấn sản lượng dự kiến năm 2026, tương đương khoảng 2,5% nguồn cung mỏ của thế giới. Jacob White của Sprott đưa ra một điểm đúng: giá cao hơn không làm giấy phép chuyển động nhanh hơn, và cũng không rút ngắn số năm thực sự để xây một mỏ.
Chile—nước sản xuất 23% đồng khai thác của thế giới vào năm 2025—đang kéo giảm nguồn cung toàn cầu đúng vào lúc thị trường ít có khả năng chịu đựng nhất. Sản lượng giảm 9,4% so với cùng kỳ năm ngoái trong tháng 7, sau đợt sụt giảm 6,6% trong nửa đầu năm, và Cochilco đã cắt dự báo 2026 xuống 5,27 triệu tấn mét, thấp hơn tổng sản lượng năm ngoái. Codelco, công ty khai thác thuộc nhà nước và là nhà sản xuất số 2 thế giới, đã bỏ lỡ chỉ tiêu sản xuất trong bảy năm liên tiếp; họ rút mục tiêu 2026 là 1,34 MMT vào tháng 8 và lặng lẽ cất kế hoạch đạt 1,7 MMT vào cuối thập kỷ—sau khi nhường vị trí dẫn đầu toàn cầu cho BHP vào năm 2025.
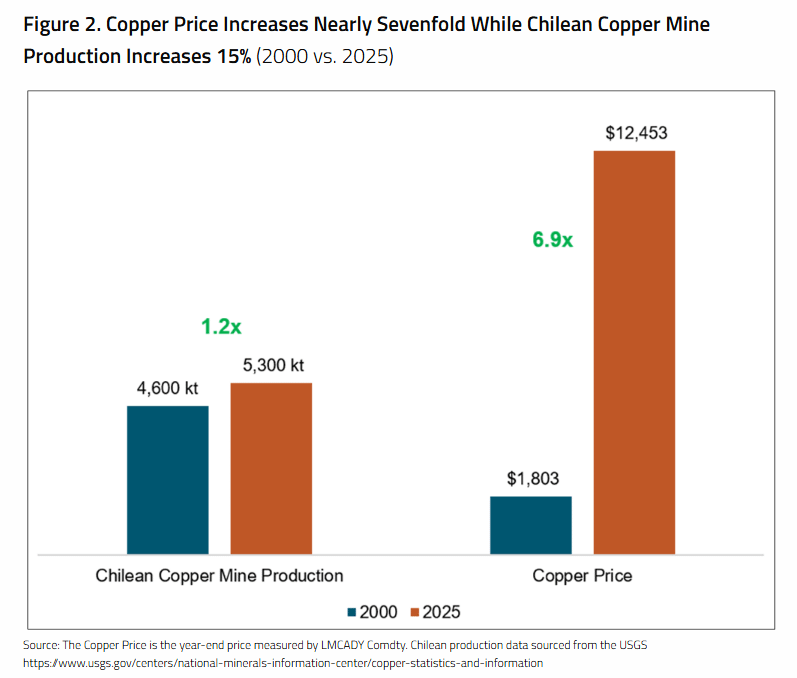
Antofagasta và Lundin Mining dồn thêm vào bằng cách cắt giảm tổng cộng 35.000 đến 55.000 tấn trong hướng dẫn cho năm 2026, và thậm chí Escondida—mỏ lớn nhất thế giới—dù đang chạy ở mức kỷ lục, cũng dự báo hàm lượng quặng sẽ mỏng đi sẽ “ăn” khoảng 210.000 tấn trong năm tài khóa 2027, gần 1% nguồn cung đồng khai thác toàn cầu. Sự lệch pha thật rõ rệt: giá đồng tăng gần gấp bảy từ năm 2000 đến 2025, trong khi sản lượng của Chile chỉ tăng 15%—bằng chứng rằng giá cao hơn một mình không thể cứu mỏ cũ và hàm lượng giảm.
Khi Chile chậm lại, thị trường đang dựa vào tăng trưởng rủi ro hơn từ DRC, Trung Quốc và Nga. DRC dự kiến bổ sung lượng cung mới nhiều nhất trong năm 2026, nhưng các mỏ của họ vận hành bằng axit sulfuric nhập khẩu—một lỗ hổng thật sự khi nguồn cung tại Vịnh Ba Tư chiếm khoảng 25% sản lượng sulfur toàn cầu và 1/2 lượng giao dịch sulfur đường biển. Chỉ cần một sự gián đoạn qua eo biển Hormuz, kết hợp với việc Trung Quốc ngừng xuất khẩu axit sulfuric, có thể làm “đứt” nhanh đường dây này. Sản lượng DRC cho đến nay vẫn trụ vững, nhưng khi tồn kho và các hợp đồng hiện có dần cạn, khả năng chống chịu đó ngày càng có vẻ chỉ là “mượn thời gian”.
Nói một cách cơ bản: các “ông lớn” khai thác đồng lớn nhất thế giới đang liên tục bỏ lỡ con số của chính họ, và “phương án cứu” cho nguồn cung toàn cầu lại dựa vào một quốc gia mà mỏ của họ phụ thuộc vào axit được chở qua một điểm nghẽn. Đó không phải là nơi thoải mái để một thị trường vốn đã đang thiếu hụt dựa vào.
Rồi đến phần nhu cầu mà ba năm trước chẳng ai nói đến. Báo cáo triển vọng khoáng sản quan trọng mới nhất của Cơ quan Năng lượng Quốc tế (IEA) cho rằng đồng sẽ tạo ra thêm nhu cầu nhiều hơn bất kỳ khoáng sản nào khác tới năm 2040—khoảng 7 triệu tấn bổ sung, chủ yếu từ lưới điện và mọi công nghệ cần điện để vận hành. Ước tính “khoảng trống cung” của cơ quan này tới năm 2035 thực ra đã được cải thiện: giảm xuống khoảng 25% từ mức 30% một năm trước, khi các dự án mới ở Congo và Zambia được thúc đẩy. “Cải thiện” là một thuật ngữ tương đối. Vẫn còn 1/4 nhu cầu dự kiến chưa biết sẽ đến từ đâu.
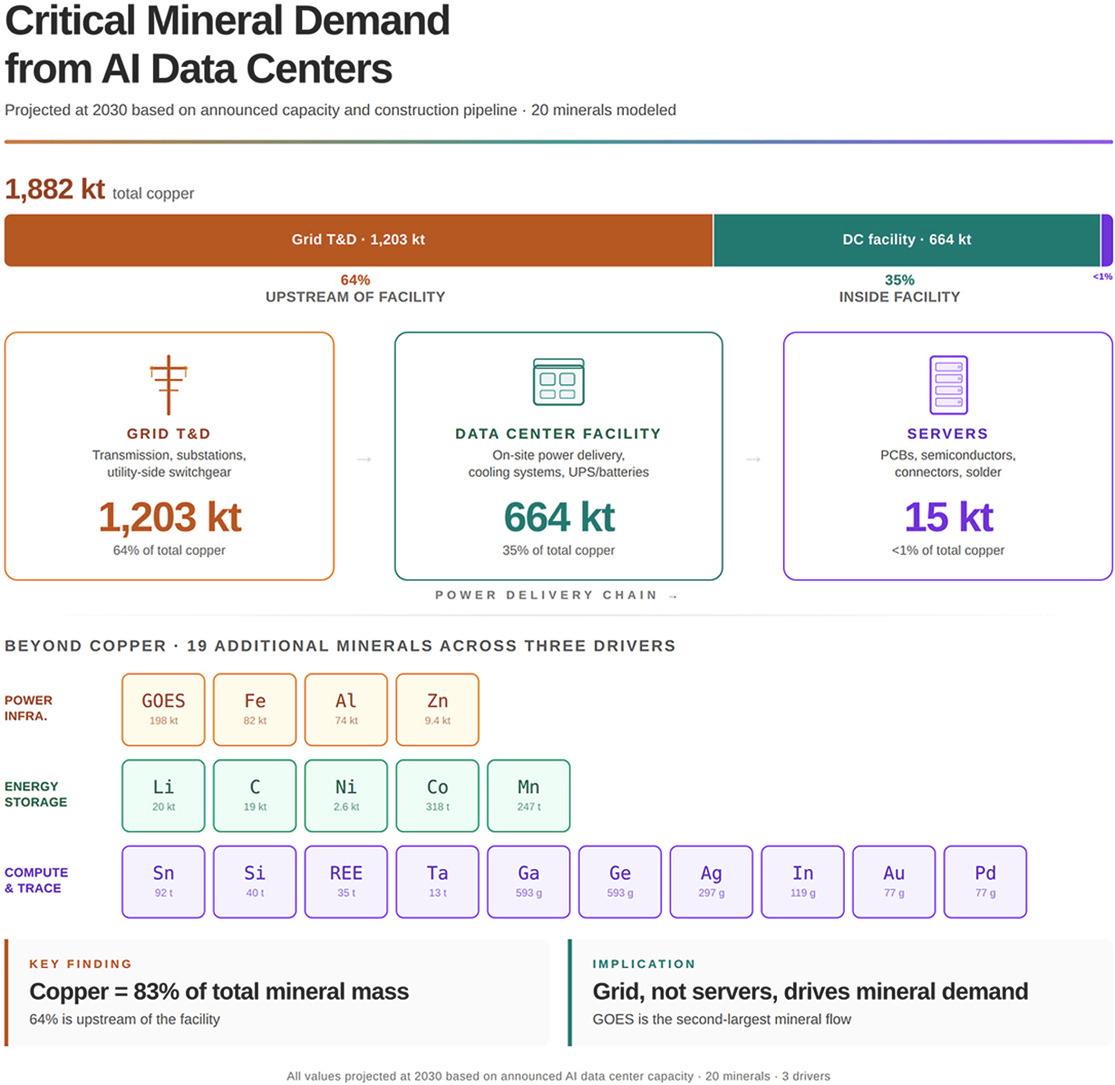
Một nghiên cứu được công bố vào tháng 8 trên tạp chí Resources Policy đã cố gắng mô hình hóa chính xác mức nhu cầu khoáng sản mà việc xây dựng hệ thống AI tạo ra, và trong mô hình của họ, đồng chiếm 82% đến 83% tổng khối lượng khoáng sản. Riêng truyền tải và phân phối điện lưới đã chiếm gần hai phần ba. Điều đó cho bạn thấy điều gì: các con chip được báo chí chú ý nhiều, nhưng thứ “ăn” đồng lại là dây chạy tới công trình.
Thuế quan là phần mà không ai có thể lên kế hoạch xoay xở. Washington vẫn chưa quyết định liệu đồng tinh luyện có bị đánh thuế hay không, và chỉ riêng khả năng đó đã khiến kim loại bị kéo vào kho ở Mỹ như một biện pháp phòng ngừa. Nếu thuế thực sự được áp dụng, hãy kỳ vọng việc tích trữ nhiều hơn và sự chênh lệch lớn hơn giữa lượng có sẵn ở đây so với mọi nơi khác. Nếu không, một phần đồng đó có thể chảy ra ngoài, và nguồn cung sẽ “giãn” rất nhanh. Hiện tại, thị trường đang định giá chính sự bất định đó, chứ chưa hẳn nghiêng về kết cục nào.
Thị trường tương lai không tin đây chỉ là đầu cơ
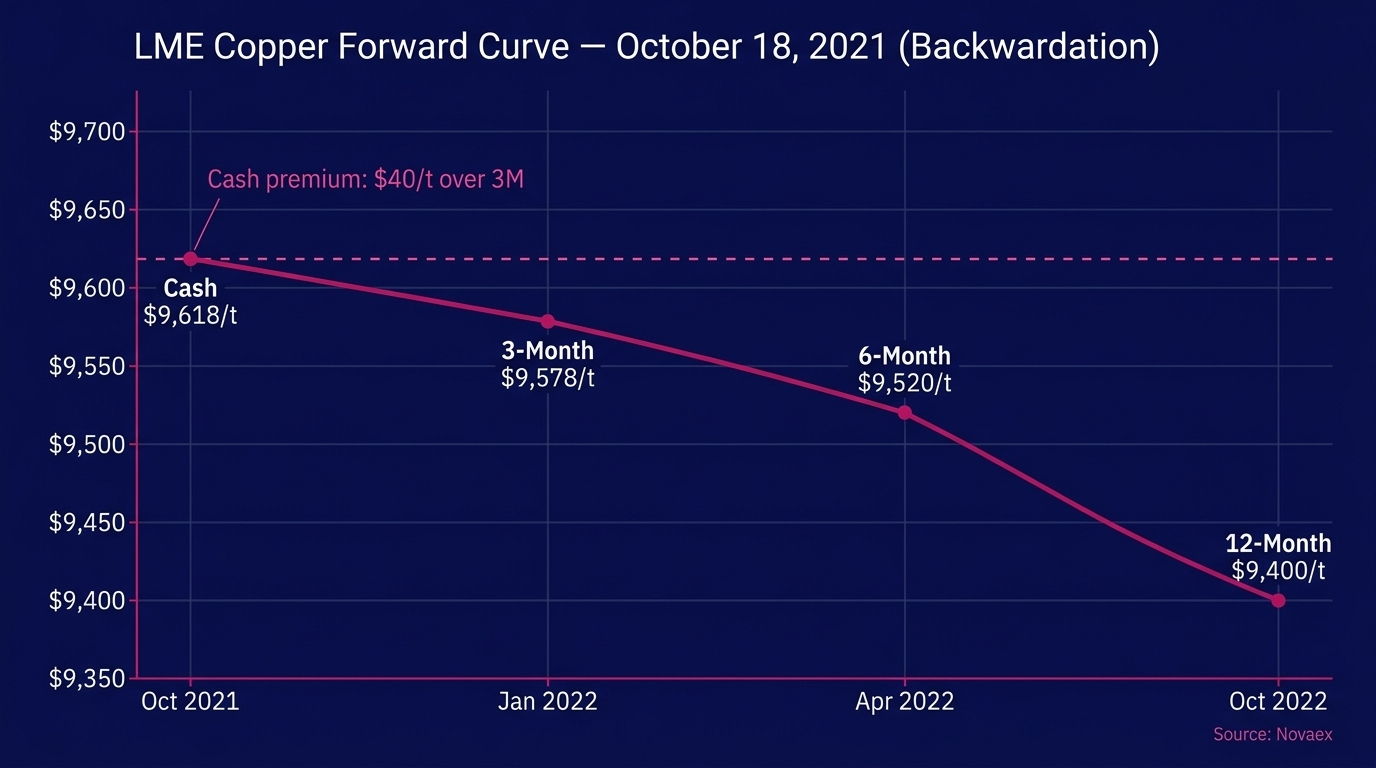
Thông thường, đường cong tương lai đi lên. Cất giữ một pound đồng trong sáu tháng thì ai đó phải trả tiền cho việc lưu kho và chi phí tài trợ, vì vậy hợp đồng tháng 12 nên đắt hơn hợp đồng cho thời điểm hiện tại. Nhưng đường cong của đồng đang làm điều ngược lại ngay lúc này—một cấu trúc mà traders gọi là backwardation—và nó có nghĩa là người mua sẵn sàng trả thêm để có kim loại ngay hôm nay thay vì chờ mua một hợp đồng rẻ hơn sau ba tháng.
Đồng LME đảo sang trạng thái backwardation vào ngày 18/10/2021: giá giao ngay giao dịch cao hơn giá kỳ hạn 3 tháng, và nhà giao dịch đọc toàn bộ đường cong đã “bắt” được biên lợi thế 58.000 USD trên vị thế 250 tấn mà trader chỉ nhìn spot đã bỏ lỡ. Cùng một dữ liệu thị trường cho cả hai; toàn bộ khoảng chênh nằm ở việc họ thực sự nhìn vào phần nào của đường cong.
Các nhà đầu cơ thường không tự tạo ra kiểu chuyện như vậy. Không ai trả thêm phí cho thứ đã nằm sẵn trong một kho ở cách đó hai dãy phố. Thực chất là các trader đang vận chuyển kim loại vào kho ngoại quan của Mỹ trước một thuế quan có thể xảy ra, và khi đồng đã vào một trong những kho đó, nó gần như không rời đi nữa. Vậy nên phần còn lại của thế giới đang lặng lẽ mất quyền tiếp cận nguồn cung trong khi kho dự trữ của Mỹ vẫn tăng. Một tình trạng “thặng dư” trông vẫn thoải mái trên giấy một năm trước giờ lại có vẻ chặt chẽ bên ngoài Mỹ, và sẽ gần với thiếu hụt hơn nếu tình trạng này tiếp diễn.
Không có cách nhanh để khai thác thêm đồng
Nhìn rộng ra thì số liệu còn tệ hơn, không khá hơn. Các số liệu của Cơ quan Khảo sát Địa chất Hoa Kỳ (U.S. Geological Survey) cho thấy loài người đã đào được khoảng 700 triệu tấn đồng (theo tổng cộng trong toàn bộ lịch sử ghi nhận). Nghiên cứu tháng 1 của S&P Global về đồng và quá trình chuyển đổi năng lượng dự đoán nhu cầu sẽ tăng từ khoảng 28 triệu tấn năm 2025 lên 42 triệu tấn vào năm 2040—tăng 50%—và cảnh báo rằng nguồn cung khai thác sơ cấp đến năm 2040 có thể còn thấp hơn hiện tại nếu không ai đầu tư thêm. Ước tính của họ về “khoảng trống”: khoảng 10 triệu tấn nguồn cung sơ cấp, và không có nguồn nào rõ ràng để bù đắp. Thời gian trung bình để đưa một mỏ mới đi vào vận hành, từ đầu đến cuối: khoảng 17 năm.
Bản thân quặng cũng không giúp được gì. Hàm lượng giảm khoảng 40% trên toàn cầu kể từ năm 1991, nên các nhà khai thác phải nghiền nát nhiều đá hơn để lấy được cùng một pound đồng—chi phí cao hơn và phải đốt nhiều năng lượng hơn. Nhà phân tích độc lập Thierry von Arvy đã theo dõi sát sao việc này, và nghiên cứu của ông cho thấy nguồn cung toàn cầu gần như “đi ngang” vào đầu những năm 2030, đúng lúc nhu cầu vẫn tiếp tục tăng. Không có “phiên bản” nào trong đó việc khoan nhiều hơn có thể sửa nhanh. Tìm một mỏ ngay hôm nay thì ít nhất cũng phải bước sang một thập kỷ tới trước khi nó bắt đầu sản xuất—trễ là chính.
Ba cái tên, ba kịch bản khác nhau
Đây là lý do các nhà khai thác “đẩy” mạnh hơn so với bản thân kim loại. Khi một mỏ đã đi vào hoạt động, hầu hết chi phí của họ là cố định, nên chỉ cần giá đồng biến động một đô la là lợi nhuận sẽ phản ánh gần như thẳng một mạch—ít nhất cho đến khi công ty phải tốn thêm để xây dựng cái gì mới. Thực ra, đó là toàn bộ luận điểm đầu tư cho ba cái tên bên dưới, và kết quả sẽ khác nhau tùy theo quy mô.
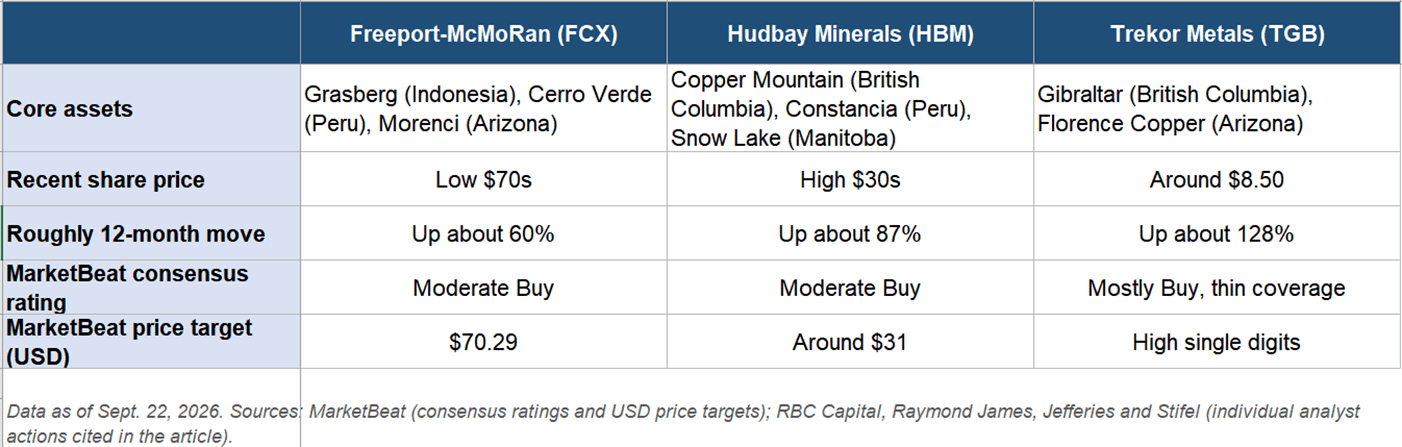
Điều đáng biết: RBC và Raymond James đưa ra mục tiêu cho Hudbay và Trekor bằng đô la Canada, vì cả hai cổ phiếu chủ yếu giao dịch tại Toronto. Các con số MarketBeat ở trên là theo đô la Mỹ, khớp với việc niêm yết tại Mỹ.
Freeport đã có sẵn đồng đi ra khỏi lòng đất
Ở đây, Freeport là cái tên lớn nhất: nhà sản xuất niêm yết tại Mỹ lớn nhất và cũng là nguồn cung đồng tinh luyện lớn nhất của nước này. Cổ phiếu chạm đỉnh mọi thời đại gần 80 USD vào cuối tháng 8, rồi điều chỉnh lại đôi chút, và hiện vẫn nằm ở nửa trên trong dải 52 tuần của nó—trong đó các tổ chức sở hữu phần lớn lượng cổ phiếu lưu hành (float).
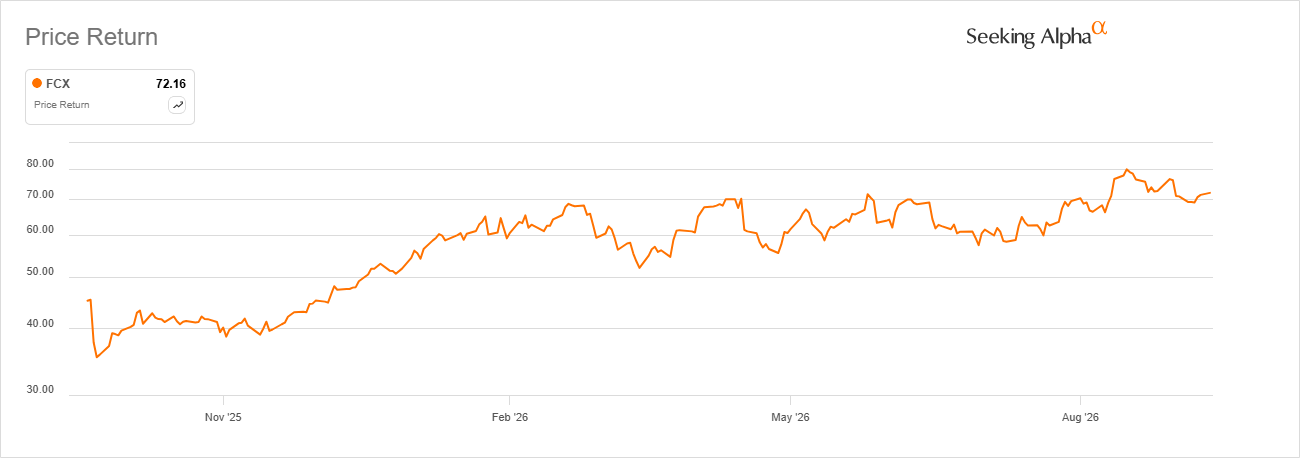
Lợi nhuận ròng nửa đầu năm 2026 tăng 65% so với một năm trước, và mảng khai thác của Mỹ đã hơn gấp đôi thu nhập hoạt động. Đó chính là phép tính chi phí cố định thể hiện ra trong một báo cáo thu nhập thực tế. Tính từ đầu năm đến nay, so với S&P 500, Freeport đã tăng 42% trong khi chỉ số rộng chỉ tăng 13%.
Các nhà phân tích không thống nhất nên làm gì với tất cả điều đó. RBC nâng mục tiêu lên 85 USD từ 73 USD vào ngày 16 tháng 9 nhưng vẫn giữ xếp hạng Hoạt động theo lĩnh vực (Sector Perform), một sự kết hợp khá lạ nếu bạn ngồi với nó: nâng số lên, nhưng giữ cổ phiếu ở mức “giả vờ như không có gì”. Bernstein thì đi ngược lại và cắt mục tiêu xuống 47 USD vào đúng tuần đó.
Freedom Broker hạ cổ phiếu từ Mua xuống Giữ mà không thèm điều chỉnh mức giá mục tiêu 75 USD, và Erste Group bắt đầu đưa ra báo cáo bao phủ mới với khuyến nghị Mua, đặt cược rằng tăng trưởng của Freeport sẽ vượt trung bình ngành trong năm nay. Cộng tất cả lại trên khoảng hai chục nhà phân tích, và MarketBeat gọi đây là Mua vừa phải (Moderate Buy) với mức giá mục tiêu đồng thuận 70,29 USD—gần như đúng bằng vị trí hiện tại của cổ phiếu. Ai cũng cứ chỉnh con số của mình. Không ai có vẻ thuyết phục hơn trước.
Hudbay và Trekor cân tài theo quy mô trong thương vụ liên quan Torque
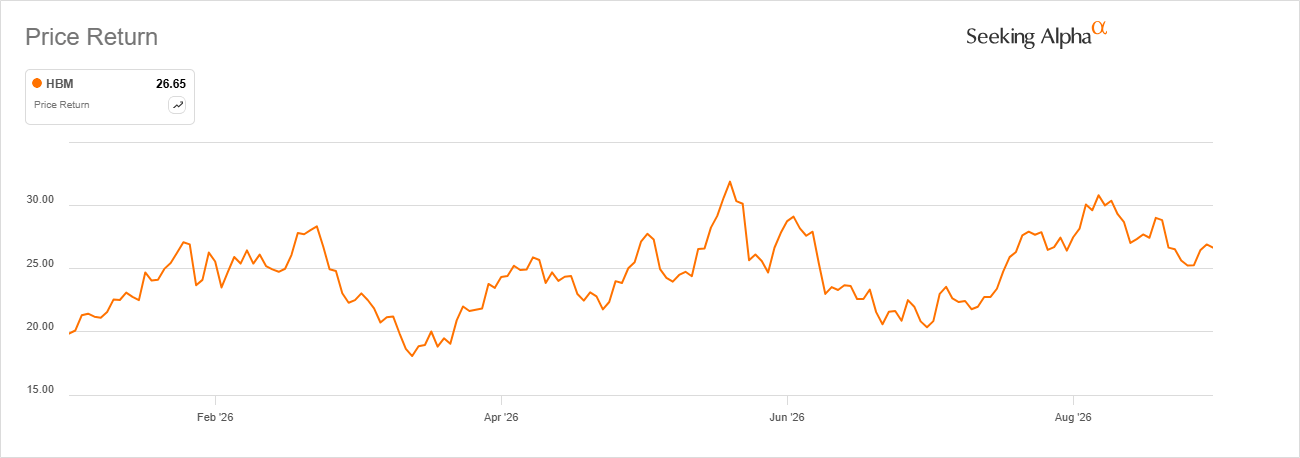
Hudbay là trường hợp ở giữa: được xây dựng trên Copper Mountain ở British Columbia, Constancia ở Peru và các hoạt động Snow Lake tại Manitoba, và vừa công bố EBITDA đã điều chỉnh tốt nhất trong 12 tháng gần đây nhất. Các nhà phân tích đã chạy theo điều đó bằng cách nâng mục tiêu. RBC tăng lên C$48 từ C$40 vào ngày 16/9, và Raymond James tăng lên C$42 từ C$41 chỉ vài tuần trước đó—cả hai đều vẫn gọi là Outperform (vượt trội). Ở phía niêm yết tại Mỹ, MarketBeat thống kê 13 nhà phân tích, trong đó 11 người xếp Mua, nên tổng thể là Mua vừa phải. Tính từ đầu năm đến nay, so với S&P 500, Hudbay đã tăng 34% trong khi chỉ số rộng chỉ tăng 13%.
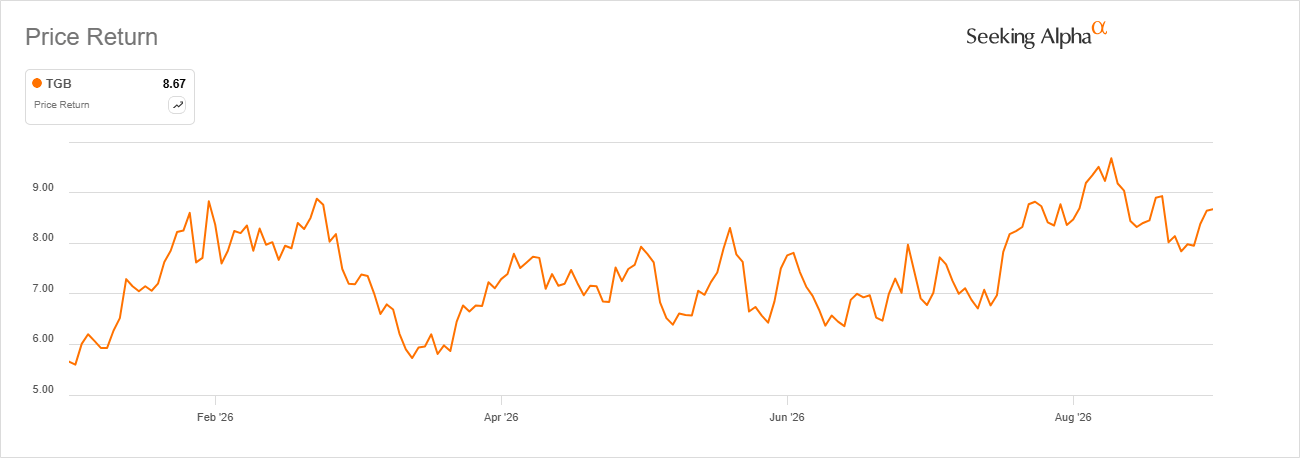
Trekor là tên mới cho một công ty cũ. Các cổ đông đã bỏ phiếu vào tháng 6 để đổi tên từ Taseko Mines thành Trekor Metals, dù mã cổ phiếu không thay đổi trên bất kỳ sàn nào, nên ai kéo biểu đồ lên có lẽ cũng chẳng để ý. Gibraltar ở British Columbia vẫn đang chiếm phần lớn sản lượng, và Florence Copper ở Arizona đã đổ catốt đầu tiên vào tháng Hai—khiến đây hiện là công ty với hai mỏ, trong đó có một tài sản nội địa tại Mỹ, đúng vào thời điểm Washington liên tục nói về việc đưa chuỗi cung ứng “về nước”.
Jefferies khởi đầu với khuyến nghị Mua từ tháng 8 kèm mục tiêu C$15, và Stifel nâng mục tiêu riêng lên C$13,50 từ C$12,50 vào quanh thời điểm đó—cả hai đều cao hơn đáng kể so với mức cổ phiếu thực sự đang giao dịch. Khoảng cách này khá bình thường với một nhà sản xuất nhỏ, vì dòng tiền tổ chức và hoạt động theo dõi phân tích thường mỏng đi khi bạn đi xuống quy mô. Ai không muốn đặt cược vào một cái tên duy nhất có thể tìm mức phơi nhiễm tương đương thông qua ETF Global X Copper Miners, quỹ này đã tăng gấp đôi trong năm qua. Tính từ đầu năm đến nay, so với S&P 500, Trekor đã tăng 53% trong khi chỉ số rộng chỉ tăng 13%.
Không phải ai cũng bị thuyết phục
Không phải ai cũng chấp nhận câu chuyện về nhu cầu theo đúng nghĩa đen. Một số người hoài nghi cho rằng phần này thực chất là “phí quan thuế” được khoác áo như tình trạng thiếu đồng, và khi Washington cuối cùng quyết định theo hướng nào đó, một phần đợt tăng có thể đơn giản là bốc hơi.
Stanley Druckenmiller không thuộc phe đó—ít nhất là không phải về chính bản thân kim loại. Văn phòng gia đình Duquesne của ông ấy đã liên tục tăng thêm vị thế ở Southern Copper, và ông mô tả thương vụ này thẳng thừng như cách một tỷ phú có thể:
"Chúng tôi sở hữu đồng. Đây không phải một thương vụ thiên tài. Đây là một thương vụ đồng thuận lớn." Ông nói rằng nếu được chọn, ông thà giữ kim loại trực tiếp còn hơn nắm các công ty khai thác nó.
Và đó là điểm khác biệt thật sự giữa cả ba. Đồng của Freeport thì đã nằm ngoài mặt đất rồi, nên câu chuyện từ đây về sau chỉ xoay quanh giá và chi phí—không hơn. Hudbay nằm đâu đó ở giữa. Toàn bộ việc “định giá lại” của Trekor dựa vào việc Florence tiếp tục tăng tốc đúng như kế hoạch, và vì là cái nhỏ nhất trong ba, nên nếu đồng bị chững lại, nó cũng có nhiều dư địa để giảm nhất.
Tạm gác giá spot sang một bên trong giây lát. Hãy nhìn vào khoảng chênh giữa spot và giao hàng tháng 12. Chừng nào người mua còn tiếp tục trả cao để lấy được đồng mà họ có thể chạm tay vào ngay hôm nay, thì tình trạng thiếu hụt phía sau đợt tăng này là có thật—và ba cổ phiếu này vẫn “phơi lộ” với điều đó đúng như vẻ bề ngoài của chúng.