#agoragetspreliminaryoccapprovalfortrustbank
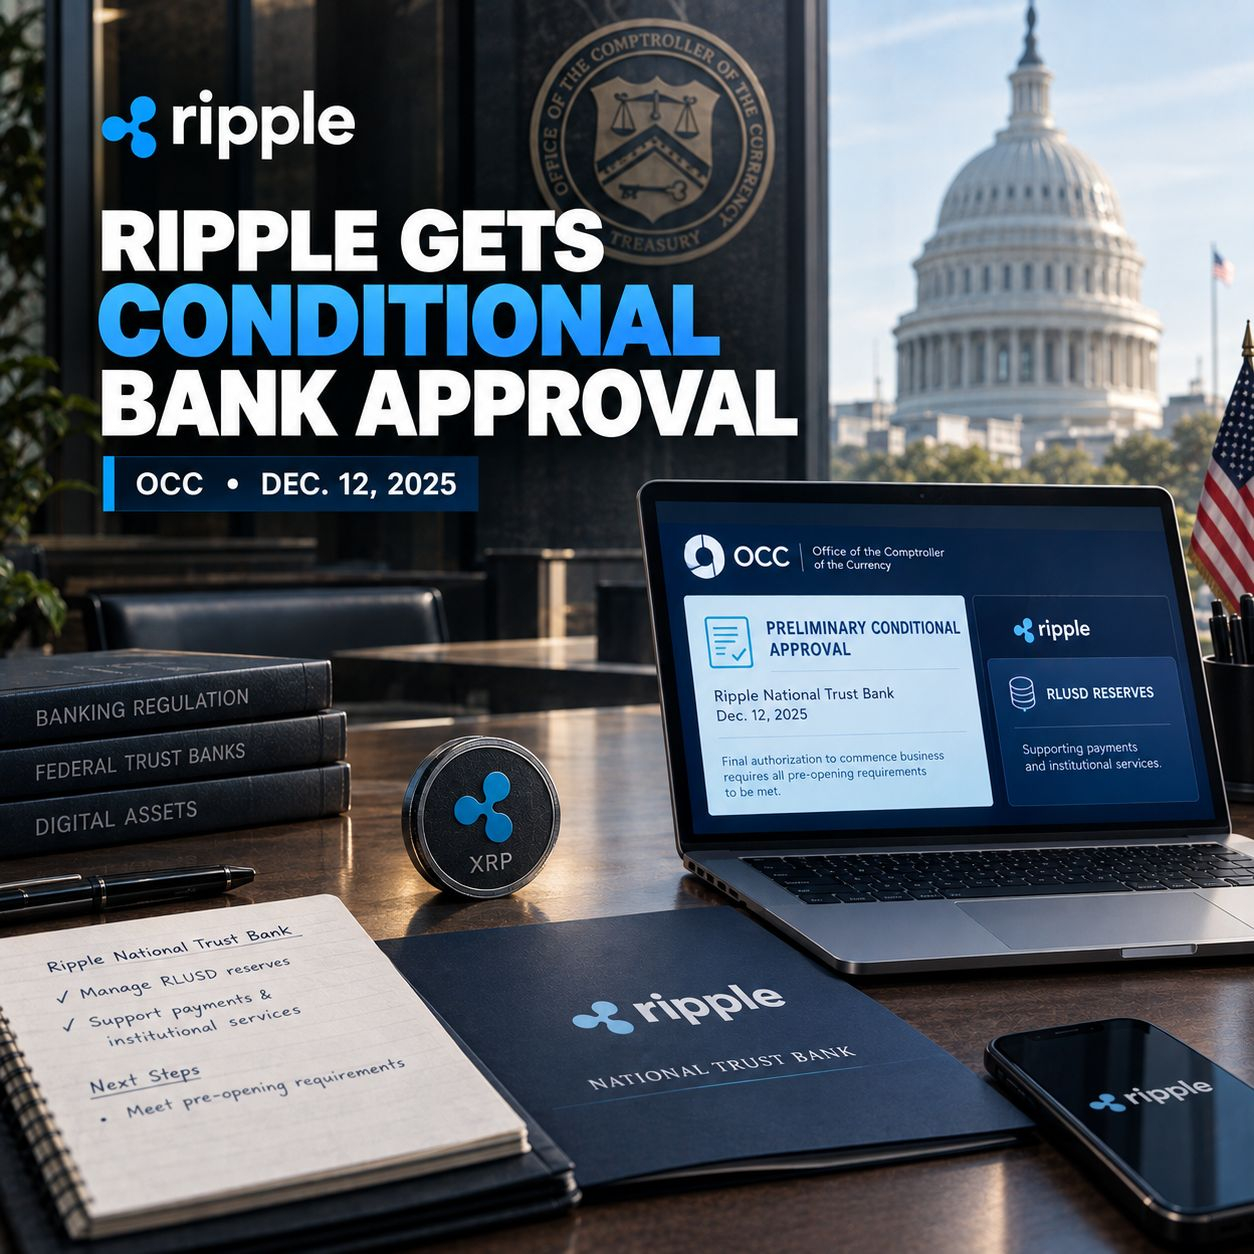
Nỗ lực của Ripple đi sâu hơn vào hệ thống tài chính của Mỹ đã đạt một bước tiến quan trọng khi Cơ quan Kiểm soát Tiền tệ (OCC) cấp chấp thuận sơ bộ có điều kiện cho Ripple National Trust Bank.
Quyết định được công bố vào ngày 12 tháng 12 năm 2025 đưa Ripple nằm trong một nhóm nhỏ các công ty tài sản số đang theo đuổi các mô hình ngân hàng ủy thác do liên bang giám sát.
Nhưng có một chi tiết quan trọng: Ripple vẫn chưa nhận được ủy quyền cuối cùng để bắt đầu vận hành ngân hàng. Quyết định của OCC là một chấp thuận sơ bộ có điều kiện, và Ripple phải đáp ứng các yêu cầu trước khi khai trương của cơ quan quản lý trước khi nhận được phê duyệt cuối cùng để bắt đầu hoạt động kinh doanh.
OCC đã phê duyệt chính xác điều gì?
OCC đã phê duyệt có điều kiện đơn đăng ký của Ripple để thành lập Ripple National Trust Bank, một ngân hàng ủy thác quốc gia dự kiến đặt tại New York.
Theo thư quyết định của OCC, ngân hàng sẽ tham gia các hoạt động của công ty ủy thác, bao gồm hoạt động ủy thác (fiduciary) và các dịch vụ liên quan.
Vì vậy, việc phê duyệt này khác với giấy phép ngân hàng thương mại truyền thống. Nó tập trung vào các hoạt động ủy thác (trust) và ủy thác tài sản (fiduciary) thay vì tạo ra một ngân hàng bán lẻ thông thường cung cấp tài khoản séc và các khoản vay cho người tiêu dùng.
OCC cũng nêu rằng việc ủy quyền cuối cùng sẽ phụ thuộc vào việc Ripple hoàn tất tất cả các điều kiện cần thiết trước khi khai trương. Cho đến khi đó, cơ quan quản lý có thể sửa đổi, đình chỉ hoặc thu hồi việc phê duyệt sơ bộ nếu tình hình cho phép/đòi hỏi.
Điều này có ý nghĩa gì đối với Ripple?
Câu chuyện lớn hơn nằm ở chỗ ngân hàng được đề xuất này sẽ gắn vào cơ sở hạ tầng tài chính rộng hơn của Ripple như thế nào.
Ripple đã định vị RLUSD, stablecoin được định danh bằng đồng đô la của mình, như một sản phẩm hướng tới tổ chức. Công ty cho biết ngân hàng ủy thác quốc gia dự kiến của họ sẽ giúp quản lý dự trữ RLUSD đồng thời mang thêm sự giám sát ở cấp liên bang cho hoạt động kinh doanh này.
RLUSD đã có một cấu trúc quản lý riêng thông qua Standard Custody & Trust Company, đơn vị này chịu sự giám sát của Sở Dịch vụ Tài chính New York (NYDFS).
Thông tin minh bạch hiện tại của Ripple cho biết dự trữ RLUSD được nắm giữ trong các tài khoản tách biệt và được hỗ trợ bởi các cam kết/đối chiếu của bên thứ ba hằng tháng.
Nếu Ripple National Trust Bank cuối cùng nhận được phê duyệt cuối cùng và bắt đầu hoạt động, Ripple sẽ có thêm một khuôn khổ ngân hàng ủy thác (trust-bank) được giám sát theo cấp liên bang bên cạnh cấu trúc quản lý hiện tại tại New York.
Giám sát theo cấp liên bang là điểm khác biệt then chốt
Đối với nhà đầu tư tổ chức và các công ty tài chính, cấu trúc pháp lý có thể quan trọng gần như ngang bằng với công nghệ nền tảng.
Một ngân hàng ủy thác quốc gia chịu sự giám sát của OCC có thể mang đến cho Ripple thêm một khuôn khổ được quản lý cho các dịch vụ tổ chức của mình.
Điều đó không tự động có nghĩa là RLUSD sẽ được áp dụng rộng rãi hơn. Việc áp dụng vẫn sẽ phụ thuộc vào các yếu tố như thanh khoản, tích hợp, nhu cầu từ tổ chức, yêu cầu pháp lý và cạnh tranh từ các stablecoin khác.
Nhưng giấy phép cho thấy Ripple đang cố gắng định vị mình như thế nào: không chỉ đơn thuần là một công ty crypto, mà là nhà cung cấp cơ sở hạ tầng tài chính được quản lý, sử dụng blockchain và stablecoin.
Còn XRP thì sao?
Việc OCC phê duyệt có liên quan trực tiếp đến Ripple National Trust Bank và cơ sở hạ tầng tài chính của Ripple, chứ không phải là việc phê duyệt riêng đối với XRP.
Sự phân biệt đó là quan trọng.
XRP là tài sản gốc của XRP Ledger, còn RLUSD là stablecoin do Ripple phát hành được định danh bằng đồng đô la. Một phát triển mang tính pháp lý liên quan đến cấu trúc ngân hàng của Ripple không tự động tạo ra một trạng thái pháp lý mới cho XRP.
Đối với người nắm giữ XRP, mức độ liên quan tiềm năng mang tính gián tiếp hơn.
Nếu Ripple mở rộng các hoạt động thanh toán tổ chức, lưu ký, stablecoin và cơ sở hạ tầng tài chính, thì việc sử dụng nhiều hơn hệ sinh thái Ripple rộng lớn có thể trở thành một mảng quan trọng cần theo dõi.
Tuy nhiên, chỉ riêng việc OCC phê duyệt không chứng minh rằng nhu cầu đối với XRP sẽ tăng lên.
Xu hướng Stablecoin lớn hơn
Ripple cũng đang bước vào một cuộc đua rộng hơn giữa các công ty crypto nhằm tìm kiếm các cấu trúc tài chính được quản lý tại Hoa Kỳ.
Thông báo của OCC vào tháng 12 năm 2025 bao gồm các phê duyệt có điều kiện đối với một số tổ chức tập trung vào tài sản số, bao gồm Ripple National Trust Bank, First National Digital Currency Bank, BitGo Bank & Trust, Fidelity Digital Assets và Paxos Trust Company.
Điều đó khiến bước đi của Ripple trở thành một phần của xu hướng rộng hơn trong ngành: các công ty tài sản số ngày càng cố gắng kết nối các sản phẩm dựa trên blockchain với cơ sở hạ tầng tài chính truyền thống đã được quản lý.
Stablecoin nằm ngay trung tâm của sự chuyển đổi đó.
Chúng có thể đóng vai trò là tài sản thanh toán, công cụ thanh toán và tài sản thế chấp, trong khi những công ty đứng sau ngày càng tìm kiếm các cấu trúc pháp lý giúp các tổ chức cảm thấy thoải mái hơn khi sử dụng chúng.
Điều gì sẽ xảy ra tiếp theo?
Cột mốc quan trọng tiếp theo không phải là một thông báo khác về việc phê duyệt sơ bộ.
Đó là phê duyệt cuối cùng.
Ripple phải hoàn tất các yêu cầu trước khi khai trương của OCC trước khi ngân hàng được đề xuất có thể nhận được ủy quyền để bắt đầu hoạt động kinh doanh.
Cho đến khi điều đó xảy ra, mô tả chính xác nhất là Ripple mới có phê duyệt sơ bộ có điều kiện, chứ chưa phải là một ngân hàng ủy thác quốc gia hoạt động hoàn toàn.
Sự phân biệt đó có thể nghe có vẻ mang tính kỹ thuật, nhưng nó rất quan trọng khi đánh giá việc phát triển này thực sự thay đổi điều gì.
Nếu cuối cùng Ripple đáp ứng được các yêu cầu còn lại, sự kết hợp giữa RLUSD + giám sát trust-bank theo liên bang + cơ sở hạ tầng thanh toán cho tổ chức có thể giúp công ty có vai trò rộng hơn nhiều ở giao điểm giữa tài chính truyền thống và tài sản số.
Đối với thị trường crypto, câu hỏi lớn hơn có thể là liệu các công ty stablecoin và blockchain lớn khác có đi theo cùng một lộ trình hay không.
Giai đoạn tiếp theo của việc các tổ chức tiếp cận crypto có thể không chỉ là đưa các tổ chức lên blockchain — mà có thể là đưa các công ty blockchain đi sâu hơn vào hệ thống tài chính được quản lý.