
Câu chuyện về AI vẫn đang diễn ra rất nhanh.
Những con chip mới đang được ra mắt, các trung tâm dữ liệu đang ngày càng lớn hơn, và các công ty tiếp tục đổ một lượng tiền khổng lồ vào năng lực điện toán.
Nhưng dạo gần đây, tôi lại đang nghĩ về một câu hỏi hơi khác.
Điều gì sẽ xảy ra sau khi toàn bộ số tiền đó được chi tiêu?
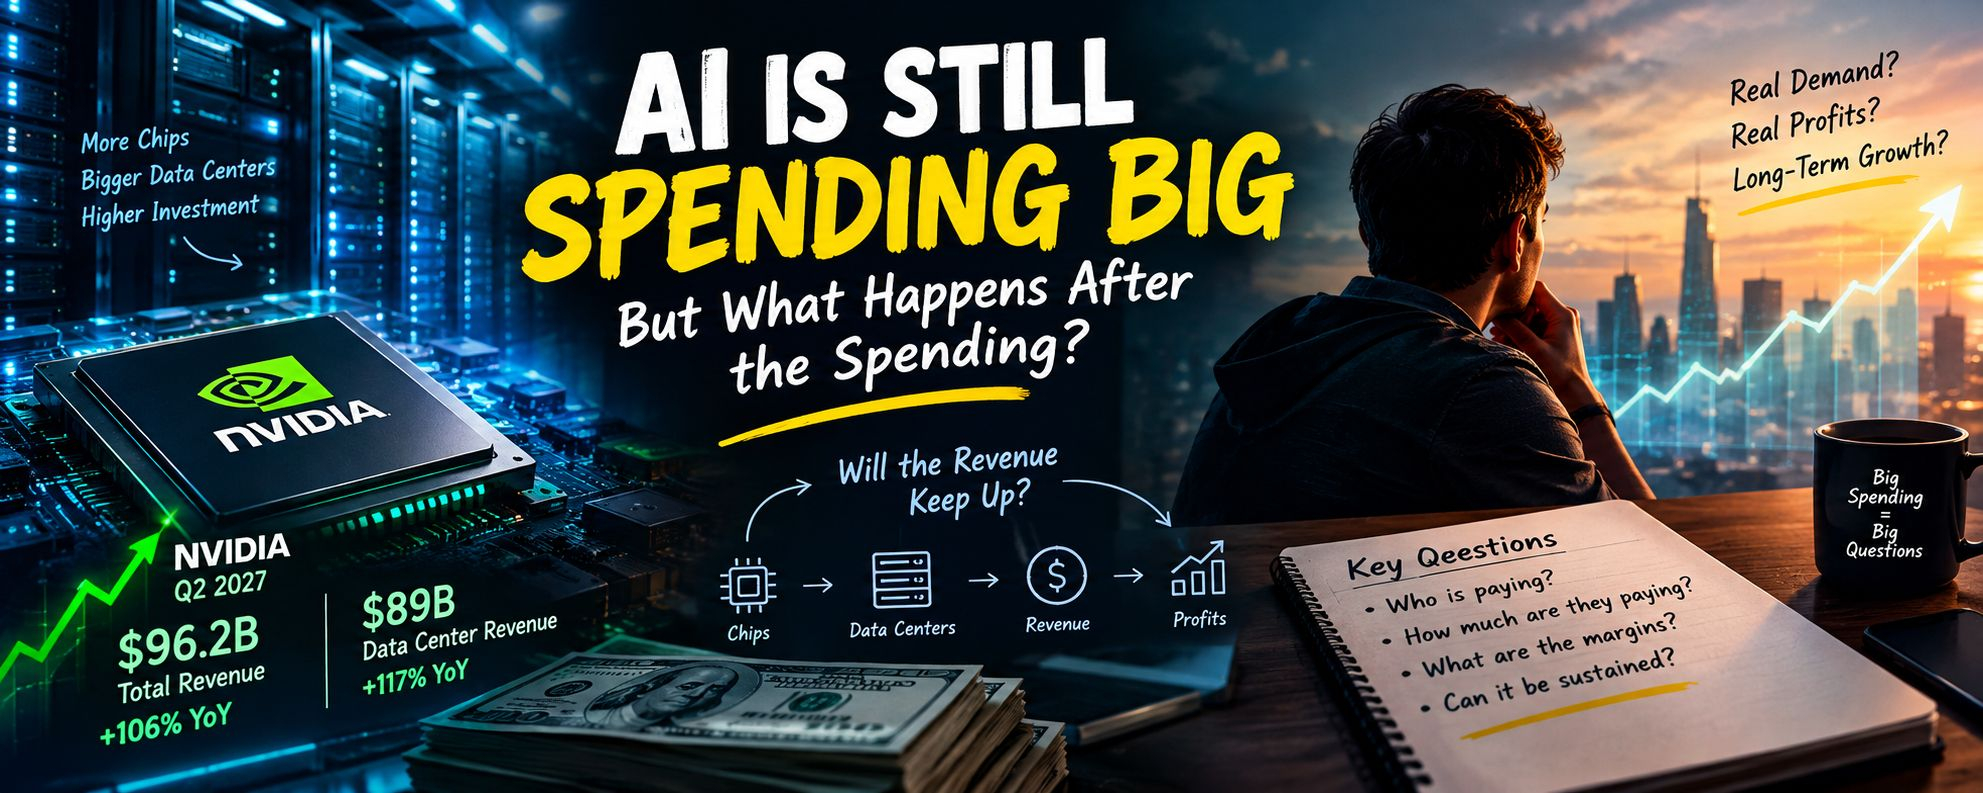
Không còn nghi ngờ gì nữa rằng nhu cầu về điện toán AI hiện đang rất mạnh. Những con số mới nhất của NVIDIA cho thấy điều đó khá rõ ràng. Công ty đã báo cáo doanh thu 96,2 tỷ USD cho quý II tài khóa 2027, trong khi mảng Data Center tạo ra 89 tỷ USD, tăng 117% so với cùng kỳ năm ngoái. NVIDIA cũng kỳ vọng doanh thu khoảng 108 tỷ USD cho quý tới.
Mức tăng trưởng đó thật đáng kinh ngạc.
Nhưng nhu cầu mạnh về chip chỉ là một phần của câu chuyện.
Ai đó phải trả cho những con chip đó.
Phải có ai đó giữ cho các trung tâm dữ liệu đó luôn hoạt động.
Và cuối cùng, các công ty đang sử dụng tất cả năng lực tính toán đó cần tạo ra đủ tiền từ AI để biện minh cho khoản họ đang chi.
Đó là phần tôi thấy thú vị hơn ngay lúc này.
Hãy lấy các công ty hạ tầng AI.
Một số trong họ đang chứng kiến mức tăng trưởng doanh thu rất nhanh, nhưng các chi phí liên quan thì khổng lồ. Chẳng hạn, Nscale báo cáo doanh thu 140,6 triệu USD trong nửa đầu năm 2026, đồng thời ghi nhận khoản lỗ ròng khoảng 1,02 tỷ USD.
Tôi không nghĩ một khoản lỗ lớn tự động có nghĩa là doanh nghiệp đó tệ.
Xây dựng hạ tầng AI rất tốn kém, và rõ ràng các công ty đang chi tiêu vượt trước so với vị trí hiện tại của họ vì họ kỳ vọng nhu cầu sẽ tiếp tục tăng.
Dù vậy, những con số như thế khiến tôi phải dừng lại và suy nghĩ.
Nếu một công ty phải chi vài đô la hôm nay để tạo ra một đô la doanh thu trong tương lai, thì mô hình đó có thể tiếp tục hoạt động bao lâu?
Có lẽ câu trả lời là nhu cầu về AI trở nên đủ lớn đến mức kinh tế học sẽ cải thiện nhờ quy mô.
Có thể việc suy luận rẻ hơn, tận dụng phần cứng tốt hơn và có thêm nhiều khách hàng doanh nghiệp cuối cùng sẽ làm thay đổi cục diện.
Hoặc có thể một phần chi tiêu của hôm nay sẽ hóa ra quá đà.
Hiện tại chúng ta đơn giản là chưa biết.
Và tôi nghĩ sự không chắc chắn đó là quan trọng.
Điều tương tự cũng đang xảy ra với các công ty bán dẫn lớn hơn.
Gần đây, AMD đã vượt mốc vốn hóa thị trường 1 nghìn tỷ USD khi các cổ phiếu liên quan đến AI tăng mạnh. Sự hào hứng về hạ tầng AI rõ ràng vẫn rất lớn.
Nhưng có một điểm khác biệt thú vị giữa việc một công ty được hưởng lợi từ một xu hướng ngành mạnh mẽ và việc một cổ phiếu được định giá hấp dẫn.
Đó là hai câu hỏi tách biệt.
Một doanh nghiệp có thể tăng trưởng rất xuất sắc nhưng giá cổ phiếu vẫn phản ánh sẵn rất nhiều tin tốt.
Đó là lý do tôi chú ý nhiều hơn đến kết quả kinh doanh và dòng tiền hơn so với trước đây trong chu kỳ AI.
Tôi muốn xem các công ty có thể biến toàn bộ nhu cầu này thành thứ gì đó bền vững hay không.
Không chỉ là một quý nữa với các đơn hàng mạnh.
Không chỉ là một thông báo lớn về trung tâm dữ liệu nữa.
Ý tôi là khách hàng thực sự, doanh thu định kỳ, biên lợi nhuận cải thiện và cuối cùng là dòng tiền tự do mạnh hơn.
Cũng có một mặt khác của vấn đề này.
Lượng vốn đổ vào AI đang trở nên quá lớn đến mức bản thân việc huy động vốn cũng đang trở thành một phần của câu chuyện. Gần đây, Reuters đã đưa tin về các thỏa thuận tài trợ lớn hỗ trợ các dự án hạ tầng AI, bao gồm một khoản vay 22 tỷ USD liên quan đến Crux, một quỹ đầu tư mạo hiểm về cloud có liên quan đến Blackstone và Alphabet.
Việc đó không nhất thiết khiến tôi lo lắng chỉ riêng nó.
Các dự án hạ tầng quy mô lớn luôn cần vốn tài trợ.
Nhưng khi một ngành bắt đầu cần một lượng vốn từ bên ngoài khổng lồ, tôi nghĩ việc hiểu các khoản đầu tư đó được kỳ vọng tạo ra lợi suất như thế nào sẽ càng trở nên quan trọng.
Đó thực sự là nơi tôi đang đứng với AI hiện tại.
Tôi không nghi ngờ liệu công nghệ đó có nhu cầu hay không.
Rõ ràng là như vậy.
Tôi tò mò hơn về việc phần chi tiêu ngày hôm nay cuối cùng sẽ chuyển thành lợi nhuận bền vững đến mức nào.
Bởi vì nếu AI thực sự giúp các công ty cắt giảm chi phí, tạo ra sản phẩm mới và tăng năng suất, thì chu kỳ đầu tư này có thể còn tiếp tục rất lâu.
Nhưng nếu hạ tầng tiếp tục mở rộng nhanh hơn nhiều so với các ứng dụng AI tạo lợi nhuận, cuối cùng nhà đầu tư có thể sẽ trở nên chọn lọc hơn.
Và điều đó có thể thay đổi thị trường khá nhiều.
Quan điểm của tôi
Tôi vẫn lạc quan về tăng trưởng dài hạn của AI.
Nhưng tôi ít quan tâm hơn đến việc chỉ tìm kiếm cổ phiếu tiếp theo gắn với chủ đề AI.
Tôi thà hiểu được bản chất của doanh nghiệp đằng sau nó.
Ai đang trả?
Họ đang trả bao nhiêu?
Chi phí để phục vụ họ là bao nhiêu?
Và sau tất cả các chi phí đó, rốt cuộc còn lại bao nhiêu tiền?
Những câu hỏi đó không hấp dẫn bằng một tiêu đề doanh thu kỷ lục khác.
Nhưng tôi nghĩ chúng có thể sẽ trở nên quan trọng hơn nhiều khi ngành AI ngày càng lớn.
Với tôi, chương tiếp theo của câu chuyện AI sẽ xoay quanh kinh tế, không phải sự hào hứng.
🟢 Tích cực — Việc áp dụng AI tiếp tục lan rộng và nhu cầu về năng lực tính toán vẫn tiếp tục mở rộng
🔴 Tiêu cực — Chi tiêu đi trước doanh thu và lợi nhuận cần có để hỗ trợ
⚖️ Quan điểm của tôi — Tích cực về việc áp dụng AI, nhưng chọn lọc về các công ty và định giá gắn với nó
Công nghệ đang tiến rất nhanh.
Giờ tôi đang theo dõi xem liệu số tiền có thể theo kịp được không.