

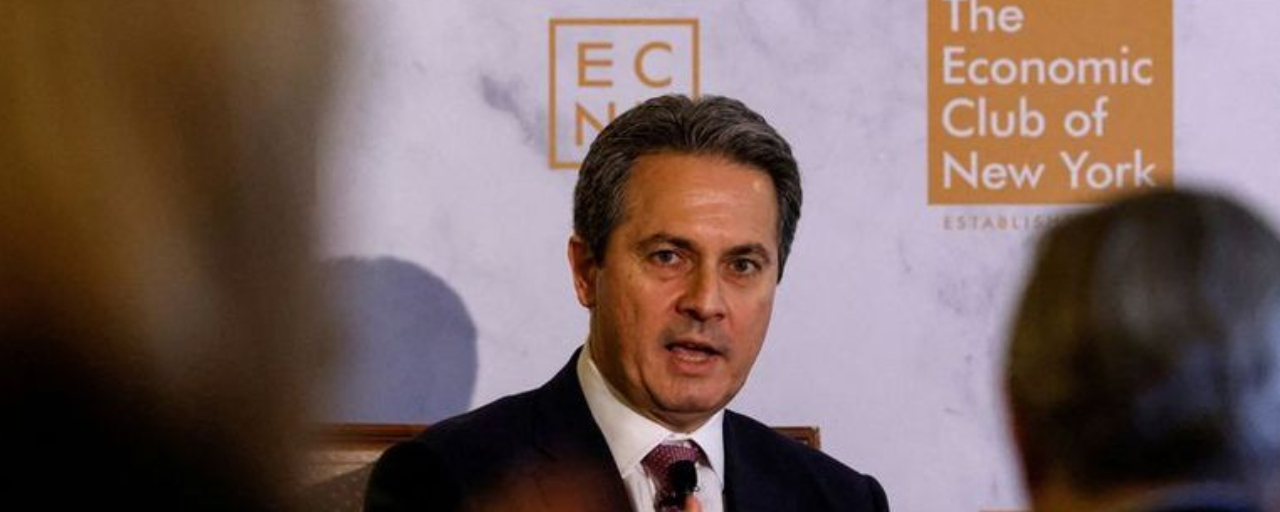

Alberto G. Musalem, Chủ tịch Ngân hàng Dự trữ Liên bang St. Louis, người không phải là thành viên có quyền biểu quyết trong Ủy ban Thị trường Mở Liên bang (FOMC) năm 2026 (St. Louis không tham gia luân phiên của các Ngân hàng Dự trữ khu vực trong năm nay), đã chia sẻ đánh giá của mình về triển vọng kinh tế hiện tại.
Về giá cả, ông để lại rất ít chỗ cho việc diễn giải: “Lạm phát không phải là một rủi ro. Nó đã ở đây rồi”, ông nói. Musalem cho rằng lãi suất có thể cần phải tăng thêm, vì áp lực đẩy lạm phát đang đến đồng thời từ cả phía nhu cầu và phía cung. Ông cho rằng lãi suất chính sách hiện tại ở mức 3,75%-4,00% vẫn nằm ở phía mang tính hỗ trợ (kích thích), chưa đủ thắt chặt để đưa giá cả trở lại quỹ đạo.
Con đường ông ấy ưu tiên là “đi sớm hơn và điều chỉnh từng bước thay vì chờ lâu hơn và điều chỉnh mạnh hơn”, thay vì đợi và rồi chịu rủi ro rằng một mức điều chỉnh lớn hơn sẽ xảy ra—mà theo ông, sẽ gây xáo trộn nhiều hơn vào giai đoạn sau. Nếu không có sự kìm chế đó, ông cảnh báo rằng lạm phát nhiều khả năng vẫn cao hơn mục tiêu 2% sau 18 tháng nữa chứ không quay trở lại mức mục tiêu. Ông cũng nói rằng, ngay cả khi loại trừ các yếu tố liên quan đến nguồn cung, lạm phát nền vẫn “quá cao”, duy trì ở mức lên tới 3%, tức là cao hơn mục tiêu khoảng một điểm phần trăm.
Ngược lại, thị trường lao động không phải là một phần của vấn đề. Musalem mô tả thị trường này ổn định và ở gần mức toàn dụng lao động, đồng thời cho rằng không cần phải làm nguội việc tuyển dụng để đạt mục tiêu lạm phát, ngay cả khi chi tiêu tiêu dùng và đầu tư mạnh mẽ tiếp tục tiếp sức làm gia tăng sức ép lên giá.
Ở phía cung, ông ấy nêu bật một cú sốc hàng hóa lan rộng vượt xa dầu, chỉ ra các kim loại cơ bản như đồng bên cạnh các biện pháp thuế quan và căng thẳng địa chính trị. Điều này đã bắt đầu thể hiện ngay tại hiện trường: các mối liên hệ doanh nghiệp cho ông biết họ đang lên kế hoạch tăng giá gần mức 3%, và các công ty cũng báo cáo chi phí tăng mạnh trên nhiều mảng như nhiên liệu, nguyên vật liệu thô, vận tải, bảo hiểm và lao động lành nghề. Tổng hợp lại, Musalem cho rằng có đủ bằng chứng để khẳng định lạm phát vẫn là vấn đề chính yếu đối với nền kinh tế ngay lúc này.
Trích dẫn then chốt:
Chính sách tiền tệ
Lãi suất có khả năng cần tăng thêm để kiềm chế lạm phát—một lạm phát vừa do cầu vừa do cung chi phối.
Mức lãi suất chính sách hiện tại 3,75%–4,00% đang ở phía mang tính hỗ trợ và chưa đủ thắt chặt.
Việc tăng lãi suất sẽ tốt hơn nếu được thực hiện “sớm hơn và theo từng bước nhỏ hơn, thay vì muộn hơn và mạnh hơn”.
Nếu không có thêm sự kìm chế từ chính sách, lạm phát nhiều khả năng sẽ vẫn cao hơn đáng kể 2% trong 18 tháng tới, thay vì quay trở lại mục tiêu.
Điều then chốt là chính sách tiền tệ phải tạo ra sự kìm chế có ý nghĩa đối với lạm phát.
Việc siết chặt chính sách thêm không nhất thiết phải kéo theo thất nghiệp cao hơn hoặc một cuộc suy thoái.
Lạm phát
Lạm phát không phải là rủi ro nữa. Nó đã ở đây rồi.
Ngay cả khi loại trừ các yếu tố liên quan đến nguồn cung, lạm phát vẫn “quá cao” ở mức lên tới 3%.
Lạm phát nền đang đi theo hướng sai.
Thời gian gần đây hầu như chưa có tiến triển trong việc đưa lạm phát về mức 2%.
Có đầy đủ bằng chứng rằng lạm phát hiện là vấn đề cốt lõi mà nền kinh tế đang phải đối mặt.
Thị trường lao động
Thị trường lao động ổn định quanh mức toàn dụng lao động và không phải là nguồn tạo sức ép lạm phát.
Không cần làm nguội thị trường lao động để đạt mục tiêu lạm phát.
Tăng trưởng & Kinh tế
Chi tiêu tiêu dùng và đầu tư mạnh mẽ đang làm gia tăng sức ép lạm phát.
Năng lượng & Rủi ro bên ngoài
Cú sốc hàng hóa không chỉ là dầu; nó còn bao gồm các kim loại cơ bản như đồng.
Các cú sốc từ thuế quan, căng thẳng địa chính trị và giá hàng hóa cao hơn cũng đang tiếp sức cho lạm phát.
Các diễn biến địa chính trị đã làm tăng rủi ro tăng đối với lạm phát.
Phản hồi tại hiện trường / Kinh tế thực
Các mối liên hệ doanh nghiệp cho biết họ đang dự định tăng giá gần mức 3%.
Các doanh nghiệp đang báo cáo chi phí đầu vào tăng mạnh trên các mặt như nhiên liệu, nguyên vật liệu thô, vận tải, bảo hiểm và lao động lành nghề.