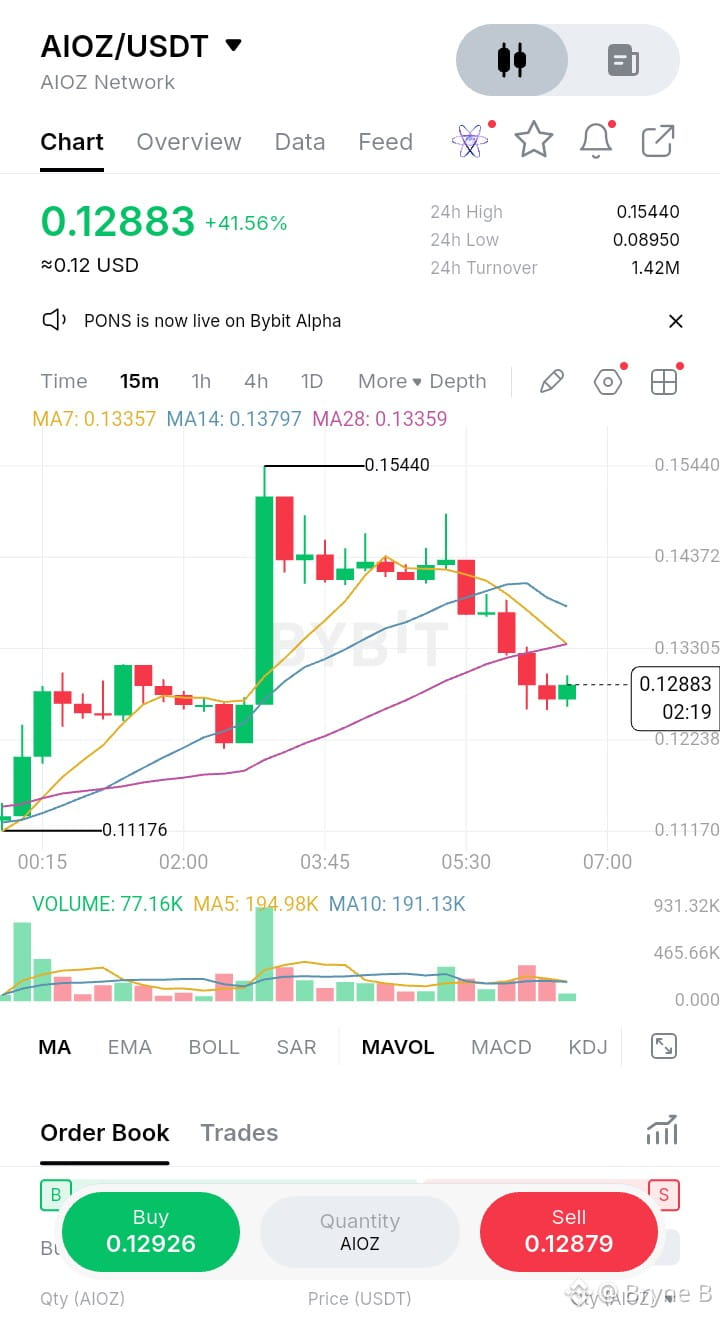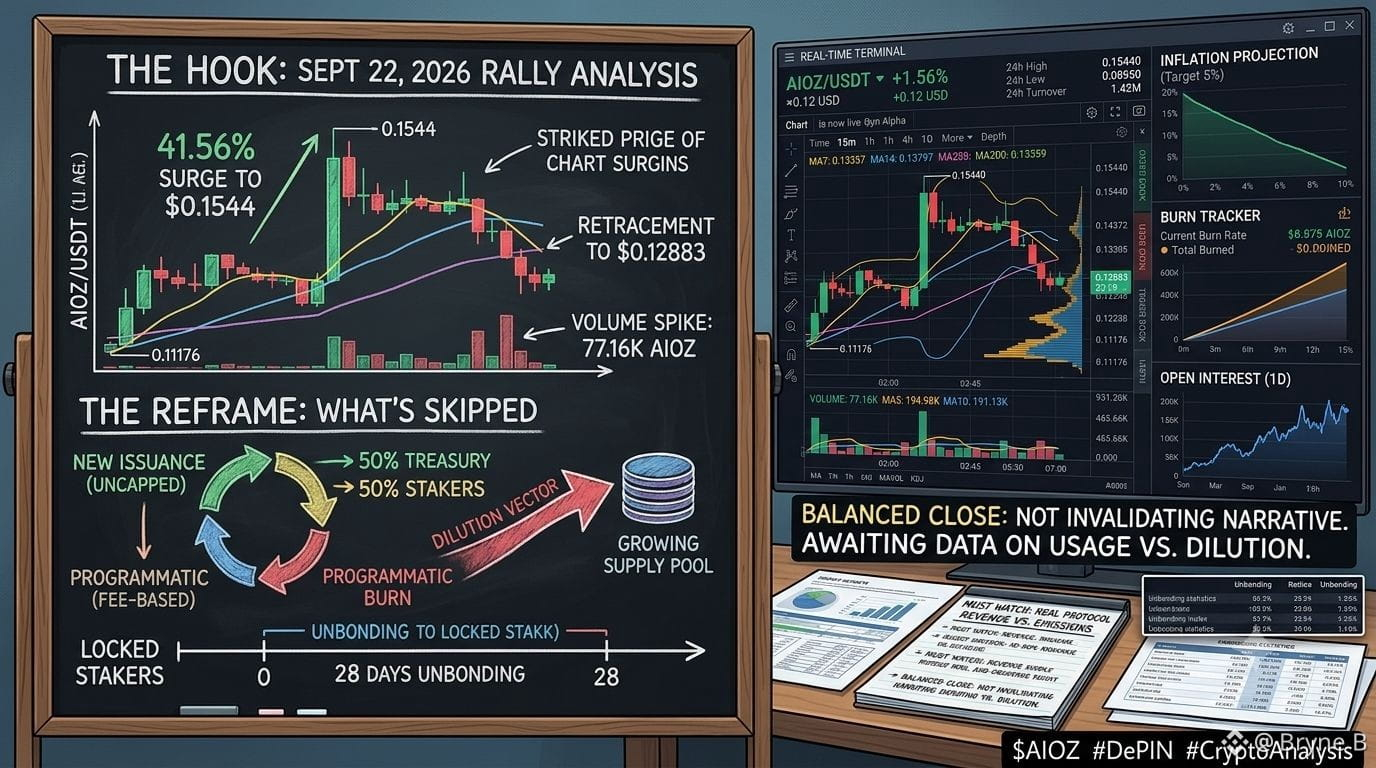
Vào ngày 22 tháng 9 năm 2026, mạng $AIOZ đã tăng vọt +41,56% lên mức đỉnh 24 giờ là 0,1544 USD trước khi điều chỉnh về 0,1288 USD trên Bybit. Diễn biến này trùng khớp với sự bùng nổ về khối lượng: 77,16K AIOZ so với mức trung bình khối lượng trung chuyển động 10 kỳ là 191,13K. Bối cảnh bao phủ thị trường định vị token như một thương vụ cơ sở hạ tầng AI phi tập trung hàng đầu tiếp tục nhấn mạnh mục tiêu giảm mức pha loãng xuống còn 5% theo tỷ lệ lạm phát vào cuối năm 2026.
Đây là phần bị bỏ qua: nguồn cung không bị giới hạn. Mặc dù 50% phí giao dịch cơ bản được đốt theo chương trình, nhưng lượng phát hành mới lại được chia trực tiếp theo tỷ lệ 50/50 giữa các trình xác thực staking và quỹ dự án (project treasury). Hơn nữa, các staker bị khóa phải chịu thời gian unbonding nghiêm ngặt 28 ngày. Chỉ số bề mặt coi việc giảm lạm phát là tương đương với giảm phát ròng, che lấp thực tế rằng các khoản đốt phí dựa trên mức sử dụng phải liên tục vượt trội hơn so với lượng phát thải theo chương trình để bù lại quá trình pha loãng liên tục.
Khoảng trống này quan trọng vì nó làm nổi bật một thiết kế khuyến khích DePIN lặp lại: dựa vào lạm phát do quỹ dự án tài trợ để trợ cấp cho người vận hành node, trong khi giao dịch spot thanh khoản hấp thụ áp lực bán. Khi biến động giá spot tăng tốc—như mức tăng +41,56% hôm nay trên Bybit—những người nắm giữ chưa stake phải chịu rủi ro giảm ngay lập tức, trong khi các staker bị khóa lại nằm sau hàng chờ 28 ngày.
Không có điều nào trong số này có nghĩa là câu chuyện về tiện ích cốt lõi là không đúng. Nó chỉ có nghĩa rằng hiệu quả của token vẫn phụ thuộc vào việc liệu phí sử dụng thực tế trên mạng có thể tăng đủ nhanh để hấp thụ mức tăng cung hàng ngày hay không. Liệu doanh thu giao thức có thể được xác minh cuối cùng có vượt ngưỡng của lạm phát hằng ngày hay không, hay phần thưởng từ quỹ dự án sẽ tiếp tục thúc đẩy nguồn cung token nhanh hơn so với các khoản đốt theo nhu cầu trên chuỗi?
$AIOZ #DePIN #CryptoAnalysis
Đây là phần bị bỏ qua: nguồn cung không bị giới hạn. Mặc dù 50% phí giao dịch cơ bản được đốt theo chương trình, nhưng lượng phát hành mới lại được chia trực tiếp theo tỷ lệ 50/50 giữa các trình xác thực staking và quỹ dự án (project treasury). Hơn nữa, các staker bị khóa phải chịu thời gian unbonding nghiêm ngặt 28 ngày. Chỉ số bề mặt coi việc giảm lạm phát là tương đương với giảm phát ròng, che lấp thực tế rằng các khoản đốt phí dựa trên mức sử dụng phải liên tục vượt trội hơn so với lượng phát thải theo chương trình để bù lại quá trình pha loãng liên tục.
Khoảng trống này quan trọng vì nó làm nổi bật một thiết kế khuyến khích DePIN lặp lại: dựa vào lạm phát do quỹ dự án tài trợ để trợ cấp cho người vận hành node, trong khi giao dịch spot thanh khoản hấp thụ áp lực bán. Khi biến động giá spot tăng tốc—như mức tăng +41,56% hôm nay trên Bybit—những người nắm giữ chưa stake phải chịu rủi ro giảm ngay lập tức, trong khi các staker bị khóa lại nằm sau hàng chờ 28 ngày.
Không có điều nào trong số này có nghĩa là câu chuyện về tiện ích cốt lõi là không đúng. Nó chỉ có nghĩa rằng hiệu quả của token vẫn phụ thuộc vào việc liệu phí sử dụng thực tế trên mạng có thể tăng đủ nhanh để hấp thụ mức tăng cung hàng ngày hay không. Liệu doanh thu giao thức có thể được xác minh cuối cùng có vượt ngưỡng của lạm phát hằng ngày hay không, hay phần thưởng từ quỹ dự án sẽ tiếp tục thúc đẩy nguồn cung token nhanh hơn so với các khoản đốt theo nhu cầu trên chuỗi?
$AIOZ #DePIN #CryptoAnalysis