Nói một cách đơn giản: nếu một ngân hàng mua một chứng khoán hoặc tài sản tài chính “được mã hoá” trên blockchain, Pontes giúp việc chuyển giao tài sản và thanh toán bằng euro diễn ra đồng thời và an toàn. Điều này làm giảm rủi ro một bên giao tài sản nhưng bên kia không nhận được phần thanh toán tương ứng, điều được gọi là thanh toán “giao dịch kèm thanh toán” (Delivery versus Payment).
Cụm từ “rủi ro tín dụng về 0” theo ý định vốn được hiểu là đã được đơn giản hoá hơi quá mức: ý là việc sử dụng tiền của ngân hàng trung ương giúp giảm đáng kể rủi ro đối tác liên quan đến tiền thanh toán, nhưng không loại bỏ hoàn toàn mọi rủi ro có thể phát sinh như rủi ro vận hành, kỹ thuật hoặc pháp lý.
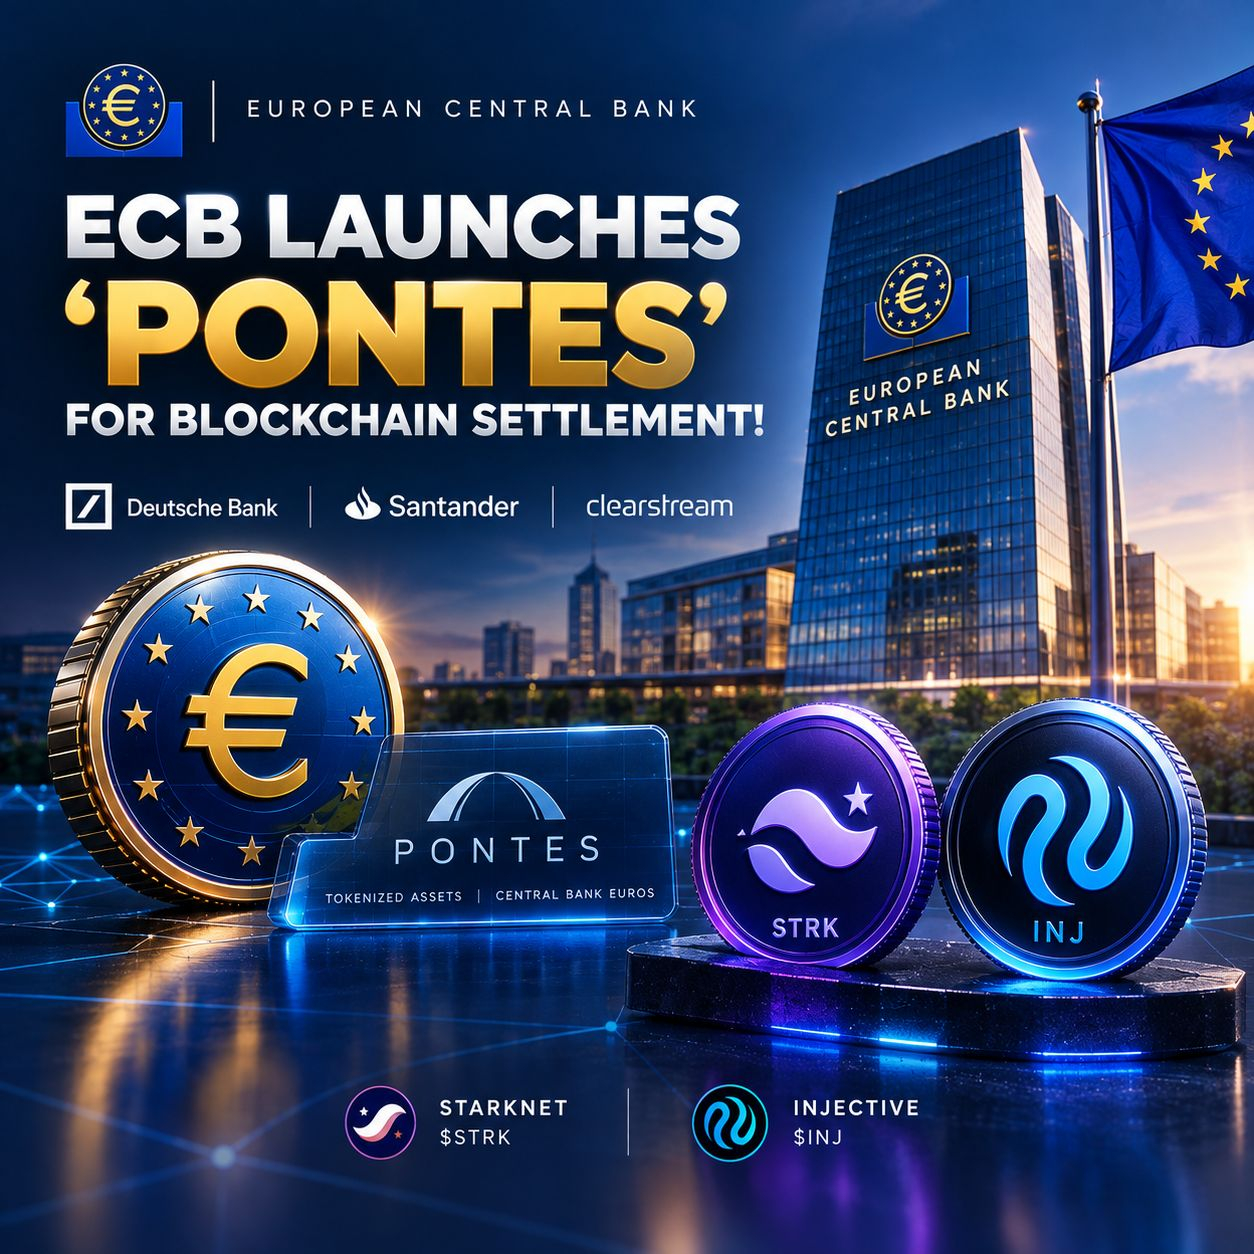
Bên cạnh đó, nội dung bài công bố nhìn chung là đúng: Eurosystem đã ra mắt Pontes vào ngày 21/9/2026 và các tổ chức như Deutsche Bank, Santander và Clearstream đã tham gia vào nhóm ban đầu. Đồng thời, ngân hàng trung ương châu Âu cũng bắt đầu công tác chuẩn bị để đầu tư một phần nhỏ tiền của mình vào các chứng khoán được mã hoá, nhằm tích luỹ kinh nghiệm thực tiễn; và điều đó không có nghĩa là ngân hàng sẽ mua tiền điện tử.
Cụm từ “rủi ro tín dụng về 0” theo ý định vốn được hiểu là đã được đơn giản hoá hơi quá mức: ý là việc sử dụng tiền của ngân hàng trung ương giúp giảm đáng kể rủi ro đối tác liên quan đến tiền thanh toán, nhưng không loại bỏ hoàn toàn mọi rủi ro có thể phát sinh như rủi ro vận hành, kỹ thuật hoặc pháp lý.
Bên cạnh đó, nội dung bài công bố nhìn chung là đúng: Eurosystem đã ra mắt Pontes vào ngày 21/9/2026 và các tổ chức như Deutsche Bank, Santander và Clearstream đã tham gia vào nhóm ban đầu. Đồng thời, ngân hàng trung ương châu Âu cũng bắt đầu công tác chuẩn bị để đầu tư một phần nhỏ tiền của mình vào các chứng khoán được mã hoá, nhằm tích luỹ kinh nghiệm thực tiễn; và điều đó không có nghĩa là ngân hàng sẽ mua tiền điện tử.